
Grau de Alavancagem Operacional (GAO/DOL): Guia Completo com Fórmulas e Exemplo
O Grau de Alavancagem Operacional (GAO) ou Degree of Operating Leverage (DOL) é um índice financeiro que mede a sensibilidade do resultado operacional de uma empresa às variações em suas vendas. Mostra como uma mudança nas vendas afeta o lucro operacional.
Decompondo o Grau de Alavancagem Operacional
O GAO quantifica o risco operacional, que surge da estrutura de custos fixos e variáveis. Custos fixos impedem ajuste rápido dos custos operacionais. Portanto, o risco operacional aumenta com a proporção de custos fixos sobre variáveis.
- GAO baixo: custos variáveis > custos fixos. Aumento significativo nas vendas não gera aumento proporcional no resultado operacional. Mas a empresa não precisa cobrir grandes custos fixos.
- GAO alto: custos fixos > custos variáveis. A empresa pode ampliar fortemente o resultado operacional aumentando vendas. Porém, precisa manter vendas elevadas para cobrir os custos fixos.
Fórmulas para o Grau de Alavancagem Operacional
1. Definição Básica (variações percentuais)
GAO = Variação % no Resultado Operacional / Variação % nas Vendas
2. Usando Margem de Contribuição
Como a alavancagem operacional está ligada à estrutura de custos, pode-se usar a margem de contribuição (Vendas Totais - Custos Variáveis Totais):
GAO = Margem de Contribuição / Resultado Operacional (LAJIR/EBIT)
3. Usando Estrutura de Custos Detalhada
Se houver dados sobre estrutura de custos:
GAO = [Q × (P - V)] / [Q × (P - V) - F]
Onde:
- Q = quantidade de unidades vendidas
- P = preço por unidade
- V = custo variável por unidade
- F = custos fixos totais
Exemplo Prático
A ABC Corp. vende 10.000 unidades a preço médio de R$ 50. Custo variável unitário: R$ 12. Custos fixos totais: R$ 100.000.
Margem de Contribuição = 10.000 × (50 - 12) = R$ 380.000
Resultado Operacional = 380.000 - 100.000 = R$ 280.000
GAO = 380.000 / 280.000 = 1,36
Isso indica que cada variação de 1% nas vendas altera o resultado operacional em 1,36%.
Leituras Relacionadas
A CFI oferece a certificação Financial Modeling & Valuation Analyst (FMVA)™.
Recursos recomendados:
- Margem de Contribuição (Contribution Margin)
- Índice Dívida / Ativos (Debt to Assets Ratio)
- Previsão Financeira (Equity, Dívida, Juros) (Forecasting Finance)
- Índices de Alavancagem (Leverage Ratios)
-
Skin in the Game: Risco, Responsabilidade e Alinhamento de Interesses
Skin in the game (literalmente pele no jogo) foi popularizado por Warren Buffett. Significa que altos executivos compram ações da própria empresa com dinheiro próprio. Comum em negócios, finanças, apo
-
Alavancagem Operacional (DOL): Guia Simples para Impacto no Lucro
Conhecer o grau de alavancagem operacional (DOL) do seu negócio pode ajudar você a prever como uma mudança nas vendas afetará seus lucros. Aqui está uma visão geral de como funciona. O grau de alavan
Artigos em Destaque
- Rácio Acid-Test: Compreendendo a Liquidez de Curto Prazo da Sua Empresa
- Índice de Rotatividade de Ativos: Definição e Cálculo – Análise Financeira
- Índice Dívida/Ativo: Definição, Cálculo e Significância
- Índice de Intervalo Defensivo (DIR): Medindo a Liquidez Empresarial em Dias
- Alavancagem Financeira: Definição, Cálculo e Impacto na Rentabilidade
- Alavancagem Total (Grau de Alavancagem Combinada): Guia Completo
- Entendendo o Multiplicador de Lucros (Rácio P/L): Guia Completo
- Índice de fluxo de caixa operacional: o que é e como calcular
-
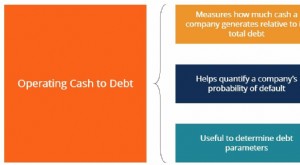 Rácio de Fluxo de Caixa Operacional para Dívida: Entendendo a Saúde Financeira
O Rácio de Fluxo de Caixa Operacional para Dívida mede a percentagem da dívida total de uma empresa coberta pelo seu fluxo de caixa operacional num determinado período contabilístico. O fluxo de caixa...
-
 Rácio Operacional: Definição, Cálculo e Importância na Análise de Eficiência
O rácio operacional é uma medida de eficiência usada pela gestão para avaliar o desempenho operacional diário. Compara as despesas operacionais (OPEX) às vendas líquidas. O objetivo desejado é um ráci...