
Entendendo as Faixas de Pontuação de Crédito: Impacto em Empréstimos, Empregos e Finanças
As pontuações de crédito desempenham um papel significativo em nossas finanças. Elas ditam taxas em empréstimos e podem até impactar perspectivas de emprego e conseguir um novo plano de celular. Você pode se perguntar quais são as faixas de pontuação de crédito e se tem bom crédito.
Se você é novo em gerenciar seu dinheiro ou saindo de dívidas, é fácil ignorar as escalas de pontuação de crédito e acreditar que está bem. Não é o caso. Embora imperfeitas, nossas pontuações de crédito desempenham um papel crucial em nossas finanças.
As faixas de pontuação de crédito são amplas. Tipicamente, quanto mais alto você está na escala, mais pode antecipar receber ao contrair um empréstimo. Além disso, pode esperar taxas de juros melhores.
Se sua pontuação é mais baixa, pode assumir que receberá menos ao solicitar empréstimos, bem como taxas mais altas, o que torna seu empréstimo mais caro.
Existem dois modelos principais de pontuação de crédito — FICO e VantageScore. Cada um tem um modelo de pontuação único, e a maioria se enquadra na faixa que medem.
Nosso artigo explica como essas faixas de pontuação de crédito funcionam, além de cobrir outras áreas, incluindo:
- Onde encontrar sua pontuação de crédito gratuita
- O que é considerado uma boa pontuação de crédito
- Como melhorar sua pontuação de crédito
Se você quer saber como melhorar sua classificação de crédito, este artigo responde todas as suas perguntas.
Pontuação FICO
A Pontuação FICO é o modelo mais antigo para pontuações de crédito. A Fair Isaac Corporation criou o FICO, e a esmagadora maioria dos credores usa a pontuação FICO ao tomar decisões de empréstimo.
A Fair Isaac está no mercado desde 1956, e seu modelo de pontuação está em uso há mais de três décadas. É essencial lembrar que cada bureau de crédito (Equifax, Experian e TransUnion) atribui pontuações aos indivíduos independentemente.
Como tal, você frequentemente verá diferença ao comparar pontuações.
As faixas da Pontuação FICO são as seguintes:
- Ruim – 350 – 579
- Regular – 580 – 669
- Bom – 670 – 739
- Muito Bom – 740 – 799
- Excelente – 800 – 850
As pontuações acima usam o modelo FICO Score 8. Você pode ver pontuações FICO específicas da indústria irem até 300 para alguns cartões de crédito e empréstimos ao consumidor.
Credores usam sua classificação de crédito para avaliar a chance de risco de inadimplência. Inadimplência ocorre quando você deixa de pagar uma dívida.
Sua pontuação de crédito tipicamente desempenha papel direto na taxa de juros que você recebe em um empréstimo. Quanto menor sua taxa, menos juros você paga.
Em uma hipoteca, por exemplo, uma diferença de taxa de juros de 1% provavelmente resultará em dezenas de milhares de dólares em juros adicionais ao longo da vida do empréstimo.
Como você pode ver, é desejável estar no topo da escala de pontuação de crédito para economizar dinheiro em empréstimos.
VantageScore
O VantageScore é o outro modelo principal de pontuação de crédito usado por credores. Este sistema de pontuação compreende todos os três bureaus de crédito, então você vê uma pontuação de crédito versus três com o FICO.
O VantageScore é consideravelmente mais novo que o FICO, começando em 2006. A versão mais recente é 4.0, mas a maioria dos credores usa o modelo VantageScore 3.0 para atribuir pontuações.
As faixas do VantageScore funcionam de forma similar ao modelo FICO, variando de 300 – 850 e se dividindo da mesma forma de ruim a excelente. A pontuação de crédito simplificada do VantageScore aparentemente torna mais fácil de acompanhar.
Independentemente da simplicidade, o VantageScore opera de forma similar ao FICO. Com pontuação mais alta, você tem chance melhorada de receber um empréstimo, e com taxa de juros menor.
O Que É Considerado Uma Boa Pontuação de Crédito?
Ao considerar as faixas de pontuação de crédito, é compreensível perguntar: "o que é uma boa pontuação de crédito?" Uma boa pontuação de crédito é um termo um pouco relativo, pois depende do que você quer realizar e do credor estendendo crédito a você.
A pontuação de crédito média é 715, segundo a Experian. Geralmente, uma pontuação de crédito de pelo menos 720 permite receber os melhores termos possíveis. Novamente, isso varia no tipo de empréstimo que você quer e como o credor o vê como risco.
Como as Pontuações de Crédito São Usadas pelos Credores
As pontuações de crédito são números semi-objetivos baseados na sua situação particular. Pontuações impactam sua capacidade de receber um empréstimo, bem como a taxa de juros associada.
No entanto, muitos credores são subjetivos na determinação de estender ou não um empréstimo. Eles olham sua pontuação de crédito e histórico e tomam sua decisão.
Outros fatores incluem o tamanho do empréstimo que você está solicitando, bem como sua capacidade de explicar sua situação particular.
Essa subjetividade não significa que você deve ignorar as faixas de pontuação de crédito, mas sim ter um entendimento mais profundo de como isso impacta suas finanças.
Como Obter Suas Pontuações de Crédito
Seja você trabalhando para pagar dívidas ou se preparando para solicitar um empréstimo, pode perguntar: "como posso verificar minha pontuação de crédito?". Você tem várias opções para obter suas pontuações de crédito. Essas incluem:
- Seu banco
- Seu emissor de cartão de crédito
Na maioria dos casos, o acima permite receber uma pontuação de crédito gratuita. Também é possível comprar sua pontuação de todos os três bureaus de relatórios no myFICO.com. Esta opção, assim como seu banco ou emissor de cartão, fornece sua Pontuação FICO.
Se você quer obter seu VantageScore, pode receber da Experian ou TransUnion.
Outra opção é receber seu relatório de crédito. Embora isso não forneça sua pontuação de crédito, permite ver seu histórico de crédito.
O governo permite receber um relatório gratuito de cada uma das três agências a cada 12 meses. Você pode fazer isso no AnnualCreditReport.com.
Quem Pode Ver Sua Pontuação de Crédito ou Relatório?
Compreensivelmente, bancos ou emissores de cartão de crédito podem acessar sua pontuação de crédito ou relatório. Eles são apenas a ponta do iceberg, pois numerosas entidades podem ver seu crédito. Essas incluem:
- Qualquer entidade com ordem judicial
- Agências de cobrança
- Empregadores
- Agências governamentais
- Seguradoras
- Proprietários
- Provedores de empréstimo estudantil
- Empresas de serviços públicos
Embora esta seja uma lista extensa, a maioria das empresas só pode acessar seu crédito antes de você iniciar negócios. Você deve sempre verificar sua pontuação de crédito antes de buscar um empréstimo ou outro serviço importante.
Você também pode querer determinar como verificar sua pontuação de crédito para poder fazer movimentos necessários para melhorá-la antes de prosseguir.
Como Melhorar Sua Pontuação de Crédito
Embora imperfeita, uma tabela de pontuação de crédito pode revelar a necessidade de melhorar sua pontuação. Antes de prosseguir, é essencial saber o que compõe uma pontuação de crédito.
Os seguintes fatores compõem o cálculo da sua pontuação FICO:
- Histórico de pagamentos – 35%
- Valores devidos – 30%
- Duração do histórico de crédito – 15%
- Mix de crédito – 10%
- Novo crédito – 10%
Similarmente, os seguintes fatores determinam seu VantageScore:
- Histórico de pagamentos – 40%
- Idade e tipo de crédito – 21%
- Percentual de crédito usado – 20%
- Valores devidos – 11%
- Novo crédito e consultas – 5%
- Crédito disponível – 3%
Apesar das leves diferenças, existem vários pontos-chave para aumentar sua pontuação de crédito e são descritos abaixo. Além disso, leia nosso guia sobre como construir crédito sem cartão de crédito para aprender sobre suas opções disponíveis.
Se você quer que histórico de pagamentos positivo impacte sua pontuação, o Experian Boost pode ser uma solução. Leia nossa análise do Experian Boost para saber mais.
Faça Pagamentos Pontuais
Qualquer calculadora de pontuação de crédito diz que o histórico de pagamentos compreende a parte mais substancial da sua pontuação. Se você precisa melhorar sua posição, este é o primeiro lugar para começar.
Anote cada um dos seus empréstimos e cartões de crédito pendentes e quando os pagamentos vencem. Você não pode fazer nada sobre pagamentos que perdeu no passado, mas corrigir essas ações agora ajudará a melhorar sua pontuação de crédito.
Embora não seja um empréstimo, a filosofia também se aplica a serviços BNPL (Compre Agora, Pague Depois). Se você perder pagamentos, eles serão reportados às agências e provavelmente impactarão sua credibilidade.
Reduza Dívidas
Reduzir dívidas combina naturalmente com fazer pagamentos pontuais. À medida que você reduz sua dívida, planeje pagar mais que o mínimo; isso fará pagar a dívida mais rápido e economizará dinheiro a longo prazo.
Também impacta diretamente sua pontuação de crédito, ajudando você a economizar ainda mais no futuro.
Se você tem dívidas de juros altos, pode ser melhor consolidar os empréstimos para economizar nos juros e pagar mais rápido.
Não Solicite Novos Empréstimos
Solicitar um novo cartão de crédito ou empréstimo é fácil demais. Se você precisa melhorar seu crédito, precisa evitar solicitar novos empréstimos ou cartões de crédito.
Caso contrário, pode ver sua pontuação de crédito cair repentinamente.
Embora novo crédito compreenda apenas 10% da sua pontuação, também mostra sinais de risco para credores potenciais.
Se eles veem que você solicitou múltiplos empréstimos recentemente e está solicitando um novo deles, provavelmente pensarão duas vezes antes de estender crédito.
Obtenha um Empréstimo Construtor de Crédito
Empréstimos construtores de crédito não são para todos. São especificamente para pessoas que têm pouco ou nenhum histórico de crédito, ou para aqueles reconstruírem seu crédito.
Empréstimos construtores de crédito são uma forma direta de aumentar seu crédito. O banco emissor empresta dinheiro que coloca em uma conta poupança para você.
Você faz pagamentos mensais para quitar o empréstimo, e ao completar os pagamentos, recebe o dinheiro na conta. Este plano permite provar sua credibilidade sem assumir muito risco.
Torne-se Usuário Autorizado
Uma excelente maneira de melhorar sua pontuação de crédito é tornar-se usuário autorizado no cartão de crédito de um familiar. Isso permite que você se beneficie do histórico de pagamentos deles para ajudar a melhorar sua posição.
Esta opção não é sem risco. Se você se tornar usuário autorizado de alguém com crédito ruim, isso impactará negativamente você. Você também deve se comprometer a não gastar demais no cartão.
No entanto, se eles são financeiramente astutos e você não gasta, esta é uma forma terrífica de melhorar o crédito.
Antes de trabalhar para aumentar sua pontuação de crédito, saiba que leva tempo. Você não vai melhorá-la da noite para o dia, mas não deixe isso desencorajar seus esforços. Com um pouco de trabalho, você terá sucesso.
Conclusão
As faixas de pontuação de crédito são essenciais para entender como gerenciar suas finanças corretamente. Elas impactam sua capacidade de receber empréstimos e quanto eles custarão.
Ao considerar a escala de crédito, saiba que sua pontuação de crédito não é o fim e o começo de tudo para finanças pessoais. Ela não dita se você pode pagar um empréstimo, ou mesmo se deve pegar um empréstimo.
Credores também consideram coisas como renda, tipos de outras dívidas que você tem, e seu histórico antes de estender um empréstimo. Sim, é essencial saber onde você está na faixa de pontuação de crédito, mas é uma pequena parte de viver uma vida financeiramente bem equilibrada.
Com que frequência você verifica sua pontuação de crédito?

John Schmoll
Sou John Schmoll, ex-corretor da bolsa, MBA, escritor de finanças publicado e fundador do Frugal Rules.
Como veterano da indústria de serviços financeiros, trabalhei como administrador de fundos mútuos, banqueiro e corretor da bolsa, com licenças Series 7 e 63, mas deixei tudo isso para trás em 2012 para ajudar as pessoas a aprenderem a gerenciar seu dinheiro.
Meu objetivo é ajudar você a obter o conhecimento necessário para se tornar financeiramente independente com ferramentas financeiras testadas pessoalmente e soluções de economia de dinheiro.
-
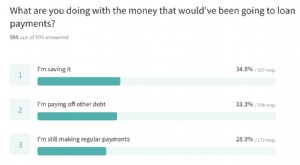
Pagamento de Empréstimo Estudantil Pausado: Como Mutuários Estão Gastando o Dinheiro Extra
Pagamentos federais de empréstimo estudantil foram automaticamente pausados e juros não acumularam desde o final de março de 2020. Nossa pesquisa descobriu que essa pausa manteve uma média de $417/mês
-
Prazo de Contribuição 401(k) e IRA 2021: O Que Você Precisa Saber
O prazo de contribuição do 401(k) é no final do ano civil. No entanto, o IRS permite contribuições para contas IRA até o prazo de declaração de impostos do ano seguinte. Para o ano fiscal de 2021, vo
Artigos em Destaque
- 7 Melhores Aplicativos para Construir Crédito: Aumente Sua Pontuação e Saúde Financeira
- Refinanciamento FHA Cash-Out: Aceda ao Capital da Sua Casa - Benefícios & Requisitos
- Empréstimos entre Familiares: Tipos, Funcionamento e Implicações Fiscais (IRS)
- Perguntas sobre Empréstimo Pessoal: O que Perguntar Antes de Solicitar
- Dívida Subordinada vs. Dívida Sênior: Diferenças-Chave Explicadas
- Da Liberdade de Dívidas ao Sucesso Financeiro: Jornada de Um Milionário
- Dívida Unitranche: Definição, Benefícios e Aplicações
- Millennials e Cartões de Crédito: Compreender a Mudança Geracional
-
 Top 10 Podcasts de Dinheiro para Capacitação Financeira
Esses 10 podcasts de dinheiro podem ajudar você a começar a tomar decisões financeiras inteligentes, desde investimentos até economia e declaração de impostos. Seja você novo em podcasts ou já tenha ...
-
 CEOs de Cripto e Legisladores Colaboram em Audiência no Comitê Financeiro da Câmara
Maioria dos membros do comitê veio preparada e pronta para aprender sobre criptomoedas e stablecoins, enquanto testemunhas cripto representaram o setor muito bem. Pontos-chave Presidente do Comitê ...