
Congelamento de Pagamentos de Empréstimos Estudantis e Impostos: O que Mutuários Precisam Saber
Mutuários de empréstimos estudantis federais pegaram uma folga nos pagamentos este ano, mas o que isso significa na temporada de impostos? Aqui está o que você precisa saber.
O congelamento de pagamentos de empréstimos estudantis
Sob a Lei CARES — aprovada em março de 2020 — mutuários com empréstimos estudantis federais podiam parar de fazer pagamentos mensais até 30 de setembro de 2020. Esse prazo foi adiado várias vezes, e em janeiro, o Presidente Biden estendeu o prazo mais uma vez.
Agora, mutuários com empréstimos estudantis federais não precisarão fazer pagamentos até pelo menos outubro de 2021, trazendo a pausa nos empréstimos estudantis para cerca de 18 meses no total.
Para ser claro: o congelamento só se aplica a mutuários de empréstimos federais. Americanos com empréstimos estudantis privados — que somam mais de 8% da dívida total pendente de empréstimos estudantis nos EUA — não são elegíveis para a pausa nos pagamentos e continuaram fazendo pagamentos normalmente.
Para mutuários federais, porém, tem sido uma folga bem-vinda, liberando fluxo de caixa e reduzindo consideravelmente o estresse financeiro no último ano.
Você pagará impostos sobre o valor pausado?
A resposta curta é não; se você aproveitou a pausa federal nos pagamentos de empréstimos, não precisa pagar impostos sobre o valor pulado.
Isso porque a pausa nos pagamentos é o que se chama de tolerância de empréstimo — um arranjo que permite que você pare temporariamente de fazer pagamentos devido a dificuldades ou alguma outra circunstância atenuante, como uma pandemia, por exemplo.
Com uma tolerância, esses pagamentos pulados não são perdoados ou apagados; eles são simplesmente adiados, e você ainda terá que pagá-los de volta em uma data posterior. Os pagamentos podem ser adicionados ao final do prazo do seu empréstimo, ou você pode fazer pagamentos mensais mais altos quando o congelamento terminar (o plano exato dependerá do seu serviço e situação única).
Surpresa: você pode na verdade se qualificar para uma dedução
Se isso não fosse uma notícia boa o suficiente, eu faço uma melhor. Apesar de tirar uma folga dos seus pagamentos, você pode na verdade ter direito a uma dedução no dia do imposto.
É verdade: por causa do momento da Lei CARES, você provavelmente fez pelo menos alguns pagamentos de empréstimos estudantis no ano passado (provavelmente janeiro a março). Se você fez, esses pagamentos o qualificariam para uma dedução valiosa chamada dedução de juros de empréstimos estudantis.
A Dedução de Juros de Empréstimos Estudantis permite que você deduza os juros que pagou em empréstimos estudantis da sua renda tributável. Então, se você ganhou $50.000 no ano passado e pagou $1.250 em juros de empréstimos estudantis entre janeiro e março, você só pagaria impostos sobre $48.750 dessa renda ($50.000 menos $1.250).
Se você tem empréstimos estudantis privados, provavelmente verá uma dedução ainda maior. Como empréstimos estudantis privados não se qualificam para a pausa nos pagamentos, a maioria dos mutuários tem feito seus pagamentos mensais conforme programado. Comparado a mutuários federais, isso provavelmente significa uma dedução muito maior — 12 meses de juros versus três meses, na maioria dos casos.
Quanto de juros de empréstimos estudantis você pode deduzir?
Infelizmente, você nem sempre pode deduzir todos os juros de empréstimos estudantis que pagou no último ano civil, pois o IRS limita esta dedução a $2.500.
Então, se você pagou $4.000 em juros em 2020, só poderia deduzir os primeiros $2.500 da sua renda. Se você pagou $2.000 em juros, porém, poderia deduzir a conta inteira, desde que atenda aos requisitos adequados.
Existem também o que o IRS chama de "eliminações progressivas", que reduzem sua dedução baseada na sua renda familiar e status de declaração de impostos. Essencialmente, quanto mais dinheiro você ganha, menos juros você pode deduzir. Se você ganha muito dinheiro (acima de $85.000 para declarantes solteiros e $170.000 para casais casados), então não pode fazer a dedução de forma alguma.
Qualificando-se para a dedução de juros de empréstimos estudantis
Para se qualificar para a dedução de juros de empréstimos estudantis, há alguns requisitos que você precisará atender primeiro. Para um, seus empréstimos devem ter sido contraídos apenas para fins educacionais e usados em uma instituição educacional elegível — significando uma que participa do programa de ajuda estudantil do Departamento de Educação.
Você também precisará declarar seus impostos como declarante solteiro, chefe de família, viúvo qualificado, ou casal casado declarando conjuntamente. Regras do IRS estipulam que se você é casado mas declara separadamente, não será elegível. Se você é declarado como dependente na declaração de impostos de outra pessoa — como seus pais, por exemplo, você não pode reivindicá-la (embora eles possam).
Além disso, também existem limites de renda nos quais você precisará se enquadrar. Esses limites também influenciam sua dedução total. Aqui está como isso se divide por status de declaração de impostos:
| Status de declaração 2020 | Renda bruta ajustada modificada 2020 | Dedução total de empréstimos estudantis |
|---|---|---|
| Solteiro, Chefe de família, ou Viúvo qualificado $70.000 ou menos | Dedução total de $2.500 | |
| Solteiro, Chefe de família, ou Viúvo qualificado $70.001 a $85.000 | Dedução ligeiramente reduzida | |
| Solteiro, Chefe de família, ou Viúvo qualificado $85.001 ou mais | Sem dedução | |
| Casados declarando conjuntamente $140.000 ou menos | Dedução total de $2.500 | |
| Casados declarando conjuntamente $140.001 a $170.000 | Dedução ligeiramente reduzida | |
| Casados declarando conjuntamente $170.001 ou mais | Sem dedução |
Se você se enquadra no grupo "ligeiramente reduzido", o IRS tem uma planilha para ajudar a determinar exatamente quanto você pode deduzir em qualquer ano. Basicamente, depende de quanto você passa da marca de $70.000 ou $140.000.
Resumo
O congelamento de pagamentos de empréstimos estudantis tem sido uma folga bem-vinda para muitos mutuários, e o dia do imposto não deve mudar isso. Na verdade, se você aproveitou a pausa, há uma boa chance de você ainda ter direito a deduções valiosas, que podem reduzir sua renda tributável e aumentar seu reembolso final.
Se você não tem certeza sobre como seus empréstimos estudantis afetam seus impostos — ou precisa de ajuda para declarar — procure um profissional de impostos qualificado ou consultor financeiro. Eles podem garantir que você está no caminho certo.
-
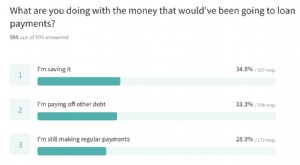
Pagamento de Empréstimo Estudantil Pausado: Como Mutuários Estão Gastando o Dinheiro Extra
Pagamentos federais de empréstimo estudantil foram automaticamente pausados e juros não acumularam desde o final de março de 2020. Nossa pesquisa descobriu que essa pausa manteve uma média de $417/mês
-

Proteja-se: Guia Completo para Congelar o seu Crédito
O risco de se tornar vítima de roubo de identidade é maior do que nunca. Estimativas indicam que até 15 milhões de americanos sofrem algum tipo deste crime todos os anos. Resolver a bagunça causada pe
Artigos em Destaque
- SECURE Act: Como Afeta a Sua Poupança e Planeamento de Aposentadoria
- Ser Fiador de Empréstimo Estudantil: Riscos e Implicações Financeiras
- Entendendo os Juros do Empréstimo Estudantil: Um Guia Completo
- Navegando no Pagamento de Empréstimos Estudantis com Orçamento Apertado: Estratégias e Recursos
- Refinanciamento de Empréstimos Estudantis: É a Opção Certa para Você?
- Refinanciamento de Empréstimos Estudantis: Um Guia Completo
- Consolidação De Empréstimos Estudantis: Simplifique Pagamentos E Reduza Custos
- Refinanciamento de Empréstimo Estudantil: Guia Completo para 2024
-
 Navegando no Pagamento de Empréstimos Estudantis Após a Formatura: O Que Saber
Formar-se na faculdade é uma enorme transição, e entre exames finais, buscas por emprego, festas de formatura e despedidas, entender os detalhes do pagamento de seus empréstimos estudantis pode se per...
-
 Entendendo o Impacto das Taxas de Juros dos Empréstimos Estudantis
O quanto a taxa de juros de um empréstimo estudantil realmente importa no pagamento? Qual o impacto das taxas de juros nos pagamentos do empréstimo? Uma das alternativas mais populares ao perdão gera...