
Entendendo as Três Demonstrações Financeiras Fundamentais
As três demonstrações financeiras principais são: (1) a Demonstração do Resultado (DRE), (2) o Balanço Patrimonial e (3) a Demonstração dos Fluxos de Caixa. Estas três demonstrações estão intrinsecamente interligadas e este guia explica como elas se conectam.
Visão Geral das Três Demonstrações
#1 Demonstração do Resultado (DRE)
Geralmente é o primeiro lugar onde investidores e analistas olham. A DRE mostra o desempenho do negócio ao longo de cada período, exibindo a receita de vendas no topo. Deduz-se o custo das mercadorias vendidas (CMV) para obter o lucro bruto. Este é afetado por outras despesas e receitas operacionais, conforme a natureza do negócio, até chegar ao lucro líquido — "a última linha" do negócio.
Características principais:
- Mostra receitas e despesas do negócio;
- Expressa-se ao longo de um período (1 ano, 1 trimestre, YTD, etc.);
- Usa princípios contábeis como competência e confrontamento (não base caixa);
- Usada para avaliar rentabilidade.
#2 Balanço Patrimonial
Exibe ativos, passivos e patrimônio líquido dos acionistas em um momento específico. Ativos devem ser iguais a passivos mais patrimônio líquido. A seção de ativos começa com caixa e equivalentes, que deve igualar o saldo final do fluxo de caixa. O balanço mostra as variações em cada conta principal de período a período. O lucro líquido da DRE flui para o balanço como variação nos lucros acumulados (ajustado pelo pagamento de dividendos).
Características principais:
- Mostra a posição financeira do negócio;
- Expressa-se como "fotografia" em data específica (ex: 31/12/2023);
- Três seções: ativos, passivos, patrimônio líquido;
- Ativos = Passivos + Patrimônio Líquido.
#3 Demonstração dos Fluxos de Caixa
Parte do lucro líquido e ajusta por despesas não monetárias. Usando as variações do balanço, apura-se a geração e aplicação de caixa. Mostra a variação de caixa por período, bem como saldos inicial e final.
Características principais:
- Mostra aumentos e diminuições de caixa;
- Expressa-se ao longo de um período contábil;
- Elimina princípios contábeis para mostrar movimentos puros de caixa;
- Três seções: operacional, investimento, financiamento;
- Mostra variação líquida do saldo de caixa do início ao fim do período.
Comparativo Resumido
| DRE | Balanço Patrimonial | Fluxo de Caixa | |
|---|---|---|---|
| Tempo | Período | Momento específico | Período |
| Finalidade | Rentabilidade | Posição financeira | Movimentos de caixa |
| Mede | Receitas, despesas, lucro | Ativos, passivos, PL | Entradas e saídas de caixa |
| Ponto de partida | Receita | Saldo de caixa | Lucro líquido |
| Ponto de chegada | Lucro líquido | Lucros acumulados | Saldo de caixa |
Como São Usadas na Modelagem Financeira?
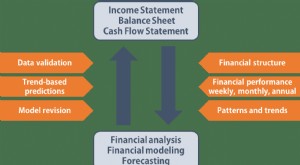
Modelos financeiros usam as tendências nas relações entre informações dentro destas demonstrações, bem como tendências entre períodos em dados históricos para projetar desempenho futuro. O processo geral inclui:
- Configurar itens de linha para cada demonstração (estrutura do modelo);
- Inserir números históricos;
- Verificar conciliação entre demonstrações (ex: caixa final do fluxo de caixa = caixa no balanço);
- Preparar seção de premissas analisando tendências;
- Criar premissas projetadas baseadas em dados históricos;
- Popular valores projetados usando as premissas;
- Usar cronogramas auxiliares para itens complexos (cronograma de dívida, depreciação/amortização).
-
Limites de Renda do FAFSA: O que Você Precisa Saber para Auxílio Universitário
Não é segredo que o custo de frequentar a universidade aumentou rapidamente nos últimos anos e décadas. E embora existam muitas bolsas e programas disponíveis para ajudar com o custo do ensino superio
-

Escrituração vs. Contabilidade: Diferenças-Chave Explicadas
Escrituração e contabilidade compartilham semelhanças, mas são coisas bem diferentes. Conheça as diferenças e por que ambas podem ser importantes para pequeno negócio. O que é escrituração? Foca no re
Artigos em Destaque
- Características Essenciais de um Orçamento de Sucesso: Planejamento e Poupança
- Orçamento em Caixa: Benefícios e Como Limitar Gastos
- Demonstrações Financeiras Harmonizadas: Prós, Contras e Impacto Global
- Limitações da Demonstração de Resultados: O Que Seu Relatório de Lucros e Perdas Não Mostra
- Acordos de Basileia: Entendendo Regulamentações Bancárias e Risco de Crédito
- Entendendo Índices Financeiros: Guia Completo
- Entendendo Despesas Não Monetárias: Guia Completo
- Caixa Pequeno: Definição, Usos e Gestão para Empresas
-
 Entendendo Tipos de Ativos: Guia Completo de Classificação
Ativo é recurso propriedade ou controlado por indivíduo, corporação ou governo com expectativa de gerar benefício econômico futuro. Tipos comuns: circulantes, não-circulantes, tangíveis, intangíveis, ...
-
 Dominando FP&A: Guia das Demonstrações Financeiras Essenciais
Qualquer profissional que atue no departamento de Planejamento e Análise Financeira (FP&A) deve dominar as três demonstrações financeiras fundamentais: Demonstração do Resultado (DRE), Balanço Pat...