
Entendendo Ameaças à Independência do Auditor: Guia Completo
Na profissão de auditoria, existem cinco ameaças principais que podem comprometer a independência do auditor. Antes de iniciar um trabalho de auditoria, é fundamental que cada membro da equipe revise essas cinco ameaças. Se o auditor estiver exposto a alguma delas, deve desenvolver salvaguardas para reduzir a ameaça a um nível aceitável ou renunciar ao encargo.
O que é Independência do Auditor?
Espera-se que auditores forneçam uma opinião imparcial e profissional sobre o trabalho que auditam. Um auditor sem independência torna seu relatório inútil para quem dele depende.
Imagine ser um investidor potencial na Empresa ABC. Se souber que o auditor mantém relação pessoal próxima com o CEO, quanto confiaria que o trabalho auditado representa fielmente a situação financeira? Como ter certeza de que não houve conluio para emitir relatório favorável?
A falta de independência compromete a integridade dos mercados financeiros e a confiabilidade das informações. Investidores não aportariam capital em empresas sabendo que a auditoria foi feita por profissional não independente. Bancos não concederiam empréstimos temendo relatórios tendenciosos.
Cinco Ameaças à Independência do Auditor
1. Ameaça de Autointeresse
Existe quando o auditor possui interesse financeiro direto ou indireto na empresa ou depende do cliente por honorários significativos em aberto.
Exemplo: A equipe de auditoria prepara a auditoria de 2020 da Empresa ABC, mas não recebeu os honorários da auditoria de 2019.
Problema: A equipe pode ser tentada a emitir relatório favorável para que a empresa consiga empréstimo e quite os honorários pendentes.
2. Ameaça de Autorrevisão
Ocorre quando o audita seu próprio trabalho ou trabalho realizado por outros na mesma firma.
Exemplo: O auditor prepara as demonstrações financeiras da Empresa ABC e também atua como seu auditor.
Problema: Ao revisar seu próprio trabalho, o auditor não consegue formar opinião imparcial sobre as demonstrações.
3. Ameaça de Advocacia
Surge quando o auditor promove o cliente a ponto de comprometer sua objetividade.
Exemplo: O auditor auxilia na venda da Empresa ABC enquanto atua como seu auditor.
Problema: Pode emitir relatório favorável para aumentar o preço de venda.
4. Ameaça de Familiaridade
Existe quando o auditor é pessoalmente próximo ou demasiado familiarizado com funcionários, dirigentes ou diretores do cliente.
Exemplo: A Empresa ABC é auditada pelo mesmo auditor há mais de 10 anos, e este joga golfe regularmente com o CEO e CFO.
Problema: O auditor pode ter-se tornado demasiado familiar com o cliente, perdendo objetividade.
5. Ameaça de Intimidação
Ocorre quando o auditor é intimidado pela gestão ou diretores a ponto de ser dissuadido de agir objetivamente.
Exemplo: A Empresa ABC insatisfeita com a conclusão do relatório ameaça trocar de auditor no ano seguinte. É o maior cliente do auditor.
Problema: A independência pode ser comprometida, pois o auditor não quer perder o cliente e pode emitir relatório que o agrade.
-
Estratégias de Recuperação Empresarial: Prevenindo Encerramentos
Estratégias de recuperação empresarial são as estratégias empreendidas para preservar uma empresa e evitar seu encerramento. O objetivo principal das estratégias de recuperação é identificar e abordar
-
Alianças Estratégicas: Definição, Benefícios e Exemplos
Alianças estratégicas são acordos entre duas ou mais empresas independentes para cooperar na fabricação, desenvolvimento ou venda de produtos e serviços, ou outros objetivos de negócios. Por exemplo,
Artigos em Destaque
- Ações Autorizadas: Entendendo o Limite de Emissão de uma Empresa
- Reservas de Caixa: Definição, Benefícios e Necessidades de Curto Prazo
- Entendendo os Estatutos da Empresa: Guia Completo
- Entendendo Convênios de Dívida: Guia Completo
- Entendendo os Lucros: Guia para a Rentabilidade Financeira
- Entendendo Provisões: Guia sobre Passivos Financeiros
- Entendendo Empresas de Capital Aberto: Guia Completo
- Entendendo Ativos Redundantes: Definição e Impacto nos Negócios
-
 Entendendo Empresas Afiliadas: Definição e Diferenças-Chave
Empresas afiliadas são empresas relacionadas por propriedade, seja com uma detendo a outra como acionista minoritária, ou com múltiplas empresas sendo detidas por terceiros. Uma empresa afiliada di...
-
 Operações Empresariais: Definição, Atividades e Otimização
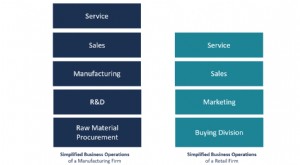
Operações empresariais referem-se às atividades que as empresas realizam diariamente para aumentar o valor da empresa e obter lucro. As atividades podem ser otimizadas para gerar receitas suficientes ...