
Entendendo o Fluxo de Caixa Operacional: Um Guia Completo
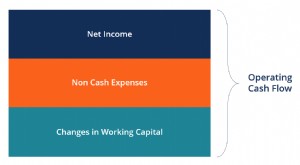
O fluxo de caixa operacional é a seção do fluxo de caixa de uma empresa que representa a quantidade de caixa que uma empresa gera (ou consome) ao realizar suas atividades operacionais durante um período de tempo. As atividades operacionais incluem geração de receita, pagamento de despesas e financiamento de capital de giro. Ele é calculado pegando o (1) lucro líquido da empresa, (2) ajustando itens não monetários e (3) contabilizando mudanças no capital de giro.
Fórmula do Fluxo de Caixa Operacional
Embora a fórmula exata seja diferente para cada empresa (dependendo dos itens que elas têm em sua demonstração de resultados e balanço patrimonial), existe uma fórmula genérica de fluxo de caixa operacional que pode ser usada:
Fluxo de Caixa Operacional = Lucro Líquido + Itens Não Monetários + Mudanças no Capital de Giro
Exemplo de Fluxo de Caixa Operacional
Abaixo está um exemplo do fluxo de caixa operacional da Amazon de 2015 a 2017. Como você pode ver na captura de tela abaixo, a demonstração começa com o lucro líquido, depois adiciona de volta quaisquer itens não monetários e contabiliza mudanças no capital de giro líquido.
Siga estes três passos:
- Pegue o lucro líquido da demonstração de resultados
- Adicione de volta despesas não monetárias
- Ajuste para mudanças no capital de giro
Fluxo de Caixa Operacional vs Lucro Líquido
O fluxo de caixa operacional é calculado começando com o lucro líquido, que vem do final da demonstração de resultados. Como a demonstração de resultados usa contabilidade baseada no regime de competência, ela inclui despesas que podem não ter sido pagas ainda. Assim, o lucro líquido deve ser ajustado adicionando de volta todas as despesas não monetárias como depreciação, compensação baseada em ações e outras.
Uma vez que o lucro líquido é ajustado para todas as despesas não monetárias, ele também deve ser ajustado para mudanças nos saldos do capital de giro. Como os contadores reconhecem a receita com base em quando um produto ou serviço é entregue (e não quando é efetivamente pago), parte da receita pode não ter sido paga e, portanto, criará um saldo de contas a receber. O mesmo vale para despesas que foram acumuladas na demonstração de resultados, mas não efetivamente pagas.
Cálculo de Exemplo
Vejamos um exemplo simples juntos do Curso de Modelagem Financeira.
Passo 1: Comece calculando o fluxo de caixa operacional pegando o lucro líquido da demonstração de resultados.
Passo 2: Adicione de volta todos os itens não monetários. Neste caso, depreciação e amortização é o único item.
Passo 3: Ajuste para mudanças no capital de giro. Neste caso, há apenas uma linha porque o modelo tem uma seção separada abaixo que calcula as mudanças em contas a receber, estoque e contas a pagar.
Fluxo de Caixa Operacional vs EBITDA
Lucros Antes de Juros, Impostos, Depreciação e Amortização (EBITDA) é uma das métricas mais citadas em finanças. Analistas financeiros a usam regularmente ao comparar empresas usando o onipresente índice EV/EBITDA. Como o EBITDA não inclui despesa de depreciação, às vezes é considerado um proxy para fluxo de caixa.
Como o EBITDA exclui juros e impostos, pode ser muito diferente do fluxo de caixa operacional. Além disso, o impacto de mudanças no capital de giro e outras despesas não monetárias pode torná-lo ainda mais diferente.
Despesas de Capital (Capex)
Embora o fluxo de caixa operacional nos diga quanto caixa um negócio gera de suas operações, ele não leva em conta quaisquer investimentos de capital necessários para sustentar ou expandir o negócio.
Para obter uma imagem completa da posição financeira de uma empresa, é importante levar em conta as despesas de capital (Capex), que podem ser encontradas no Fluxo de Caixa de Atividades de Investimento.
Deduzir despesas de capital do fluxo de caixa operacional nos dá o Fluxo de Caixa Livre (FCF), que é frequentemente usado para avaliar um negócio em um modelo de fluxo de caixa descontado (DCF).
Recursos Adicionais
Obrigado por ler este guia para entender o que é fluxo de caixa operacional, como é calculado e por que importa. Para aprender mais e continuar construindo sua carreira como Analista Financeiro, estes recursos adicionais serão úteis:
- Despesas de Capital
- Métodos de Depreciação
- Despesas Não Monetárias
- Ciclo de Capital de Giro
-

Demonstração dos Fluxos de Caixa: Guia Completo para Análise Financeira
A Demonstração dos Fluxos de Caixa (Statement of Cash Flows) — ou demonstração do fluxo de caixa — é uma das três demonstrações financeiras principais que reporta o caixa gerado e gasto em período esp
-

Entendendo Demonstrações de Fluxo de Caixa: Um Guia Completo
Fluxo de caixa é a quantidade de dinheiro entrando e saindo de uma empresa ou organização durante um período contábil específico.Como ferramenta, o fluxo de caixa é usado para determinar a solvência d
Artigos em Destaque
- Fluxo de Caixa (Cash Flow): Guia Completo — Tipos, Usos e Estratégias
- Índice Fluxo de Caixa / Dívida: Cálculo, Interpretação e Análise de Risco
- Fluxo de Caixa Convencional: Definição e Exemplos Práticos
- EBIT Explicado: Entendendo os Lucros Antes de Juros e Impostos
- Índice de fluxo de caixa operacional: o que é e como calcular
- Razão Preço/Fluxo de Caixa (P/CF): Definição e Análise
- Entendendo o Fluxo de Caixa Não Convencional: Um Guia Completo
- Empréstimos de Fluxo de Caixa: Impulsionando Crescimento e Necessidades de Curto Prazo
-
 Compreender o Fluxo de Caixa Operacional (FCO): Um Guia Completo
O Fluxo de Caixa Operacional (FCO) é o montante de caixa gerado pelas atividades operacionais regulares de um negócio dentro de um período específico. O FCO começa com o lucro líquido (do final da dem...
-
 Fórmula do Fluxo de Caixa Operacional: Cálculo e Explicação
A Fórmula do Fluxo de Caixa Operacional é usada para calcular quanto caixa uma empresa gerou (ou consumiu) das suas atividades operacionais num período, e é exibida na Demonstração de Fluxos de Caixa....