
Entendendo o Plano de Contas: Um Guia Completo
O plano de contas é uma ferramenta que lista todas as contas financeiras incluídas nas demonstrações financeiras de uma empresa. Ele fornece uma maneira de categorizar todas as transações financeiras que uma empresa realizou durante um período contábil específico.
As empresas frequentemente usam o plano de contas para organizar seus registros, fornecendo uma lista completa de todas as contas no razão geral do negócio. O plano facilita a preparação de informações para avaliar o desempenho financeiro da empresa a qualquer momento.
O plano de contas fornece o nome de cada conta listada, uma breve descrição e códigos de identificação específicos para cada conta. As contas do balanço patrimonial são listadas primeiro, seguidas pelas contas da demonstração de resultados.
As contas do balanço patrimonial compreendem ativos, passivos e patrimônio líquido dos acionistas, e as contas são divididas em várias subcategorias. As contas da demonstração de resultados compreendem receitas e despesas, e estas contas também são divididas em subcategorias.
Configurando o Plano de Contas
Ao configurar um plano de contas, normalmente as contas listadas dependerão da natureza do negócio. Por exemplo, um negócio de táxi incluirá certas contas específicas ao negócio de táxi, além das contas gerais comuns a todas as empresas. Por exemplo, o negócio de táxi incluirá uma conta de despesa com combustível que não é comum a todas as empresas, mas deixará de fora uma conta de estoque, já que o negócio de táxi é um negócio de serviços que não mantém estoque.
Normalmente, ao listar contas no plano de contas, você deve usar um sistema de numeração para fácil identificação. A numeração também facilita o registro de uma transação. Pequenas empresas comumente usam números de três dígitos, enquanto grandes empresas usam números de quatro dígitos para permitir espaço para números adicionais à medida que o negócio cresce.
Grupos de números são atribuídos a cada uma das cinco categorias principais, enquanto números em branco são deixados no final para permitir que contas adicionais sejam adicionadas no futuro. Além disso, a numeração deve ser consistente para facilitar que a gerência consolide informações da empresa de um período para o próximo.
Exemplo: Sistema de numeração para grande empresa
- Ativos: 1000-1999
- Passivos: 2000-2999
- Patrimônio líquido do acionista: 3000-3999
- Receitas: 4000-4999
- Despesas: 5000-5999
Categorias no Plano de Contas
Cada uma das contas no plano de contas corresponde às duas principais demonstrações financeiras, ou seja, o balanço patrimonial e a demonstração de resultados.
Contas do Balanço Patrimonial
Tais contas são necessárias ao criar um balanço patrimonial para o negócio. As contas do balanço patrimonial compreendem o seguinte:
1. Contas de Ativos
A conta de ativos fornece uma lista de todas as categorias de ativos que o negócio possui. A conta pode incluir ativos intangíveis (como marcas registradas, patentes e software), ativos circulantes (como caixa em mãos, contas a receber e estoque), e ativos fixos.
Cada conta de ativo pode ser numerada em sequência como 1000, 1020, 1040, 1060, etc. A numeração segue o formato tradicional do balanço patrimonial começando com ativos circulantes, seguidos por ativos fixos.
2. Contas de Passivos
Contas de passivos fornecem uma lista de categorias para todas as dívidas que o negócio deve a seus credores. Tipicamente, contas de passivos incluirão a palavra "a pagar" em seus nomes e podem incluir contas a pagar, faturas a pagar, salários a pagar, juros a pagar, etc.
Contas de passivos também seguem o formato tradicional do balanço patrimonial começando com passivos circulantes, seguidos por passivos de longo prazo. O sistema de números para cada conta de passivo pode começar em 2000 e usar uma sequência fácil de seguir e comparar em diferentes períodos contábeis.
3. Contas de Patrimônio Líquido do Proprietário
O patrimônio líquido representa o valor que resta no negócio após deduzir todos os passivos dos ativos. O patrimônio líquido do proprietário mede o quão valiosa a empresa é para os acionistas da empresa.
Alguns dos componentes das contas de patrimônio líquido do proprietário incluem ações ordinárias, ações preferenciais e lucros acumulados. O sistema de numeração da conta de patrimônio líquido do proprietário para uma grande empresa pode continuar a partir das contas de passivos e começar de 3000 a 3999.
Contas da Demonstração de Resultados
Os principais componentes das contas da demonstração de resultados incluem contas de receita e contas de despesa.
1. Contas de Receita
Contas de receita capturam e registram as rendas que o negócio obtém vendendo seus produtos e serviços. Inclui apenas receitas relacionadas às funções principais do negócio e exclui receitas não relacionadas às atividades principais do negócio.
Algumas das subcategorias que podem ser incluídas na conta de receita incluem conta de descontos sobre vendas, conta de devoluções sobre vendas, conta de receita de juros, etc. A numeração para cada conta de receita pode começar em 4000.
2. Contas de Despesa
A conta de despesa é a última categoria no plano de contas. Inclui uma lista de todas as contas usadas para capturar o dinheiro gasto na geração de receitas para o negócio. As despesas podem ser vinculadas a produtos específicos ou atividades geradoras de receita do negócio.
Uma maneira simples de organizar as contas de despesa é criar uma conta para cada despesa listada no Formulário de Imposto IRS Schedule C e adicionar outras contas específicas à natureza do negócio. Cada uma das contas de despesa pode receber números começando em 5000.
Resumo
Configurar um plano de contas pode fornecer uma ferramenta útil que permite que a gerência de uma empresa registre transações facilmente, prepare demonstrações financeiras e analise receitas e despesas em detalhes.
Recursos Adicionais
Obrigado por ler a explicação da CFI sobre plano de contas. Para continuar aprendendo e avançando em sua carreira, os seguintes recursos da CFI serão úteis:
- Teoria Contábil Financeira
- Como as 3 Demonstrações Financeiras se Conectam
- Projetando Itens do Balanço Patrimonial
- Projetando Itens da Demonstração de Resultados
-
Business Model Canvas: Ferramenta de Planejamento Estratégico Explicada
O Business Model Canvas é uma ferramenta de planejamento estratégico usada por gestores para ilustrar e desenvolver seu modelo de negócio. O template do Business Model Canvas identifica claramente os
-
Plano de Contas para Pequenas Empresas: Guia Completo
Configurar seu plano de contas corretamente é uma das coisas mais importantes que um empresário pode fazer. Explicaremos o que é um plano de contas e por que é tão vital. O plano de contas lista toda
Artigos em Destaque
- Entendendo Contas EBT de Dinheiro: Benefícios e Como Funcionam
- Contas a Pagar vs. Contas a Receber: Explicação Clara e Comparativa
- Contas a Pagar (AP): Definição, Função e Importância
- Banking Empresarial: Serviços, Contas e Empréstimos Explicados
- Entendendo o Ciclo de Vida do Negócio: Etapas e Métricas
- Insolvência: Definição, Tipos, Causas e Consequências
- Visibilidade Empresarial: Previsão de Desempenho e Impulso ao Sucesso
- Dow 30 Explicado: Entendendo o Dow Jones Industrial Average
-
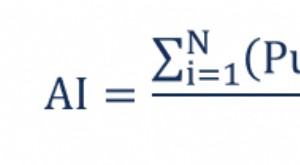 Entendendo Estoque Médio: Definição e Cálculo
O estoque médio é o valor médio (que pode ser diferente do valor mediano) de um estoque durante um período de tempo determinado. O estoque médio é, portanto, um cálculo matemático. Estima, em média, o...
-
 Qualidade das Contas a Receber: Indicador Chave de Saúde Financeira
A qualidade das contas a receber é a probabilidade de que os fluxos de caixa devidos a uma empresa na forma de recebíveis sejam efetivamente cobrados. Analisar a qualidade dos recebíveis de uma empres...