
Entenda as Classificações de Crédito: Vantagens e Desvantagens para Consumidores e Credores
Muitos sabem que uma boa classificação de crédito é vantajosa, enquanto quem tem score baixo enfrenta dificuldades para obter empréstimos e produtos financeiros. Frequentemente, um FICO baixo traz as piores condições. Por outro lado, quem tem FICO alto é bem-vindo em bancos, empregadores e proprietários. Existem vantagens e desvantagens no sistema de classificação de crédito para ambos os lados.
Definição de Classificação de Crédito
Em termos básicos, sua classificação de crédito é um número de três dígitos que indica seu relacionamento com crédito. Criado pela agência Fair Isaacs, a composição do score depende de informações de transações de crédito passadas, julgamentos legais e pagamentos regulares como aluguel ou contas. Cada conta, de empréstimo a financiamento de veículo, conta para o score FICO. Gravames e acordos judiciais também aparecem no relatório e reduzem pontos.
Vantagens da Classificação de Crédito
A principal vantagem de um bom score é facilitar transações financeiras e manter crédito de baixo custo disponível. Alguns alegam que score alto sinaliza confiabilidade e bom caráter, ajudando na busca de emprego ou obtenção de autorizações de segurança para trabalhos bem remunerados. Com histórico de crédito sólido, você consegue empréstimos e seguros com taxas preferenciais e aprovação mais rápida. Consumidores qualificados aproveitam ofertas de cartões com APR baixo, descontos, certificados, milhas aéreas e outras recompensas.
Desvantagens da Classificação de Crédito
Como no ditado "os ricos ficam mais ricos e os pobres mais pobres", o mesmo ocorre com scores FICO. Justamente quando você perde emprego e atrasa contas, ou tem emergência médica, o score cai e você enfrenta dificuldade para pagar coisas em momentos de necessidade. Score baixo dificulta empréstimos com juros razoáveis. Para piorar, classificações de crédito agora filtram candidatos a emprego, deixando quem mais precisa de trabalho com menos opções de qualidade. Scores também podem criar imagem falsa da personalidade do consumidor, pintando quadro mais bonito no papel que o caráter real.
Criando uma Boa Classificação
Fatores que criam o score ficam no registro por 7 a 10 anos. Manter score alto significa responsabilidade financeira e capacidade de lidar com obrigações de longo prazo. Qualquer problema aparece como marca no histórico e reduz o score. Para tirar o melhor do seu FICO, seja consistente com pagamentos pontuais e tenha algumas contas abertas em dia para mostrar confiabilidade. Lembre-se: uma classificação de crédito é apenas tão vantajosa ou prejudicial quanto os dados que contém.
-

Planos 403(b): Benefícios, Desvantagens e Economia para Aposentadoria
Um plano 403(b) é um plano de anuidade com proteção fiscal, semelhante ao 401(k), para funcionários de organizações sem fins lucrativos e instituições educacionais. As contribuições são retiradas dire
-
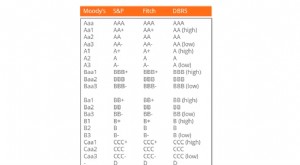
Entendendo Ratings de Crédito: Guia Completo
Um rating de crédito é a opinião de uma agência de classificação sobre a capacidade e disposição de uma entidade (governo, empresa ou indivíduo) de cumprir suas obrigações financeiras integralmente e
Artigos em Destaque
- Entendendo as Faixas de Pontuação de Crédito: Guia Completo
- Entendendo Classificações de Crédito A1: Guia de Força Financeira
- Crédito ao Consumidor: Benefícios, Riscos e Como Usar com Sabedoria
- Entendendo o Risco de Crédito: Benefícios, Desvantagens e Mitigação
- Classificação de Crédito B: O Que Significa para Empresas
- Venda de Ativos: Prós e Contras para Empresas e Indivíduos
- Dinheiro Eletrônico: Benefícios, Riscos e Anonimato em Transações Digitais
- Cheques Eletrônicos: Prós e Contras para Empresas e Consumidores
-
 Índice de Rentabilidade (PI): Vantagens, Desvantagens e Decisões de Investimento
O índice de rentabilidade (profitability index) é uma técnica de orçamento de capital que compara o valor presente de entradas futuras com o desembolso inicial, em termos de razão. É calculado dividin...
-
 Depreciação: Vantagens e Desvantagens — Entendendo a Perda de Valor dos Ativos
A depreciação é um termo amplamente utilizado em economia e finanças que descreve a perda de valor de um ativo ao longo do tempo. Pode afetar qualquer tipo de ativo — automóveis, imóveis, ações e até ...