
Entendendo a Valoração de Opções de Ações: Guia Prático
Para entender o valor da sua opção, você deve se familiarizar com o conceito de valoração de opções de ações. Valorar opções pode envolver matemática bastante avançada. Você não precisa conhecer os detalhes exatos da fórmula Black-Scholes ou das outras fórmulas usadas, mas deve entender os conceitos subjacentes.
Componentes
Preços de opções também são chamados de prêmios. Eles têm dois componentes e são determinados por seis fatores. As mudanças de preço são indicadas por seis fatores, chamados de "Gregos". Note que taxas de juros e dividendos de ações geralmente não são importantes para traders de opções. Os dois componentes básicos de uma opção são:
- Valor Intrínseco: O valor intrínseco é a quantia pela qual uma opção está "dentro do dinheiro" (in the money). "In the money" é um termo popular usado na negociação de opções, abreviado como ITM.
- Valor Temporal: O valor temporal é medido pelo tempo restante até o vencimento. Quanto mais próximo da data de vencimento uma opção está, menos valor temporal ela tem. Esse conceito é especialmente importante se você estiver vendendo opções.
Fatores Que Influenciam o Preço das Opções
- Preço da Ação Subjacente: Conforme o preço da ação subjacente sobe, o preço da opção muda. Se a opção é uma call, o preço aumenta. Se é uma put, diminui. O inverso é verdadeiro se o preço cai. A taxa dessa mudança é indicada pelo delta, o símbolo grego.
- Preço de Strike: O preço de strike da opção, relativo ao preço da opção, influencia o preço da opção. Ele determina o valor intrínseco da opção. Em uma call, se o strike for maior que o preço da ação, a opção está "fora do dinheiro" e não vale nada. Se isso for verdade para uma put, ela está "dentro do dinheiro".
- Valor Temporal da Opção: A vida da opção vale dinheiro. A taxa pela qual o valor temporal da opção muda é chamada de theta.
- Volatilidade: Uma ação volátil é uma ação arriscada. Portanto, o preço da opção para essa ação será mais alto. Se a ação subjacente é relativamente estável, o preço será relativamente baixo. Uma ação altamente volátil geralmente renderá melhores prêmios, sendo vantajosa para o vendedor nesse sentido.
- Volatilidade Histórica: A volatilidade histórica é como a ação subjacente mudou de valor no passado.
- Volatilidade Implícita: A volatilidade implícita usa uma fórmula matemática especial para calcular o quão volátil o mercado acha que a ação será no futuro.
Uma Nota Sobre os Gregos
Preços de opções e mudanças de preço são medidos por indicadores chamados Gregos. Alguns Gregos foram mencionados neste artigo. Traders de opções usam 6 Gregos para medir preços: delta, gama, teta, vega, rho e zeta. A maioria desses conceitos não é necessariamente relevante para o trader médio. É mais importante aprender os conceitos básicos e como reconhecer padrões no preço da ação.
-
Trading de Opções: Guia para Iniciantes para Lucrar com Ações
Se você passa muito tempo investindo, sem dúvida já ouviu falar sobre opções. Trading de opções é uma maneira de lucrar com ações, seja elas subindo ou caindo. O melhor de tudo, não requer um compromi
-
Negociação de Opções: Guia Completo para Diversificação de Portefólio
Negociar opções é um pouco mais envolvido do que negociar ações. Tem de conhecer alguma terminologia básica de opções, para começar. E pode não atrair o investidor passivo que favorece uma estratégia
Artigos em Destaque
- Estratégias de Hedge: Protegendo seu Portfólio do Risco de Mercado
- Entendendo Opções Europeias: Definição e Características Principais
- Opções Balão (Balloon Options): Entendendo a Alavancagem Aumentada
- Entendendo Negociação de Opções: 4 Estratégias Fundamentais
- Opções Americanas: Entendendo o Exercício Antecipado e a Flexibilidade do Investidor
- Opções de Índice: Entenda e Negocie S&P 500 e Outros Índices
- Estratégia Buy-Write: Gerar Renda com Negociação de Opções
- Hedge com Opções: Guia para Iniciantes em Gestão de Risco
-
 Trading de Opções para Iniciantes: Guia Passo a Passo para Sua Primeira Operação
Então você possui várias ações no seu portfólio. Algumas deram lucro decente. Você ouviu que poderia potencialmente gerar renda de ações que possui negociando opções. Parece uma ótima ideia, mas tradi...
-
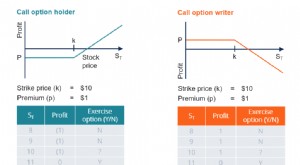 Entendendo Opções: Estudo de Caso Completo
Para estudar a natureza complexa e as interações entre opções e o ativo subjacente, apresentamos um estudo de caso. É muito mais fácil aprender o uso e pagamentos de opções na prática. Primeiro, discu...