
Análise Ex-Ante: Entendendo o Potencial Futuro nas Finanças
O que é Ex-Ante?
Ex-ante refere-se a eventos futuros, como os potenciais retornos de um determinado ativo ou de uma empresa. Vindo do latim, significa "antes do evento".
Grande parte da análise conduzida nos mercados é ex-ante, focando nos impactos de fluxos de caixa de longo prazo, lucros e receitas. Embora esse tipo de análise foque nos fundamentos da empresa, muitas vezes relaciona-se de volta aos preços dos ativos. Por exemplo, analistas do lado da compra (buy-side) usam fatores fundamentais para determinar um preço-alvo para uma ação e, depois, comparam o resultado previsto com o desempenho real.
Principais Conclusões
- A análise ex-ante nos mercados financeiros refere-se à previsão de vários indicadores econômicos e financeiros, avaliando dados e parâmetros passados e presentes.
- A análise ex-ante nem sempre está correta, pois é muitas vezes impossível contabilizar todas as variáveis, e os mercados também são suscetíveis a choques que afetam todas as ações.
Fundamentos do Ex-Ante
"Ex-ante" envolve essencialmente qualquer tipo de previsão antes de um evento, ou antes que os participantes do mercado tomem conhecimento dos fatos pertinentes. Estimativas de lucros, por exemplo, envolvem análise ex-ante. Elas levam em conta o desempenho previsto de todas as unidades de negócio de uma empresa e, em alguns casos, de produtos individuais. Isso também envolve modelar usos para o caixa, como investimentos de capital, dividendos e recompras de ações. Nenhum desses resultados pode ser conhecido com certeza, mas fazer uma previsão estabelece uma expectativa que serve como base de comparação versus os resultados reais reportados.
Um tipo de análise ex-ante particularmente útil para investidores é avaliar a análise ex-ante do lucro por ação (LPA) no agregado. Estimativas de consenso, em particular, ajudam a estabelecer uma linha de base para os lucros corporativos. Também é possível identificar quais analistas, dentre os que cobrem uma ação específica, tendem a ser mais preditivos quando suas expectativas estão notavelmente acima ou abaixo das de seus pares.
Às vezes, analistas também fornecem previsões ex-ante quando uma fusão é amplamente esperada, mas antes de ocorrer. Tal análise leva em conta potenciais economias de custos relacionadas à eliminação de atividades redundantes, bem como possíveis sinergias de receita trazidas pela venda cruzada.
Embora toda previsão seja ex-ante, algumas análises ainda envolvem análise imediatamente após um evento. Por exemplo, há frequentemente incerteza considerável relacionada ao desempenho fundamental de uma empresa após uma fusão. A própria fusão é o evento inicial, mas a análise ex-ante, neste caso, faz projeções relacionadas ao próximo grande evento futuro, como a primeira vez que a empresa combinada reporta lucros.
Para toda análise ex-ante, é muitas vezes impossível contabilizar todas as variáveis. Além disso, o próprio mercado às vezes se comporta de forma aparentemente errática. Por essa razão, preços-alvo que levam em conta muitas variáveis fundamentais às vezes erram o alvo devido a choques de mercado exógenos que afetam quase todas as ações. Por isso, nenhuma análise ex-ante pode ser inteiramente confiável.

Olhando para Trás: Ex-Ante vs Ex-Post
Uma vez que o evento que a análise ex-ante tentou prever tenha passado, torna-se possível comparar expectativas versus resultados reais, o que é chamado de ex-post. Olhar para trás nas previsões ex-post ajuda a refiná-las no futuro e, às vezes, fornece insights adicionais.
Exemplo de Ex-Ante
Suponha que a empresa ABC deva reportar lucros em certa data. Um analista de uma empresa de pesquisa usará dados econômicos e financeiros de suas condições operacionais passadas e presentes para fazer uma previsão sobre seu lucro por ação. Por exemplo, ela pode analisar o clima econômico geral e se os custos operacionais da empresa podem ser afetados por ele. Ela também pode usar decisões de negócios passadas e demonstrações de lucros para hipotetizar sobre as vendas da empresa.
-
Análise de Pareto: A Regra 80/20 Explicada
A análise de Pareto é uma ferramenta de tomada de decisão usada para comparar e corrigir problemas estrategicamente. Ela utiliza o princípio de Pareto, também conhecido como a regra 80/20 — nomeado em
-
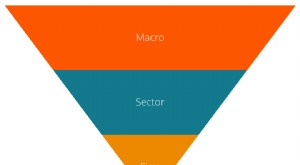
Análise Top-Down: Guia Completo para Investidores
A análise top-down (descendente) inicia analisando indicadores macroeconômicos, depois realiza análise setorial mais específica. Só então mergulha na análise fundamentalista de uma empresa específica.
Artigos em Destaque
- Análise Incremental: Técnica de Decisão Empresarial
- Análise de Atribuição: Avaliação de Performance e Retorno de Portfólios
- Análise Técnica: Guia Completo para Traders
- Análise de Tendências: Prevendo Movimentos de Preços das Ações - Um Guia de Análise Técnica
- Análise de Ponto de Equilíbrio (Break-Even): Calcule Seu Limite de Rentabilidade
- Análise de Cenários: Guia Completo para Proteger seu Negócio do Futuro
- Análise Fundamentalista: Guia Completo para Valoração de Investimentos
- Análise de Crédito: Entendendo Risco de Dívida e Capacidade do Emissor
-
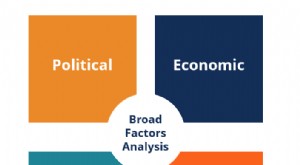 Análise PEST: Entendendo Fatores Macroambientais
A Análise de Fatores Amplos, comumente chamada de Análise PEST, é um componente-chave da análise externa. A Análise de Fatores Amplos avalia e resume os quatro fatores macroambientais — políticos, eco...
-
 Análise de Indústria: Um Guia Completo para Insights de Negócios
A análise de indústria é uma ferramenta de avaliação de mercado usada por empresas e analistas para entender a dinâmica competitiva de uma indústria. Ela ajuda a ter uma noção do que está acontecendo ...