
Análise Incremental: Técnica de Decisão Empresarial
O que é Análise Incremental?
A análise incremental é uma técnica de tomada de decisão usada nos negócios para determinar a verdadeira diferença de custo entre alternativas. Também chamada de abordagem de custo relevante, análise marginal ou análise diferencial, a análise incremental desconsidera qualquer custo irrecuperável (sunk cost) ou custo passado. A análise incremental é útil para estratégia de negócios, incluindo a decisão de produzir internamente ou terceirizar uma função.
Análise Incremental Explicada
A análise incremental é uma abordagem de resolução de problemas que aplica informações contábeis à tomada de decisão. A análise incremental pode identificar os resultados potenciais de uma alternativa comparada a outra.
Custos Relevantes versus Não Relevantes
Modelos de análise incluem apenas custos relevantes, e esses custos são tipicamente divididos em custos variáveis e fixos. A análise incremental considera custos de oportunidade — a oportunidade perdida ao escolher uma alternativa em detrimento de outra — para garantir que a empresa busque a opção mais favorável.
Custos irrecuperáveis não relevantes são despesas já incorridas. Como os custos irrecuperáveis permanecerão independentemente de qualquer decisão, essas despesas não são incluídas na análise incremental. Custos relevantes também são chamados de custos incrementais porque só são incorridos quando uma atividade relevante foi aumentada ou iniciada.
Tipos de Decisões de Análise Incremental
A análise incremental ajuda as empresas a decidir se aceitam ou não um pedido especial. Este pedido especial é tipicamente menor que seu preço de venda normal. A análise incremental também auxilia na alocação de recursos limitados a várias linhas de produto para garantir que um ativo escasso seja usado para o máximo benefício.
Decisões sobre produzir ou comprar bens, descartar um projeto ou reconstruir um ativo exigem análise incremental sobre os custos de oportunidade. A análise incremental também fornece insights sobre se um bem deve continuar a ser produzido ou vendido em um certo ponto do processo de fabricação.
Empresas usam análise incremental para decidir se aceitam negócios adicionais, produzem ou compram produtos, vendem ou processam produtos adiante, eliminam um produto ou serviço, e decidem como alocar recursos.
Exemplo de Análise Incremental
Como exemplo de análise incremental, suponha que uma empresa venda um item por R$ 300. A empresa paga R$ 125 por mão de obra, R$ 50 por materiais e R$ 25 por despesas variáveis de venda.
A empresa também aloca R$ 50 por item para custos fixos de overhead. A empresa não está operando em capacidade total e não será obrigada a investir em equipamentos ou horas extras para aceitar um pedido especial que recebe. Então, um pedido especial solicita a compra de 15 itens por R$ 225 cada.
Principais Conclusões
- A análise incremental ajuda a determinar as implicações de custo de duas alternativas.
- Também é conhecida como abordagem de custo relevante, análise marginal ou análise diferencial.
- Custos irrecuperáveis não relevantes, ou custos passados, não são incluídos na análise.
- A análise incremental também auxilia na alocação de recursos limitados a linhas de produto para garantir que um ativo escasso seja usado com máximo benefício.
A soma de todos os custos variáveis e fixos por item é R$ 250. No entanto, os R$ 50 de custos fixos de overhead alocados são um custo irrecuperável e já foram gastos. A empresa tem capacidade ociosa e deve considerar apenas os custos relevantes. Portanto, o custo para produzir o pedido especial é R$ 200 por item (R$ 125 + R$ 50 + R$ 25) e o lucro por item é R$ 25 (R$ 225 - R$ 200).
Embora a empresa ainda possa obter lucro neste pedido especial, a empresa deve considerar as implicações de operar em capacidade total. Se não houver capacidade ociosa, despesas adicionais a considerar incluem investimento em novos ativos fixos, custos de mão de obra em horas extras e o custo de oportunidade de vendas perdidas.
A análise incremental foca apenas nas diferenças entre dois cursos de ação. Esses diferentes aspectos — não semelhanças — formam a base da comparação.
-
Análise Top-Down: Guia Completo para Investidores
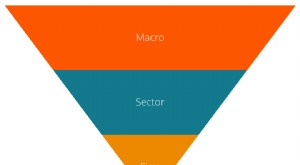
A análise top-down (descendente) inicia analisando indicadores macroeconômicos, depois realiza análise setorial mais específica. Só então mergulha na análise fundamentalista de uma empresa específica.
-
Análise Ex-Ante: Entendendo o Potencial Futuro nas Finanças
O que é Ex-Ante? Ex-ante refere-se a eventos futuros, como os potenciais retornos de um determinado ativo ou de uma empresa. Vindo do latim, significa antes do evento. Grande parte da análise conduzid
Artigos em Destaque
- Análise de Atribuição: Avaliação de Performance e Retorno de Portfólios
- Análise Técnica: Guia Completo para Traders
- Análise de Tendências: Prevendo Movimentos de Preços das Ações - Um Guia de Análise Técnica
- Análise de Ponto de Equilíbrio (Break-Even): Calcule Seu Limite de Rentabilidade
- Análise de Cenários: Guia Completo para Proteger seu Negócio do Futuro
- Análise de Contribuição: Entendendo Rentabilidade e Gestão de Custos
- Análise Fundamentalista: Guia Completo para Valoração de Investimentos
- Análise de Crédito: Entendendo Risco de Dívida e Capacidade do Emissor
-
 Análise de Indústria: Um Guia Completo para Insights de Negócios
A análise de indústria é uma ferramenta de avaliação de mercado usada por empresas e analistas para entender a dinâmica competitiva de uma indústria. Ela ajuda a ter uma noção do que está acontecendo ...
-
 Análise de Pareto: A Regra 80/20 Explicada
A análise de Pareto é uma ferramenta de tomada de decisão usada para comparar e corrigir problemas estrategicamente. Ela utiliza o princípio de Pareto, também conhecido como a regra 80/20 — nomeado em...