
Análise de Atribuição: Avaliação de Performance e Retorno de Portfólios
O que é Análise de Atribuição?
A análise de atribuição é um método sofisticado para avaliar a performance de um portfólio ou gestor de fundos. Também conhecida como "atribuição de retorno" ou "atribuição de performance", ela tenta analisar quantitativamente aspectos das seleções e decisões de investimento de um gestor de fundo ativo — e identificar fontes de retornos excedentes, especialmente em comparação a um índice ou outro benchmark.
Para gestores de portfólio e empresas de investimento, a análise de atribuição pode ser uma ferramenta eficaz para avaliar estratégias. Para investidores, a análise de atribuição funciona como uma forma de avaliar a performance de gestores de fundos ou dinheiro.
Principais Conclusões
- A análise de atribuição é uma ferramenta de avaliação usada para explicar e analisar a performance de um portfólio (ou gestor), especialmente contra um benchmark específico.
- A análise de atribuição foca em três fatores: as escolhas de investimento e alocação de ativos do gestor, seu estilo de investimento, e o timing de mercado de suas decisões e negociações.
- Classe de ativo e ponderação dos ativos dentro de um portfólio entram na análise das escolhas de investimento.
- Estilo de investimento reflete a natureza das posições: baixo risco, orientado para crescimento, etc.
- O impacto do timing de mercado é difícil de quantificar, e muitos analistas o consideram menos importante na análise de atribuição que seleção de ativos e estilo de investimento.
Como a Análise de Atribuição Funciona
A análise de atribuição foca em três fatores: as escolhas de investimento e alocação de ativos do gestor, seu estilo de investimento, e o timing de mercado de suas decisões e negociações.
O método começa identificando a classe de ativo na qual um gestor escolhe investir. Uma classe de ativo geralmente descreve o tipo de investimentos que um gestor escolhe; dentro disso, pode ser mais específico, descrevendo um mercado geográfico no qual se originam e/ou um setor industrial. Dívida de renda fixa europeia ou ações de tecnologia dos EUA poderiam ser exemplos.
Então, há a alocação dos diferentes ativos — ou seja, qual porcentagem do portfólio é ponderada para segmentos, setores ou indústrias específicas.
Especificar o tipo de ativos ajudará a identificar um benchmark geral para comparação de performance. Frequentemente, este benchmark assumirá a forma de um índice de mercado, uma cesta de ativos comparáveis.
Índices de mercado podem ser muito amplos, como o Índice S&P 500 ou o Índice Composto Nasdaq, que cobrem uma gama de ações; ou podem ser bastante específicos, focando em, digamos, fundos de investimento imobiliário (REITs) ou títulos corporativos de alto rendimento (high yield).
Analisando o Estilo de Investimento
O próximo passo na análise de atribuição é determinar o estilo de investimento do gestor. Como a identificação de classe discutida acima, um estilo fornecerá um benchmark contra o qual medir a performance do gestor.
O primeiro método de análise de estilo concentra-se na natureza das posições do gestor. Se são ações, por exemplo, são ações de empresas large-cap ou small-cap? Value ou growth?
O economista americano Bill Sharpe introduziu o segundo tipo de análise de estilo em 1988. A análise de estilo baseada em retornos (RBSA) traça os retornos de um fundo e busca um índice com histórico de performance comparável. Sharpe refinou este método com uma técnica que chamou de otimização quadrática, que lhe permitiu atribuir uma mistura de índices que correlacionavam mais de perto com os retornos de um gestor.
Explicando o Alfa
Uma vez que um analista de atribuição identifica essa mistura, ele pode formular um benchmark customizado de retornos contra o qual avaliar a performance do gestor. Tal análise deve lançar luz sobre os retornos excedentes, ou alfa, que o gestor desfruta sobre esses benchmarks.
O próximo passo na análise de atribuição tenta explicar esse alfa. É devido às escolhas de ações do gestor, seleção de setores, ou timing de mercado? Para determinar o alfa gerado por suas escolhas de ações, um analista deve identificar e subtrair a parcela do alfa atribuível a setor e timing. Novamente, isso pode ser feito desenvolvendo benchmarks customizados baseados na mistura de setores selecionada pelo gestor e no timing de suas negociações. Se o alfa do fundo é 13%, é possível atribuir uma fatia desse 13% à seleção de setor e timing de entrada e saída desses setores. O restante será alfa de seleção de ações.
Timing de Mercado e Análise de Atribuição
Embora alguns gestores empreguem estratégia buy-and-hold, a maioria está constantemente negociando, tomando decisões de compra e venda ao longo de um determinado período. Segmentar retornos por atividade pode ser útil, dizendo se as decisões do gestor de adicionar ou subtrair posições do portfólio ajudaram ou prejudicaram o retorno final — em comparação a uma abordagem buy-and-hold mais passiva.
Entra o timing de mercado, o terceiro grande fator que entra na análise de atribuição. Existe um debate razoável sobre sua importância, no entanto.
Certamente, esta é a parte mais difícil da análise de atribuição para colocar em termos quantitativos. Na medida em que o timing de mercado pode ser medido, estudiosos apontam a importância de medir os retornos de um gestor contra benchmarks reflexivos de altas e baixas. Idealmente, o fundo subirá em tempos de alta e cairá menos que o mercado em períodos de baixa.
Mesmo assim, alguns estudiosos observam que uma parcela significativa da performance de um gestor com relação a timing é aleatória, ou sorte. Como resultado, em geral, a maioria dos analistas atribui menos significância ao timing de mercado que à seleção de ativos e estilo de investimento.
-
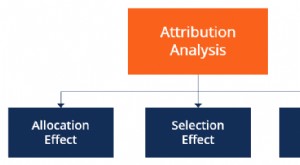
Análise de Atribuição: Entendendo o Desempenho da Carteira
A análise de atribuição, também conhecida como atribuição de retorno ou atribuição de desempenho, é uma ferramenta de avaliação usada para explicar e analisar o desempenho de uma carteira em relação a
-
Análise Ex-Ante: Entendendo o Potencial Futuro nas Finanças
O que é Ex-Ante? Ex-ante refere-se a eventos futuros, como os potenciais retornos de um determinado ativo ou de uma empresa. Vindo do latim, significa antes do evento. Grande parte da análise conduzid
Artigos em Destaque
- Entendendo as Cartas de Confirmação de Investimentos: O Que Você Precisa Saber
- Análise Incremental: Técnica de Decisão Empresarial
- Compromisso de Montreal Carbon Pledge: Investimento Responsável e Ação Climática
- Entendendo o 3C1 do Investment Company Act de 1940
- Análise de Tendências: Prevendo Movimentos de Preços das Ações - Um Guia de Análise Técnica
- Investimento de Capital: Definição, Tipos e Exemplos Práticos
- Investment Banking: Papéis, Responsabilidades e Principais Empregadores
- Fazendas de Investimento (Investment Farms): Renda Passiva na Agricultura
-
 Elaborando Relatórios de Investimento: Guia Completo
Relatórios de investimento (investment papers) são escritos para diversos propósitos e devem ser abrangentes, tirando conclusões específicas baseadas em evidências. O leitor deve traçar linha reta da ...
-
 Investimento em Bitcoin: Viabilidade a Longo Prazo e Análise de Mercado
Gráficos e Padrões Interpretar análise de mercado é entender padrões humanos e de mercado. O mesmo vale para análises estatísticas de criptomoedas. Compreender os padrões que regem as criptos pode lev...