
Empresas de Gestão de Ativos (AMCs): Guia Completo
O que é uma Empresa de Gestão de Ativos (AMC)?
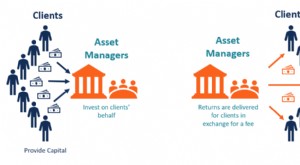
Uma empresa de gestão de ativos (Asset Management Company ou AMC) é uma firma que investe fundos agrupados de clientes, colocando o capital para trabalhar através de diferentes investimentos, incluindo ações, títulos, imóveis, master limited partnerships e mais. Junto com carteiras de indivíduos de alto patrimônio líquido (HNWI), AMCs gerem fundos hedge e planos de pensão, e — para melhor atender investidores menores — criam estruturas agrupadas como fundos mútuos, fundos de índice ou fundos de índice negociados em bolsa (ETFs), que podem gerir em um único portfólio centralizado.
AMCs são coloquialmente chamadas de gestoras de recursos ou firmas de gestão de dinheiro. Aquelas que oferecem fundos mútuos ou ETFs públicos também são conhecidas como empresas de investimento ou empresas de fundos mútuos. Tais negócios incluem Vanguard Group, Fidelity Investments, T. Rowe Price e muitas outras.
AMCs são geralmente distinguidas por seus ativos sob gestão (AUM) — a quantidade de ativos que gerem.
Principais Conclusões
- Uma empresa de gestão de ativos (AMC) investe fundos agrupados de clientes em variedade de títulos e ativos.
- AMCs variam em tamanho e operações, desde gestores pessoais que lidam com contas de indivíduos de alto patrimônio (HNW) e têm alguns centenas de milhões em AUM, até gigantes empresas de investimento que oferecem ETFs e fundos mútuos e têm trilhões em AUM.
- Gestores de AMCs são compensados via taxas, geralmente porcentagem dos ativos sob gestão do cliente.
- A maioria das AMCs é submetida a padrão fiduciário.
Entendendo as Empresas de Gestão de Ativos (AMCs)
Por terem pool de recursos maior que o investidor individual poderia acessar sozinho, AMCs proporcionam mais diversificação e opções de investimento. Comprar para tantos clientes permite que AMCs pratiquem economias de escala, frequentemente obtendo desconto de preço em suas compras.
Agregar ativos e pagar retornos proporcionais também permite que investidores evitem requisitos mínimos de investimento frequentemente exigidos ao comprar títulos por conta própria, bem como a capacidade de investir em variedade maior de títulos com menor quantidade de capital.
Taxas das AMCs
Na maioria dos casos, AMCs cobram taxa calculada como porcentagem do AUM total do cliente. Essa taxa de gestão de ativos é uma porcentagem anual definida, calculada e paga mensalmente. Por exemplo, se uma AMC cobra taxa anual de 1%, cobraria R$ 100.000 em taxas anuais para gerir portfólio de R$ 10 milhões. Contudo, como valores de portfólio flutuam diária e mensalmente, a taxa calculada e paga todo mês flutuará mensalmente também.
Continuando o exemplo, se o portfólio de R$ 10 milhões aumenta para R$ 12 milhões no ano seguinte, a AMC ganhará R$ 20.000 adicionais em taxas. Inversamente, se cai para R$ 8 milhões devido a correção de mercado, a taxa da AMC reduziria em R$ 20.000. Assim, cobrar taxas como porcentagem do AUM alinha os interesses da AMC aos do cliente; se os clientes prosperam, a AMC prospera, mas se os portfólios perdem, as receitas da AMC declinam também.
A maioria das AMCs define taxa anual mínima, como R$ 5.000 ou R$ 10.000, para focar em clientes com portfólio de pelo menos R$ 500.000 ou R$ 1 milhão. Além disso, algumas AMCs especializadas, como fundos hedge, podem cobrar taxas de performance por gerar retornos acima de nível definido ou que batam um benchmark. O modelo "dois e vinte" (two and twenty) é padrão na indústria de fundos hedge.
Lado da Compra (Buy Side)
Tipicamente, AMCs são consideradas firmas do lado da compra (buy-side). Isso significa que ajudam seus clientes a tomar decisões de investimento baseadas em pesquisa proprietária interna e análise de dados, enquanto também usam recomendações de títulos de firmas do lado da venda (sell-side).
Firmas do lado da venda, como bancos de investimento e corretoras, em contraste, vendem serviços de investimento para AMCs e outros investidores. Realizam grande quantidade de análise de mercado, olhando tendências e criando projeções. Seu objetivo é gerar ordens de negociação nas quais podem cobrar taxas de transação ou comissões.
Empresas de Gestão de Ativos (AMCs) vs. Corretoras
Corretoras e AMCs se sobrepõem em muitas formas. Além de negociar títulos e fazer análise, muitos corretores aconselham e gerem carteiras de clientes, frequentemente através de divisão especial de "investimento privado" ou "gestão de patrimônio" ou subsidiária. Muitas também oferecem fundos mútuos proprietários. Seus corretores também podem atuar como assessores, discutindo metas financeiras, recomendando produtos e auxiliando clientes de outras formas.
Em geral, porém, corretoras aceitam quase qualquer cliente, independentemente do valor a investir, e têm padrão legal de fornecer serviços "adequados" (suitable). Adequado essencialmente significa que, desde que façam seu melhor esforço para gerir os fundos sabiamente, alinhados aos objetivos declarados dos clientes, não são responsáveis se os clientes perderem dinheiro.
Em contraste, a maioria das firmas de gestão de ativos são firmas fiduciárias, submetidas a padrão legal mais alto. Essencialmente, fiduciários devem agir no melhor interesse de seus clientes, evitando conflitos de interesse a todo momento. Se falharem, enfrentam responsabilidade criminal. São submetidos a esse padrão mais alto em grande parte porque gestores de recursos geralmente têm poderes discricionários de negociação sobre contas. Ou seja, podem comprar, vender e tomar decisões de investimento por sua autoridade, sem consultar o cliente primeiro. Em contraste, corretores devem pedir permissão antes de executar negociações.
AMCs geralmente executam suas negociações através de corretora designada. Essa corretora também atua como custodiante designado que mantém ou abriga a conta do investidor. AMCs também tendem a ter limites mínimos de investimento mais altos que corretoras, e cobram taxas em vez de comissões.
Gestão profissional, legalmente responsável
Diversificação de portfólio
Maiores opções de investimento
Economias de escala
Taxas de gestão significativas
Mínimos de conta altos
Risco de subperformance do mercado
Exemplo de Empresa de Gestão de Ativos (AMC)
Como mencionado, provedores de famílias populares de fundos mútuos são tecnicamente AMCs. Além disso, muitos bancos e corretoras de alto perfil têm divisões de gestão de ativos, geralmente para HNWI ou instituições.
Existem também AMCs privadas que não são nomes conhecidos, mas são bem estabelecidas no setor. Um exemplo é a RMB Capital, firma independente de investimento e assessoria com aproximadamente US$ 10 bilhões em AUM. Sediada em Chicago, com 10 outros escritórios nos EUA e cerca de 142 funcionários, a RMB tem divisões diferentes, incluindo:
- RMB Wealth Management para investidores de varejo abastados
- RMB Asset Management para investidores institucionais
- RMB Retirement Solutions, que administra planos de aposentadoria para empregadores
A firma também tem subsidiária, RMB Funds, que gerencia seis fundos mútuos.
-
Gestão de Ativos e Passivos (ALM): Guia Completo para Instituições Financeiras
A Gestão de Ativos e Passivos (ALM - Asset and Liability Management) é uma prática usada por instituições financeiras para mitigar riscos financeiros resultantes de descompasso entre ativos e passivos
-
Gestão Estratégica: Definição, Objetivos e Implementação
A gestão estratégica é a formulação e implementação de objetivos e projetos principais, pela gestão de uma organização em nome de seus acionistas (ou proprietários). Tipicamente, o processo de formula
Artigos em Destaque
- Otimizando Saúde do Estoque para Sucesso do Negócio
- Contas de Gestão de Ativos (Asset Management Accounts): Guia Completo
- Dominar a Gestão de Ativos e Investimento para um Futuro Seguro
- Gestão de Investimento Especializada para Pequenos Investidores | Crescimento de Carteira
- Gestão de Investimento Imobiliário (Arrendamento): Maximizar Retornos e Relação com Inquilinos
- Gestão de Investimento Profissional e Consultores de Ativos | Capital Asset Advisors
- Entendendo Trusts: Proteção de Ativos e Gestão de Investimentos
- Gestão de Ativos e Passivos (ALM): Guia Completo
-
 Empresas de Gestão de Ativos (AMCs): Guia Completo
Uma empresa de gestão de ativos (AMC) é uma firma que investe um fundo de capital agrupado (pooled) em nome de seus clientes. O capital é usado para financiar diferentes investimentos em várias classe...
-
 Obrigação de Desativação de Ativos (ODA): Definição, Cálculo e Mensuração Subsequente
A Obrigação de Desativação de Ativos (ODA), ou ARO (*Asset Retirement Obligation*), é uma obrigação legal associada à desativação futura de um ativo tangível de longo prazo. Aplica-se quando a empresa...