
Anuidades Explicadas: Guia Completo para Rendimento na Reforma
Se está reformado ou a aproximar-se da reforma, poderá considerar uma anuidade como fonte de rendimento. Antes de analisarmos todos os aspetos das anuidades — um aviso: a Wealthsimple não possui licença de seguros e não oferece anuidades. Dito isto, aqui está alguma informação que poderá querer conhecer se estiver a ponderar adquirir uma.
O que é uma Anuidade?
A resposta simples: uma anuidade é um contrato entre si e uma companhia de seguros que obriga a seguradora a efetuar pagamentos a si, de imediato ou no futuro. Adquire uma anuidade através de um único pagamento ou de uma série de pagamentos ao longo do tempo. É uma opção para financiar a sua reforma se desejar depender de um fluxo de rendimento estável.
Tipos de Anuidades
Existem muitos tipos de anuidades à escolha, incluindo: anuidades fixas, variáveis ou indexadas. Eis o que cada uma significa na prática.
Anuidades Fixas
Garantem que a seguradora lhe pagará, ao comprador, uma taxa de juro fixa e garantida sobre as suas contribuições para a anuidade durante um período acordado.
Anuidades Variáveis
O seu valor altera-se consoante o desempenho dos investimentos (frequentemente fundos mútuos). Ao contrário das anuidades fixas, as variáveis não proporcionam um retorno específico ou garantido.
Anuidades Indexadas
Dependem do desempenho de um índice, como o S&P 500, oferecendo a possibilidade de crescimento do investimento. As anuidades indexadas oferecem um retorno mínimo garantido, razão pela qual alguns as veem como vantajosas face ao investimento tradicional.
Como vê, existem muitos tipos de anuidades. O melhor é avaliar qual se adequa ao seu perfil — considerando o risco de investimento, as suas necessidades e regras como penalizações por resgate antecipado.
Vantagens e Desvantagens das Anuidades
Acha que uma anuidade é adequada para si? Como em tudo, o melhor é ponderar os prós e contras antes de decidir.
Vantagens
Já atingiu o limite do seu RRSP? As anuidades podem proporcionar mais formas de poupar para a reforma com benefícios fiscais.
Pode investir um montante maior e diferir o pagamento de impostos. Não há limite anual de contribuição para uma anuidade.
As anuidades têm tributação diferida — não paga impostos sobre o dinheiro enquanto este está na anuidade. Só paga quando o retira.
Desvantagens
Ilíquidez. Ponto final. O seu dinheiro fica bloqueado e não consegue aceder a ele.
Pagará comissões nas anuidades porque são um produto de seguros.
Pode adicionar um "rider" (cláusula adicional), que pode incluir provisões de rendimento, legado ou cuidados de longa duração, como cuidar de beneficiários após a sua morte — mas isso custa mais.
São tão boas quanto a companhia de seguros que as fornece. Não há garantia de que a anuidade estará lá para si. E se a seguradora falir? Lá se vai a sua anuidade.
Pode ainda perder dinheiro e, como as taxas de juro atuais são baixas, expõe-se ao risco de inflação.
Os seus herdeiros herdam a sua base de custo e podem pagar imposto à sua taxa normal de rendimento.
Como Funciona uma Anuidade?
Montar uma anuidade é como passar por um buffet. Pode misturar e combinar o seu "prato" consoante os seus gostos e situação pessoal. Se está no mercado para uma anuidade, aqui estão alguns pontos a ter em conta.
Considere os Prémios
Prémio único ou múltiplos? Qual funciona melhor para as suas necessidades? Prefere pagar a anuidade num único grande pagamento ou fazer uma série de pagamentos ao longo de vários anos? Pode efetuar pagamentos mensais, trimestrais, anuais ou um pagamento único.
Decida Qual o Tipo que Pretende
Sempre que profissionais discutem anuidades, dois tipos surgem tipicamente: imediatas e diferidas.
Anuidades Imediatas
Pagam-lhe rendimento de imediato (ou quase). Lembra-se da opção de pagamento único? Aqui é onde entra em vigor. Faz um único pagamento à companhia de seguros e começa a receber rendimento um período de anuidade após a compra. Quão cedo depende da companhia. Geralmente pode começar a receber entre 30 dias a um ano após o primeiro pagamento. As anuidades imediatas são uma opção popular entre reformados — consegue ver porquê? Recebe pagamento rapidamente.
Anuidades Diferidas
Oferecem poupança com vantagens fiscais e rendimento vitalício. Qual o benefício de uma anuidade diferida? A sua anuidade acumula juros durante esse tempo e pode aumentar o seu rendimento futuro. Com uma anuidade diferida, começa a receber pagamentos anos ou décadas no futuro. Os seus prémios crescem com tributação diferida dentro da anuidade. Em outras palavras, é como plantar uma muda para ter um bordo daqui a anos.
Muitas pessoas usam anuidades diferidas para complementar contas de reforma individuais e planos de reforma patrocinados pelo empregador. (Há uma boa razão para isso — continue a ler!)
Outros Tipos de Investimento para a Reforma
Não tem a certeza se as anuidades são a melhor opção? Compreensível. Vamos ver algumas alternativas.
Contas de Reforma
As contas de reforma não podiam ficar de fora, certo? São uma ótima opção se já tem acesso a uma através do seu emprego (ex: RRSP de Grupo) e ainda está a trabalhar. Pode saber mais sobre os vários tipos de contas aqui.
Se nunca tirou tempo para configurar a sua conta de reforma, provavelmente está a deixar dinheiro na mesa. Muitas empresas oferecem uma percentagem sobre o valor que você próprio investe.
Verifique com o departamento de recursos humanos da sua empresa se tem um plano de reforma. Depois, não perca tempo. Inscreva-se para que a empresa também contribua.
Robo-advisor
Um robo-advisor é um serviço que usa software altamente especializado para fazer o trabalho de gestores de património ou consultores de investimento — pessoas que decidem no que deve investir e depois ajustam esses investimentos ao longo do tempo.
Os robo-advisors geralmente fazem-lhe algumas perguntas para determinar a sua tolerância ao risco, que provavelmente será baixa se estiver a entrar na reforma. Depois, através de algoritmos proprietários, distribuem o seu dinheiro em investimentos adequados, fazendo ajustes à medida que a sua situação e o mercado mudam.
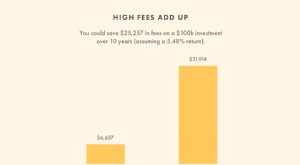
Quando abre uma conta com um robo-advisor, estes geralmente cobram cerca de 1% menos em taxas do que um consultor de investimento profissional. Conseguem taxas mais baixas porque geralmente não têm sucursais físicas como a maioria das instituições financeiras e automatizam muito trabalho manual. Uma taxa de 1% sobre todas as suas poupanças de reforma pode somar uma quantia significativa, por isso é muito sensato pesquisar e encontrar uma alternativa de baixa taxa como um robo-advisor, se isso melhor se adequar às suas necessidades.
Obrigações em Escada (Laddered Bonds)
Já ouviu falar de uma escada de obrigações? É uma forma de tirar partido de obrigações com diferentes taxas de maturidade. Eis um exemplo de como funciona:
Digamos que planeia investir 30.000€.
Compra três obrigações cada uma com valor nominal de 10.000€.
Ou — compra 10 obrigações com valor nominal de 3.000€.
As obrigações vencem em momentos diferentes. A primeira vence num ano, a seguinte no ano seguinte, a seguinte — adivinhou. Pode distribuí-las ao longo de 10 anos também.
É uma forma potencialmente de baixo risco de obter retorno nas suas poupanças de reforma.
Fundos de Índice
Nervoso em mergulhar os seus fundos num fundo de índice que acompanha o mercado? (Significa que o seu dinheiro também pode cair com o mercado.) No entanto, os fundos de índice são baratos e geralmente recuperam com o mercado, já que o acompanham. ETFs populares como o Vanguard Index 500 (VFINX) ou um fundo negociado em bolsa (ETF) como o SPDR S&P 500 ETF (SPY) são opções.
Decida se as Anuidades São Certas para Si
Se está a coçar a cabeça a pensar qual a melhor opção, considere o seguinte:
A sua tolerância ao risco
O seu horizonte temporal
Se quer que os seus beneficiários beneficiem
As suas outras necessidades ou objetivos (preferiria começar algo para os netos?)
Independentemente da sua decisão, não a deve tomar de ânimo leve. Escolher uma anuidade é uma decisão importante, por isso certifique-se de que é a certa para si e fale com um profissional que ofereça anuidades antes de sacar da carteira.
-

Seguro de Invalidez: Guia Completo de Cobertura e Opções
Precisa de seguro de invalidez? Sim! Definitivamente precisa de seguro de invalidez.Mas pode ser confuso entender o que precisa. E para algumas pessoas, o seu empregador pode fornecer-lhe algo - então
-

Comércio Conversacional: Guia Completo para Empresas
Há muito tempo, vivemos em uma economia de produto onde marcas competem umas com as outras para entregar os melhores produtos aos menores preços. Essa corrida não tem sido fácil, porém. A Amazon já ab
Artigos em Destaque
- Anuidades Variáveis: Benefícios, Riscos e Como Avaliar
- Anuidades Fixas vs. Variáveis: Comparação Completa para Aposentadoria
- Anuidade Privada (Private Annuity): Guia de Transferência de Patrimônio
- Investimento ESG: Guia Completo sobre Fatores Ambientais, Sociais e de Governança
- Opções de Venda (Put Options): Guia para Iniciantes para Proteger Investimentos
- Blockchain Explicado: Guia Simples para Entender a Tecnologia
- Planejamento Financeiro Completo: Guia Prático para Construir Riqueza
- Entendendo Stablecoins Cripto: Guia Completo
-
 Anuidades Explicadas: Garanta sua Renda na Aposentadoria
Muitas pessoas estão familiarizadas com contas poupança, 401(k)s e outros tipos de planejamento de aposentadoria — no entanto, se você perguntar o que é uma anuidade, provavelmente receberá ombros enc...
-
 ETFs Explicados: Guia Completo sobre Fundos Negociados em Bolsa
Um fundo negociado em bolsa, ETF na sigla em inglês, é um fundo de investimento que permite comprar uma grande cesta de ações individuais ou títulos governamentais e corporativos numa única compra. Pe...