
Planos de Propriedade de Ações para Empregados (ESOPs): Benefícios e o que Você Precisa Saber
Seu empregador oferece um plano de propriedade de ações para empregados (ESOP)? Se ainda não oferece, pode passar a oferecer em breve. Pesquisas da Universidade de Georgetown indicam que empresas com ESOPs enfrentaram recessões de forma significativamente melhor do que aquelas sem esses planos.
Especialistas preveem que mais empresas adotarão ESOPs como opções de aposentadoria para seus colaboradores.
A oportunidade de possuir uma fatia da empresa onde se trabalha — sem custo para o empregado — parece fantástica, mas apresenta riscos que devem ser compreendidos.
Sem custo inicial — exceto o risco de concentração
Renee Fellman, especialista em reestruturação de ESOPs no setor industrial, alerta que os empregados devem entender exatamente no que estão ingressando. Embora os proprietários-colaboradores participem do sucesso da empresa, também compartilham seus riscos. Por exemplo, se a empresa atua em um setor em declínio ou se o ESOP não define diretrizes claras de responsabilidade em toda a organização, as ações do empregado podem estar fadadas ao fracasso.
Por outro lado, ESOPs bem estruturados em empresas em crescimento podem ser ferramentas poderosas para construir poupança para a aposentadoria.
Nem todo ESOP se tornará um presente de criação de riqueza, mas raramente há razão para recusar o benefício quando oferecido. "Mesmo que o benefício final seja de apenas um dólar, continua sendo um dólar grátis", afirma Kyle Coltman, diretor administrativo da SES Advisors, que projetou e implementou mais de 500 ESOPs.
"A empresa está financiando um benefício de aposentadoria para o empregado sem custo para ele. Todos os empregados elegíveis devem participar dos seus ESOPs", recomenda Coltman.
Empregados que dedicam tempo para compreender o benefício e como ele se encaixa em um plano maior de poupança para a aposentadoria tendem a obter melhores resultados.
O que você precisa saber
Empresas que oferecem ESOPs são obrigadas a fornecer aos empregados qualificados uma descrição resumida do plano, com informações sobre elegibilidade e requisitos de participação. O primeiro passo é ler atentamente esse documento.
Muitas empresas também realizam sessões de comunicação para informar os empregados sobre o plano e o desempenho dos investimentos, explica Jared Kaplan, advogado especializado em ESOPs na McDermott Will & Emery, em Chicago.
Kaplan recomenda que os empregados compreendam três conceitos fundamentais sobre seu plano:
- Valor da conta. O valor da conta do empregado varia ao longo do tempo, e é importante acompanhar essas mudanças. "Em uma empresa de capital aberto, o valor flutua com o valor de mercado das ações", diz Kaplan. "Em uma empresa de capital fechado, o valor é determinado por uma avaliação realizada pelo menos uma vez por ano."
- Pagamento dos benefícios. Um benefício de aposentadoria só é útil quando o empregado pode efetivamente usá-lo. "Você deve saber como e quando os benefícios serão pagos a você ou ao seu beneficiário", orienta Kaplan.
- Questões tributárias. Alguns benefícios de ESOP são tributados a taxas mais baixas que outros benefícios de aposentadoria, então os empregados devem entender as implicações fiscais do seu plano. "Se certos requisitos forem atendidos, uma parcela substancial da sua distribuição do ESOP pode ser tributada à alíquota de ganhos de capital de longo prazo", explica Kaplan. As alíquotas de ganhos de capital de longo prazo são significativamente inferiores às de renda ordinária na maioria dos casos.
Reforce a segurança da sua aposentadoria
Empregados não devem depender exclusivamente de um ESOP para sua aposentadoria.
"Sempre recomendo que os empregados contribuam para seu plano 401(k), poupem o que puderem da renda pós-impostos e complementem essas economias com a conta do ESOP", diz Coltman. "O velho ditado 'não coloque todos os ovos na mesma cesta' continua valendo."
Como um ESOP consiste em ações de uma única empresa, ele não oferece diversificação, o que apresenta risco significativo de perdas. Por outro lado, ESOPs podem proporcionar ganhos substanciais.
"Uma conta 401(k) investida em um fundo de índice S&P 500 nos últimos 10 anos teria tido crescimento virtualmente nulo, enquanto a maioria das contas ESOP teve desempenho muito superior, algumas de forma muito significativa", afirma Kaplan.
Uma forma de mitigar o risco é investir em uma carteira diversificada de fundos que representem diferentes classes de ativos.
"É raro um empregador oferecer o ESOP como único veículo de benefícios de aposentadoria", observa Kaplan. A maioria também oferece 401(k) ou outro tipo de plano.
Além disso, existem proteções específicas para trabalhadores mais velhos, explica Jeffrey Gluck, diretor administrativo da CBIZ, empresa de assessoria financeira. "Quando o empregado completa 50 anos e 10 anos no plano, o fundo fiduciário do ESOP deve começar a diversificar as ações do empregado (investindo em outros ativos)", diz Gluck. "Assim, nem tudo permanece em ações da empresa, mas continua sob controle do fundo fiduciário do ESOP."
Por fim, as taxas de contribuição do empregador são significativamente maiores em ESOPs do que em outros planos de aposentadoria. "Por isso, a maioria dos empregados cobertos por ESOPs possui dupla fonte de recursos para aposentadoria: uma conta diversificada e uma conta de ações da empresa", conclui Kaplan.
-
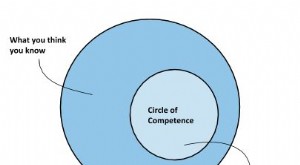
Círculo de Competência: Chave para Investir em Ações com Sucesso
Warren Buffett e Charlie Munger são nomes que a maioria dos investidores experientes conhece. Investidores ao redor do mundo tentam replicar suas carteiras em menor escala, buscando retornos proporcio
-

Como preparar sua carteira para a volatilidade do mercado
Planejar para uma queda do mercado exige reconhecer que ninguém tem bola de cristal. Tentar prever o momento exato de uma correção costuma ser ineficaz. Ainda assim, você pode preparar sua carteira pa
Artigos em Destaque
- Planos de Propriedade de Ações para Empregados (ESOP): Guia Completo
- ESOP: Planos de Participação Acionária de Empregados — Benefícios e Funcionamento
- ESOPs: Benefícios e Desvantagens para Empresas, Donos e Empregados
- Compreender Riscos de Mercado e Estratégias de Diversificação
- Maximize suas Contribuições no Thrift Savings Plan (TSP)
- Planos de Poupança para Empregados: Guia Completo para Empregadores
- Plano de Compra de Ações para Empregados (ESPP): Guia Completo
- Plano de Compra de Ações para Empregados (ESPP): 4 Benefícios para a Reforma
-
 ESPP vs. ESOP: diferenças entre planos de ações para empregados
Planos de ações para empregados incluem ESPP e ESOP. O ESPP permite comprar ações da empresa com desconto. O ESOP é um plano de reforma que detém ações da empresa. Propriedade No ESPP, o empregado é d...
-
 Contas de Aposentadoria para Pequenas Empresas: Guia Completo
Entre pequenas empresas, planos 401(k) patrocinados pelo empregador parecem ter má reputação. Segundo o Government Accountability Office dos EUA, entre 51% e 71% dos empregados de pequenas empresas n...