
O Impacto Financeiro de Longo Prazo da Crise de 2008 nos Idosos
Entre outubro de 2007 e novembro de 2008, o Dow Jones perdeu mais de 40%, e os investidores registaram perdas de mais de 50 biliões de dólares globalmente. Num relatório de dezembro de 2008, a AARP afirmou: "A recessão económica em curso é provavelmente a pior desde a Segunda Guerra Mundial. O seu impacto nos americanos mais velhos pode ser devastador."
Um relatório de março de 2010 do Population Reference Bureau (PRB), referenciando dados recolhidos pelo American Life Panel (ALP), o Health and Retirement Study (HRS) e outros, disse: "Evidências crescentes indicam que a recessão apagou décadas de melhorias no bem-estar material dos grupos mais vulneráveis — crianças, idosos e pobres."
Contraste essas conclusões com esta conclusão de um relatório do PRB, publicado em novembro de 2015: "A Grande Recessão (2007 a 2009) teve efeitos económicos abrangentes em americanos de todas as idades, mas as pessoas mais velhas foram relativamente isoladas da prolongada recessão económica."
Esta disparidade convida a um exame do impacto que a crise teve nos idosos e porquê.
Principais Conclusões
- Num relatório de dezembro de 2008, a AARP disse: "A recessão económica em curso é provavelmente a pior desde a Segunda Guerra Mundial. O seu impacto nos americanos mais velhos pode ser devastador."
- Em última análise, o impacto da recessão na riqueza dos idosos foi modesto.
- Até 2012, os idosos em geral tinham recuperado a maior parte da riqueza perdida durante a Grande Recessão.
- De 2017 a 2018, o rendimento médio real (após ajustar para inflação) de todos os lares chefiados por pessoas mais velhas aumentou 3,3%.
- Em 2019, 10,7 milhões (20,2%) de americanos com 65 anos ou mais estavam na força de trabalho.
Variações Dentro de um Grupo Demográfico
O relatório da AARP deixou claro que, dentro da população sénior, não existe uma realidade financeira única. Durante a crise, esperava-se que menos idosos perdessem os seus empregos, graças em parte ao facto de uma pequena percentagem dessa população ter empregos.
Para aqueles que se viram desempregados, as consequências eram esperadas como sérias. Aqueles com planos de benefícios definidos eram geralmente considerados em melhor situação do que aqueles com planos de contribuições definidas, embora houvesse um receio real de que alguns planos de benefícios definidos fossem congelados ou falhassem.
Pessoas que tinham de complementar a Segurança Social com dinheiro de 401(k) ou IRA estavam entre as que se esperava serem mais afetadas negativamente. Alguns poupadores que não tinham saído de ações para obrigações já tinham visto grandes perdas. Idosos ainda não com idade suficiente para o Medicare estavam em risco de perder o seu seguro de saúde. Pessoas que possuíam as suas casas na totalidade eram esperadas para se saírem melhor do que aquelas que ainda tinham hipotecas, especialmente aquelas que viram as suas hipotecas ficarem "submersas" (underwater).
O Fim da Crise
O relatório do PRB de 2010 mostrou que mais de 70% dos indivíduos com 40 anos ou mais sentiram que a recessão os tinha afetado. Entre novembro de 2008 e janeiro de 2010, cerca de 30% desses lares disseram ter experimentado estar mais de dois meses atrasados na hipoteca, capitais próprios negativos na casa, execução hipotecária ou desemprego.
Cidadãos mais velhos (como todos os grupos demográficos) gastaram menos, reduziram poupanças e cortaram cuidados médicos durante este período. Para abrandar as perdas de poupança de reforma, mais de 55% dos trabalhadores com 50 a 64 anos esperavam estar a trabalhar a tempo inteiro quando atingissem os 65 anos. O número de idosos desempregados mais do que duplicou entre novembro de 2007 e agosto de 2009.
Impacto na Riqueza
Apesar do desemprego, valores de casas mais baixos e um declínio geral nas contas de poupança de reforma, as taxas de pobreza para aqueles com acesso a benefícios da Segurança Social permaneceram inalteradas, de acordo com o relatório do PRB de 2015. As pessoas mais velhas tinham mais riqueza a perder.
De 2007 a 2011, a riqueza líquida mediana entre adultos com 65 anos ou mais declinou 64.012 dólares, comparado com 72.380 dólares para aqueles de 55 a 64, 60.295 dólares para trabalhadores entre 35 e 54, e 2.094 dólares para aqueles com menos de 35 anos.
Por outro lado, os idosos experimentaram declínios percentuais menores na riqueza durante este período, com os de 65 anos ou mais a ver a sua riqueza líquida diminuir apenas 25%, enquanto os de 55 a 64 experimentaram um declínio de 33%, e os entre 35 e 54 sofreram uma queda de 61%.
Em última análise, o impacto da recessão na riqueza dos idosos foi modesto. Após considerar o valor futuro da Segurança Social e pensões de benefícios definidos, os Baby Boomers na casa dos 50 anos tiveram um declínio de 3,6% na riqueza entre 2006 e 2012.
Até 2012, os idosos em geral tinham recuperado a maior parte da riqueza perdida durante a Grande Recessão. Mas isso dependia de como responderam aos declínios iniciais. Segundo a Fidelity, em junho de 2017, as pessoas que permaneceram investidas desde 2007 viram um crescimento médio de cerca de 240%, enquanto aquelas que venderam as suas ações em 2008 ou início de 2009 e voltaram ao mercado mais tarde tiveram um crescimento de apenas 157%.
Impacto nos Valores das Casas e Gastos
Até 2010, 15% dos proprietários com menos de 50 anos tinham hipotecas submersas. No entanto, apenas 7% dos com 50 a 64 anos tinham casas com capitais próprios negativos, e apenas 4% das hipotecas detidas por pessoas com 65 anos ou mais estavam "de cabeça para baixo".
Os americanos perderam biliões de dólares em capital próprio da habitação durante a crise financeira. Mas a menos que estivessem a tentar vender uma casa durante esse período, os cidadãos mais velhos foram amplamente poupados dos piores efeitos imediatos desta perda devido a saldos de hipoteca baixos ou hipotecas que tinham sido pagas antes do início da recessão.
Isso não significa que tenham ficado intocados. Durante a Grande Recessão, 33% das pessoas com 55 a 64 anos reduziram gastos, incluindo cortes em cuidados de saúde, alimentação e outras despesas. Em contraste, apenas 17% dos com 75 anos ou mais cortaram os seus gastos. De facto, os idosos mais velhos eram mais propensos a aumentar os gastos, um sinal de que estavam um pouco isolados financeiramente.
Alguns americanos mais velhos que cortaram gastos, passaram tempo (cozinhar em casa) em vez de dinheiro (comer fora). Um aspeto dos gastos que surgiu foi a crença entre os idosos de que teriam menos dinheiro para deixar aos filhos — cerca de 20% menos, segundo um estudo.
Impacto no Emprego e Reforma
Embora o desemprego tenha aumentado acentuadamente durante a recessão, muitos Baby Boomers conseguiram manter-se no emprego, suavizando os números gerais. A idade geral da força de trabalho aumentou durante e logo após a recessão. O número de americanos com 65 anos ou mais ainda a trabalhar aumentou 2,2% entre 2010 e 2013, enquanto o número de trabalhadores com 18 a 29 anos diminuiu 2,7%, segundo a Gallup.
A razão para o aumento de trabalhadores mais velhos foi provavelmente devido a idosos que permaneceram na força de trabalho ou voltaram a ela para reconstruir as suas poupanças de reforma. Outros fatores incluíram a necessidade de apoiar membros mais novos da família que tinham perdido empregos ou casas.
Idosos perto da idade de reforma no final da recessão que optaram por permanecer na força de trabalho fizeram-no por mais quatro anos em média. A percentagem de riqueza perdida durante a recessão não parecia ser um fator. Trabalhadores mais velhos já estavam a permanecer na força de trabalho por mais tempo há vários anos antes da recessão.
Impacto na Saúde
A saúde económica e física estão ligadas. Alguns idosos que viram uma diminuição na riqueza durante a recessão adiaram consultas médicas, cortaram medicamentos e experimentaram mais stress, que por si só é um fator de saúde. Um estudo descobriu que pessoas com 45 a 66 anos que perdem os seus empregos durante uma recessão têm maior risco de morrer do que aqueles que perdem os empregos durante um período não recessivo.
O Fator Falência
Segundo o Institute for Financial Literacy (IFL), 21,8% das falências em 2006 foram apresentadas por pessoas com 55 anos ou mais. Em 2009, subiu para 25%. Historicamente, quando idosos declaram falência, a dívida médica é a principal razão.
Com a crise financeira, rendimento perdido, desemprego e contas de reforma esgotadas também foram fatores. O aumento da falência entre americanos mais velhos continua até aos dias de hoje, com um estudo recente a indicar que a taxa de falência entre aqueles com 65 anos ou mais é cinco vezes o que era entre 1991 e 2018.
Nem tudo pode ser atribuído à Grande Recessão. A investigação sugere que uma mudança de 30 anos no risco financeiro do governo e empregadores para indivíduos — principalmente através da substituição de pensões de benefícios definidos por planos de contribuições definidas, como 401(k)s — é uma grande parte do problema e mais gastos de bolso em saúde.
Conclusão
-
Entendendo a Inter-relação das Demonstrações Financeiras
As 3 demonstrações financeiras estão todas interligadas e dependem umas das outras. Na modelagem financeira, seu primeiro trabalho é vincular todas as três demonstrações no Excel, por isso é fundament
-
Dominando FP&A: Guia das Demonstrações Financeiras Essenciais
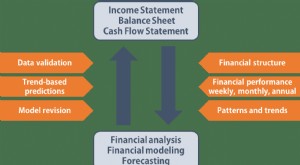
Qualquer profissional que atue no departamento de Planejamento e Análise Financeira (FP&A) deve dominar as três demonstrações financeiras fundamentais: Demonstração do Resultado (DRE), Balanço Pat
Artigos em Destaque
- Aquisição do Bear Stearns pelo JPMorgan Chase: Uma Década Após a Crise
- Entendendo Crises Financeiras: Causas, Efeitos e Prevenção
- Encontre o Consultor Financeiro Ideal: Um Guia Completo
- Lobby da AARP: Como a Advocacia Sênior Impacta Você
- Como Escolher um Assessor Financeiro: Guia Completo e Custos
- Impacto do 11 de Setembro no Mercado de Ações dos EUA: Análise Histórica
- Cripto e Coronavírus: Impacto no Mercado Cripto e Estabilidade Financeira | Análise de Especialistas
- Navegando a Recuperação Econômica: Indicadores-Chave Sinalizando o Fim da Crise do Coronavírus
-
 Entendendo a Crise Financeira Global de 2008-2009: Causas e Impactos
A Crise Financeira Global de 2008-2009 refere-se à enorme crise financeira que o mundo enfrentou de 2008 a 2009. A crise financeira afetou indivíduos e instituições ao redor do globo, com milhões de a...
-
 Entendendo a Crise Financeira Asiática: Causas, Impacto e Lições
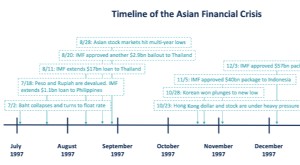
A Crise Financeira Asiática é uma crise causada pelo colapso da taxa de câmbio e da bolha de hot money (capital volátil). Começou na Tailândia em julho de 1997 e se espalhou pelo Leste e Sudeste Asiát...