
A Regra dos 4% Ainda Funciona? Repensando as Retiradas na Aposentadoria
A chamada regra dos 4% responde a uma pergunta clássica: quanto posso sacar por ano da minha poupança sem ficar sem dinheiro na aposentadoria? Ela foi popularizada nos anos 1990 pelo consultor financeiro William Bengen, após analisar retornos históricos do mercado e da inflação entre 1926 e 1992.
Na época, Bengen concluiu que carteiras com 50% em ações e 50% em títulos poderiam durar pelo menos 30 anos se os saques fossem limitados a 4% ao ano, com ajustes pela inflação. Outros estudos confirmaram a regra usando dados mais recentes.
Por que a regra pode precisar de ajustes
O problema é que o futuro pode trazer condições diferentes do passado. As pessoas vivem mais, e 30 anos de renda podem não ser suficientes. Além disso, a regra pressupõe que crises futuras não serão mais extremas do que as já observadas.
Eventos recentes mostram que isso pode não se sustentar. Juros baixos, volatilidade elevada e quedas rápidas no mercado acionário podem comprometer planos baseados em premissas antigas.
Quando se planeja aposentadoria, é preciso trabalhar com cenários conservadores. Não basta ter 90% de chance de não ficar sem dinheiro; o ideal é buscar segurança máxima. Assim, muitos planejadores recomendam taxas de retirada de 3% ou 3,5%.
Menos saque, mais poupança
Reduzir a taxa de retirada significa poupar mais antes de se aposentar ou gastar menos depois. Por exemplo, quem pretende sacar US$ 40 mil no primeiro ano precisaria de cerca de US$ 1 milhão com retirada de 4%, mas de aproximadamente US$ 1,33 milhão com retirada de 3%.
Por isso, revisar o plano de aposentadoria com taxas mais conservadoras pode evitar surpresas no futuro.
-
Custos Ocultos dos Cupons: Você Está Realmente Economizando?
Aqui está por que cupons na verdade fazem você gastar mais dinheiro. Pontos-chave Empresas usam cupons como ferramenta de marketing para direcionar tráfego para lojas ou sites. Estudos mostram consu
-
Maximize as Suas Poupanças: Por Que Está na Hora de Rever a Sua Conta Bancária
Pode estar a custar-se dinheiro ao ficar no mesmo banco. Se é como o americano médio, então um dos seus relacionamentos mais longos é provavelmente com o seu banco. Parece loucura, mas as pessoas fi
Artigos em Destaque
- Regra dos 85 para Aposentadoria: Elegibilidade Antecipada Explicada
- Melhores Calculadoras de Aposentadoria: Planeje Seu Futuro
- Entendendo a Regra dos 4%: Prós, Contras e Alternativas
- Risco na Aposentadoria e Idade: Como sua Idade Impacta a Estratégia de Investimento
- Princípio de Pareto: Domine a Regra 80/20 para Máxima Eficiência
- Regra do 72: Uma Ferramenta de Investimento Simples que Precisa Conhecer
- Análise do Preço do Bitcoin: Navegando a Volatilidade do Mercado
- Idade da Reforma no Canadá: Compreender as Suas Opções
-
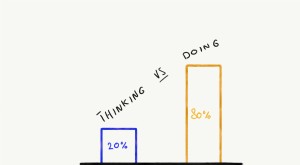 Dominando a Produtividade: A Regra 20/80 para Pensamento e Ação Eficazes
Quanto tempo devo gastar pensando em vez de agindo? É uma das maiores questões com que luto. Um lado diz: Sem ação, nunca alcançará nada. Outro lado diz: Sem pensar bem, pode acabar fazendo as coisas...
-
 A Regra dos 4% para Aposentadoria Está Obsoleta? Insights de Especialistas sobre Ajuste de Gastos
O criador da regra dos 4% diz que ela precisa mudar.Pontos-chaveBill Bengen, criador da regra dos 4% para aposentadoria, afirma que os aposentados precisarão cortar gastos devido à alta inflação e alt...