
Juros Simples vs. Compostos: Entenda as Diferenças Essenciais
Juros Simples vs. Compostos: Visão Geral
Juros são o custo de tomar dinheiro emprestado, onde o tomador paga uma taxa ao credor pelo empréstimo. Os juros, tipicamente expressos em porcentagem, podem ser simples ou compostos. Juros simples baseiam-se no valor principal de um empréstimo ou depósito. Em contraste, juros compostos baseiam-se no principal e nos juros que se acumulam a cada período. Juros simples são calculados apenas sobre o principal, sendo mais fáceis de determinar que os compostos.
Principais Conclusões
- Juros são o custo de tomar dinheiro emprestado, onde o tomador paga taxa ao credor.
- Geralmente, juros simples pagos ou recebidos em certo período são porcentagem fixa do principal emprestado ou concedido.
- Juros compostos acumulam-se e são adicionados aos juros de períodos anteriores, então tomadores pagam juros sobre juros além do principal.
Juros Simples
Juros simples são calculados com a seguinte fórmula:
Juros Simples = P × r × n
Onde:
- P = Valor principal
- r = Taxa de juros anual
- n = Prazo do empréstimo, em anos
Geralmente, juros simples pagos ou recebidos em certo período são porcentagem fixa do principal. Por exemplo, um estudante obtém empréstimo a juros simples para pagar um ano de faculdade, custando $18.000, com taxa anual de 6%. O empréstimo é quitado em três anos. O valor dos juros simples pagos é:
$3.240 = $18.000 × 0,06 × 3
E o valor total pago é:
$21.240 = $18.000 + $3.240
Juros Compostos
Juros compostos acumulam-se e são adicionados aos juros de períodos anteriores; incluem juros sobre juros. A fórmula é:
Juros Compostos = P × (1 + r)t − P
Onde:
- P = Valor principal
- r = Taxa de juros anual
- t = Número de anos em que juros são aplicados
Calcula-se multiplicando o principal por um mais a taxa anual elevada ao número de períodos de capitalização, e depois subtraindo o principal. Com juros compostos, o tomador paga juros sobre os juros além do principal.
Exemplos de Juros Simples vs. Compostos
Abaixo, alguns exemplos.
Exemplo 1
Suponha que você aplique $5.000 em um CD (certificado de depósito) de um ano que paga juros simples a 3% ao ano. Os juros após um ano seriam $150:
$5.000 × 3% × 1
Exemplo 2
Continuando, suponha que o CD seja resgatável a qualquer momento, com juros pagos proporcionalmente. Se resgatar após quatro meses, quanto ganharia? Receberia $50:
$5.000 × 3% × 4/12
Exemplo 3
Suponha que Bob pegue $500.000 emprestados por três anos de seu tio rico, que cobra juros simples de 5% ao ano. Quanto Bob pagaria de juros por ano e qual o total após três anos? (Assuma que o principal permanece o mesmo, ou seja, o valor total é quitado após três anos.) Bob pagaria $25.000 em juros por ano:
$500.000 × 5% × 1
Ou $75.000 em juros totais após três anos:
$25.000 × 3
Exemplo 4
Continuando, Bob precisa de mais $500.000 por três anos. O tio não tem mais fundos. Ele pega empréstimo no banco a 5% ao ano capitalizados anualmente, com principal e juros pagos após três anos. Qual o total de juros pagos?
Como juros compostos são calculados sobre principal e juros acumulados, veja como se soma:
- Após Ano 1: Juros = $25.000 (ou $500.000 × 5% × 1)
- Após Ano 2: Juros = $26.250 (ou $525.000 [Principal + Juros Ano 1] × 5% × 1)
- Após Ano 3: Juros = $27.562,50 (ou $551.250 [Principal + Juros Anos 1 e 2] × 5% × 1)
- Total de Juros Após 3 Anos: $78.812,50 (ou $25.000 + $26.250 + $27.562,50)
Também pode ser determinado pela fórmula de juros compostos:
Total de Juros Após 3 Anos = $78.812,50 = $500.000 × (1 + 0,05)3 − $500.000
Este exemplo mostra como a fórmula de juros compostos surge do pagamento de juros sobre juros além do principal.
-

Juros Compostos: Entenda o Poder do Crescimento Exponencial
Albert Einstein referiu-se famosamente aos juros compostos como a oitava maravilha do mundo e a força mais poderosa do universo. No entanto, muitos investidores entram no mercado acionário sem realmen
-
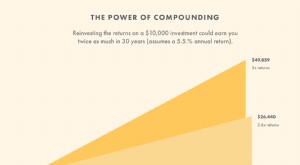
Juros Compostos: Fórmula, Cálculo e Crescimento Poderoso Explicados
Há uma lenda urbana de que Albert Einstein chamou uma vez aos juros compostos a força mais poderosa do universo. Não temos a certeza se ele disse realmente, mas o sentimento é certamente verdadeiro: o
Artigos em Destaque
- Entendendo os Juros: Simples vs. Compostos nos Títulos do Governo dos EUA
- APR vs. APY: Entenda as Diferenças Fundamentais
- Desbloqueie o Poder dos Juros Compostos: Faça sua Riqueza Crescer
- Entendendo a Teoria do Short Interest: Um Indicador do Mercado de Ações
- Rácio de Cobertura de Juros: Cálculo e Indicador de Saúde Financeira
- SIMPLE IRA: Guia Abrangente de Elegibilidade e Benefícios
- Fundos Mútuos e Juros Compostos: Entendendo a Conexão
- Juros Compostos Explicados: Como Funcionam e Benefícios
-
 Juros Simples vs. Juros Compostos: Entenda a Diferença
Neste artigo, comparamos juros simples e compostos, ilustrando as grandes diferenças entre eles. Juros representam o custo do dinheiro emprestado, pagos pelo tomador ao credor ao final do período, cal...
-
 Calculadora de Juros Compostos: Calcule o Crescimento do Seu Investimento
Juros compostos são um dos conceitos mais importantes a entender em investimentos. É algo sobre investimentos com que muitas pessoas não estão familiarizadas, mas desempenha um papel essencial em torn...