
Desbloqueie o Poder dos Juros Compostos: Faça sua Riqueza Crescer
Com uma estrutura de juros compostos, seu dinheiro trabalha diligentemente para você em um programa de investimento, alimentando-se continuamente de si mesmo para crescer a uma taxa substancialmente mais rápida do que com juros simples. Uma conta que oferece juros compostos primeiro paga juros sobre seu principal e, quando é hora de pagar juros novamente, a conta paga juros sobre seu principal e os juros anteriores que você ganhou. Em outras palavras, os juros que você recebe se adicionam e se tornam parte do principal que acumula juros durante o próximo período. Você tem um principal continuamente crescente sem precisar fazer outro depósito. No entanto, se você optar por fazer depósitos regulares junto com seu principal que cresce automaticamente, ao longo do tempo, poderá desfrutar de resultados impressionantes.
O investidor experiente, quando confrontado com a escolha entre um bom investimento com juros compostos e um ótimo investimento com juros simples, escolherá o bom investimento sempre. Tal investidor sabe que, ao longo do tempo, o investimento que compõe superará o outro.
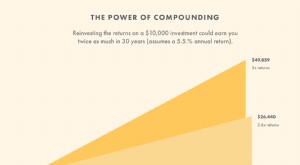
Para entender melhor, imagine que você tem três amigos, Carlos, Kim e Sofia, cada um com dinheiro para investir. Carlos tem R$ 30.000. Kim e Sofia têm R$ 10.000 cada para investir. Para fins do exemplo, imagine que Carlos coloca seu dinheiro em um investimento de 30 anos que paga 12% de juros simples anualmente (observação: esse tipo de investimento seria altamente incomum). Kim e Sofia também colocam seu dinheiro em veículos de investimento de 30 anos a 12% de juros anuais. No entanto, os deles acumulam juros compostos, com os de Kim compostos anualmente e os de Sofia compostos trimestralmente.
Após 30 anos, veja como seriam suas contas:
- O valor total do investimento de Carlos seria R$ 138.000 (principal e juros).
- O valor total do investimento de Kim seria R$ 299.599,22.
- O valor total da conta de Sofia seria R$ 347.109,87.
- Além disso, se Sofia fizesse depósitos adicionais de R$ 50 a cada duas semanas durante o período de 30 anos, seu saldo aumentaria para R$ 755.859,58.
Como você pode ver claramente, mesmo que Carlos tivesse três vezes mais dinheiro para investir inicialmente, os investimentos compostos de Kim e Sofia superaram em muito o dele a longo prazo. Agora, vamos chegar mais perto da realidade.
A maioria de nós não tem uma grande soma para aplicar em um investimento por 30 anos. Como seria se Sofia tivesse apenas R$ 100 para investir, mas pudesse continuar depositando R$ 100 adicionais na conta todo mês durante os 30 anos completos? A uma taxa composta mais realista de 8%, vamos ver como ela se sairia:
- Após 30 anos, a conta de Sofia valeria R$ 150.129,52, o que ainda supera o investimento de Carlos.
- Se ela depositasse R$ 25 semanalmente em vez de R$ 100 mensais (apenas R$ 50 a mais por ano), seu saldo após 30 anos seria R$ 165.034,94.
Você entendeu a ideia. O ponto é que juros compostos funcionam, e funcionam bem. Se você não está usando isso para maximizar seu dinheiro, comece agora. Você não precisa começar com muito. Basta ser consistente – mas você deve começar. Cada dia que você não tem esse princípio poderoso em seu arsenal financeiro é dinheiro que você está perdendo a longo prazo. Use a calculadora de juros compostos para brincar com os números você mesmo. É como mágica; então, o que está esperando?
-
Juros Compostos: Fórmula, Cálculo e Crescimento Poderoso Explicados
Há uma lenda urbana de que Albert Einstein chamou uma vez aos juros compostos a força mais poderosa do universo. Não temos a certeza se ele disse realmente, mas o sentimento é certamente verdadeiro: o
-
Domine os Juros Compostos: Como Funcionam e Constroem Riqueza
Estamos tão acostumados a pensar nos juros como o vilão. E por boas razões. Muitos de nós estamos pagando juros, e quando eles são compostos, estamos efetivamente pagando juros sobre nossos juros. Q
Artigos em Destaque
- Juros Simples vs. Compostos: Entenda as Diferenças Essenciais
- Volatilidade de Investimentos: Medição, Beta e Como Usar na Tomada de Decisão
- Fund of Funds: Diversifique e Minimize Riscos
- Compreender Produtos Estruturados: Guia Completo
- Ações SRI vs. S&P 500: Comparação para Investidores Responsáveis
- Ferramentas de investimento: categorias e usos
- Entendendo a Teoria do Short Interest: Um Indicador do Mercado de Ações
- Rácio de Cobertura de Juros: Cálculo e Indicador de Saúde Financeira
-
 Short interest ratio: sentimento do investidor e risco de mercado
O short interest ratio indica o número médio de dias que os vendedores a descoberto levariam para recomprar as ações vendidas, considerando o volume médio diário de negociação. Fórmula Short interest ...
-
 Juros Compostos: Entenda o Poder do Crescimento Exponencial
Albert Einstein referiu-se famosamente aos juros compostos como a oitava maravilha do mundo e a força mais poderosa do universo. No entanto, muitos investidores entram no mercado acionário sem realmen...