
Juros Compostos: Fórmula, Cálculo e Crescimento Poderoso Explicados
Há uma lenda urbana de que Albert Einstein chamou uma vez aos juros compostos "a força mais poderosa do universo". Não temos a certeza se ele disse realmente, mas o sentimento é certamente verdadeiro: os juros compostos são uma ferramenta financeira poderosa para aumentar a riqueza.
Mas enquanto Einstein não teve dificuldade em entender os juros compostos, muitas pessoas acham-nos confusos. Ainda menos sabem como usar a fórmula dos juros compostos. Neste artigo, vamos mergulhar profundamente nos juros compostos. Há muita matemática à nossa frente, mas vamos guiá-lo lentamente.
Qual é a fórmula dos juros compostos?
Os juros compostos são o princípio pelo qual os seus juros ganham juros. E depois esses juros ganham juros. Continua indefinidamente. À medida que o seu saldo cresce, os seus pagamentos de juros crescem, o que por sua vez faz o seu saldo crescer. Como pode imaginar, os juros compostos acumulam-se rapidamente.
Se está familiarizado com juros simples, reconhecerá algumas das mesmas variáveis na fórmula dos juros compostos, mas com alguns passos extra. Aqui está a fórmula:
Capital total e juros = P (1 + i)n
O que essas letras significam:
P = Capital do empréstimo (quanto está a pedir emprestado).
i = Taxa de juro expressa como percentagem (ex: para uma taxa de 4%, use 0,04).
n = O número de períodos de capitalização. Isto será diferente para cada empréstimo. Alguns capitalizam anualmente, outros mensalmente, etc. Encontrará esta informação nos termos do seu empréstimo.
Esta equação dir-lhe-á quanto pagará no total, incluindo o capital original. É uma ótima maneira de descobrir, por exemplo, exatamente quanto aquele carro lhe custará a longo prazo, ou o custo real dos seus empréstimos estudantis.
Se quiser descobrir apenas quanto pagará em juros, basta subtrair o capital original no final da equação.
Apenas juros = [P (1 + i)n] - P
Isto dir-lhe-á o custo do empréstimo. Ou seja, aprenderá exatamente quanto custa o privilégio de pedir dinheiro emprestado.
Como usar a fórmula dos juros compostos
Agora que conhece a fórmula, o próximo passo é aprender a usá-la.
Passo 1: Resolver os parênteses
Devido à ordem das operações (lembra-se da aula de matemática?), resolvemos primeiro os parênteses de uma equação. Há apenas um parêntese que precisa de ser resolvido neste caso e, felizmente, é bastante fácil. Basta adicionar um à taxa de juro. Se a sua taxa de juro é 2%, o valor nos parênteses seria 1,02.
Passo 2: Resolver o expoente
Depois de resolver os parênteses, resolve-se a seguir os expoentes. No caso da fórmula dos juros compostos, elevamos o valor nos parênteses ao número de períodos de capitalização. Se houver 12 períodos de capitalização, elevaríamos o nosso 1,02 à 12ª potência para obter 1,27.
Passo 3: Resolver para os juros
O nosso passo final é multiplicar o que resolvemos pelo capital original da conta, investimento ou empréstimo. Se depositou originalmente 1.000€, multiplicaríamos isso por 1,27 para obter 1.270€. Este é o total que receberia no final do prazo do empréstimo. Depois poderia subtrair o capital para descobrir o que ganhou em juros: 1.270€ - 1.000€ = 270€.
Exemplo de cálculo de juros compostos
Sempre que exploramos conceitos matemáticos complexos, ajuda usar um exemplo da vida real para nos relacionarmos. Vamos percorrer um exemplo fictício de juros compostos.
O João tem 15.000€ que quer fazer crescer. O seu banco está a oferecer certificados de depósito a 3% capitalizados mensalmente, mas o dinheiro ficará bloqueado por quatro anos. Se retirar o dinheiro antecipadamente, pagará uma grande penalização. Ele quer saber quanto dinheiro ganhará em juros.
Vamos voltar à nossa fórmula. Capital total e juros = P (1 + i)n
Se se lembrar da nossa fórmula, P é o capital, que são os 15.000€ que o João quer depositar no CD. i é a taxa de juro, mas como não usamos 0,03. Os bancos indicam as suas taxas de juro anuais, mas este CD capitaliza mensalmente, então temos de dividir 0,03 por 12 meses para obter 0,0025. n é o número de períodos de capitalização, que neste caso é 36 (três anos convertidos em meses — nota: o texto original diz 4 anos mas o cálculo usa 36 meses = 3 anos; mantemos o cálculo do exemplo).
Aqui está a nossa equação: 15.000€ (1 + 0,0025)36 = 16.410,77€
É quanto o João receberá no final. Esse número inclui o seu investimento original mais os retornos dos juros. Para descobrir apenas quanto juros ganhou, simplesmente subtraímos o capital original desse valor.
16.410,77€ - 15.000€ = 1.410,77€
Para ajudar a ver como os juros compostos se acumulam ao longo do tempo, vejamos todos os pagamentos de juros num ano do certificado de depósito do João. Esta tabela mostra o saldo inicial no início do mês, quanto juros foram ganhos nesse mês e o saldo final da conta.
| Mês | Saldo Inicial | Juros Ganhos | Saldo Final |
|---|---|---|---|
| 1 | 15.000,00€ | 37,50€ | 15.037,50€ |
| 2 | 15.037,50€ | 37,59€ | 15.075,09€ |
| 3 | 15.075,09€ | 37,69€ | 15.112,78€ |
| 4 | 15.112,78€ | 37,78€ | 15.150,56€ |
| 5 | 15.150,56€ | 37,87€ | 15.188,43€ |
| 6 | 15.188,43€ | 37,98€ | 15.226,41€ |
| 7 | 15.226,41€ | 38,07€ | 15.264,48€ |
| 8 | 15.264,48€ | 38,16€ | 15.302,64€ |
| 9 | 15.302,64€ | 38,25€ | 15.340,89€ |
| 10 | 15.340,89€ | 38,36€ | 15.379,25€ |
| 11 | 15.379,25€ | 38,45€ | 15.417,70€ |
| 12 | 15.417,70€ | 38,54€ | 15.456,24€ |
Repare como a coluna de juros ganhos aumenta ao longo do tempo. Ele ganha mais dinheiro por mês quanto mais tempo mantém o certificado de depósito. A diferença não é enorme, mas é porque o João só investiu 15.000€. Imagine se fosse a sua conta de reforma com 200.000€ ou 300.000€ a ganhar 8-12% ao longo de 30 anos num portefólio diversificado de fundos negociados em bolsa (ETFs). Os juros acumulam-se rapidamente.
Porque é que o João se importa com quanto ganhará eventualmente em juros? Porque não investimos no vácuo. Existem inúmeras oportunidades de investimento para fazer crescer o seu dinheiro. Precisa de entender quanto juros ganhará de um determinado título ou produto de investimento para poder identificar os investimentos que pagam mais.
Os benefícios dos juros compostos
Esperamos que agora entenda como usar a fórmula dos juros compostos. Mas isso levanta a questão: por que são os juros compostos tão importantes? O que podem fazer por nós?
1. O seu dinheiro cresce mais rápido ao longo do tempo
Pagar juros compostos é problemático porque pode parecer difícil sair da dívida. Cartões de crédito cobram juros compostos, razão pela qual muitas pessoas lutam para sair da dívida de cartão de crédito. Receber juros compostos, no entanto, é maravilhoso porque o seu dinheiro cresce cada vez mais rápido ao longo do tempo. Tudo o que tem de fazer é deixá-lo quieto.
Quando coloca dinheiro numa conta de poupança de alto rendimento, os juros que recebe a cada período são adicionados ao seu saldo. O seu novo saldo é usado para calcular o próximo pagamento de juros, que inclui juros que ganhou anteriormente. Portanto, cada pagamento de juros que recebe é ligeiramente maior que o anterior (assumindo que não levanta dinheiro da conta).

Por exemplo, reinvestir os retornos de juros de 10.000€ poderia render o dobro ao longo de 30 anos do que se retirasse os ganhos.
Este efeito bola de neve é uma forma poderosa de construir riqueza ao longo do tempo. É também por isso que deve resistir a levantar dinheiro das suas contas de poupança e investimento.
Se usa um portefólio de investimento automatizado, o melhor é fazer contribuições regulares e fingir que o dinheiro não existe até à reforma. Cada euro que adiciona ao seu saldo cria um pouco mais de juros, e cada pedaço de juros constrói o seu saldo. Este ciclo é como as pessoas ficam ricas.
2. Juros compostos pagam mais que juros simples
O efeito "juros sobre juros" significa que um investimento com juros compostos pagará sempre mais que um investimento com juros simples quando todas as outras variáveis (capital, taxa de juro e tempo) são iguais.
Mantenha este mantra em mente: é melhor pagar juros simples e receber juros compostos.
3. Juros compostos são entusiasmantes e encorajadores
Pode parecer tolo, mas ver os juros crescerem numa conta de poupança ou produto de investimento é cativante — o seu dinheiro aumenta sem ter de contribuir com o seu trabalho.
Na verdade, o prazer de ver o dinheiro crescer encoraja as pessoas a deixar o dinheiro nos seus investimentos e a contribuir mais. É mais fácil comprometer dinheiro no investimento se puder ver um crescimento significativo e tangível a cada mês, especialmente quando sabe que cada euro que contribui faz crescer mais rápido.
4. Juros compostos ajudam a atingir os seus objetivos financeiros
O maior benefício dos juros compostos é que o ajudam a atingir os seus objetivos financeiros e a preparar-se para a reforma. Guardar dinheiro debaixo do colchão é tecnicamente poupar para o futuro, mas não se compara ao poder de uma conta de poupança de alto rendimento ou portefólio de investimento. Sem juros compostos, teria de trabalhar por cada euro do seu pé-de-meia.

O que se segue
Aplique a sua nova compreensão da fórmula dos juros compostos sempre que considerar um produto financeiro, investimento ou empréstimo. Certifique-se de que entende o verdadeiro custo ou benefício do seu dinheiro antes de tomar a sua decisão.
-
Entender Juros Compostos: Um Guia Completo
Juros compostos são juros que se aplicam tanto ao valor principal quanto a quaisquer juros que tenham acumulado durante períodos anteriores. Os juros crescerão muito mais rápido num empréstimo ou depó
-
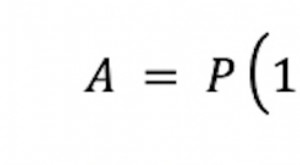
Calculadora de Juros Compostos e Poupança para Aposentadoria Explicada
Economizar para uma grande meta como a aposentadoria pode parecer assustador. Com orçamentos apertados e muito tempo para empurrar com a barriga a proverbial lata, economizar para os anos dourados tor
Artigos em Destaque
- Entendendo Juros Compostos: Com Que Frequência Eles São Capitalizados?
- Juros Simples vs. Juros Compostos: Entenda a Diferença e Benefícios
- Dominando Tabelas de Juros Compostos: Guia Completo
- Juros Simples vs. Compostos: Entenda as Diferenças Essenciais
- Desbloqueie o Poder dos Juros Compostos: Faça sua Riqueza Crescer
- Rácio de Liquidez Imediata: Entender a Liquidez e Saúde Financeira
- Juros Compostos Explicados: Como Funcionam e Benefícios
- Juros Simples vs. Juros Compostos: Entenda a Diferença e o Impacto
-
 Entendendo Juros Compostos em Contas Poupança: Guia Completo
Uma das melhores partes de abrir conta poupança é ver o dinheiro depositado crescer com o tempo, graças aos juros. Contas poupança tipicamente crescem com juros compostos — isso significa que você gan...
-
 Domine os Juros Compostos: Como Funcionam e Constroem Riqueza
Estamos tão acostumados a pensar nos juros como o vilão. E por boas razões. Muitos de nós estamos pagando juros, e quando eles são compostos, estamos efetivamente pagando juros sobre nossos juros. Q...