
Dinheiro vs. Cartão de Crédito: Estatísticas e Tendências de Gastos para 2024
Dinheiro ou cartão de crédito?
Qual é melhor?
As últimas estatísticas de gastos em dinheiro vs. cartão de crédito vão lançar alguma luz sobre o assunto!
Estatísticas de Gastos: Dinheiro vs. Cartão de Crédito (Escolha do Editor):
- Quase 60% dos consumidores preferem usar cartões.
- Os americanos têm 3,84 cartões de crédito em média.
- O dinheiro representa 19% de todas as transações nos EUA.
- 80% das transações em dinheiro são para pagamentos abaixo de 25 dólares.
- 46% dos consumidores usam um cartão de cashback.
- As pessoas estão dispostas a gastar até 100% mais ao usar cartão de crédito.
- Os americanos fazem 23 pagamentos com cartão de débito num mês típico.
A maioria de nós tem carteiras cheias de cartões e pouco dinheiro…
A menos que seja daquelas pessoas que usa dinheiro para tudo.
Agora:
Quantos americanos usam cartões de crédito?
Quase 200 milhões de adultos na América têm cartões de crédito.
Sim!
Temos muitos mais factos impressionantes para partilhar. Mas primeiro, vamos falar sobre:
Tipos de Métodos de Pagamento
Antes de passarmos à visão geral da indústria global de pagamentos e compararmos o uso de cartões, parece adequado explicar os métodos de pagamento mais comuns.
Eles são:
- Dinheiro
- Cartões de Crédito
- Cartões de Débito
- Sistemas de Pagamento Eletrónico
- Carteiras Móveis
O dinheiro é autoexplicativo. São as notas de Benjamin, as notas de Jackson… ou, se tiver sorte, pode ser um dos raros proprietários das notas de 500 dólares descontinuadas.
Além de ter um frasco cheio de moedas no carro e, esperançosamente, muitas notas na carteira, provavelmente possui alguns cartões.
Nem todos os cartões são iguais, no entanto.
Vamos começar com a definição de cartão de crédito.
Quando usa um cartão de crédito, está basicamente a pedir dinheiro emprestado ao banco. O banco determina o seu limite de crédito. Este é o valor máximo que lhe é permitido gastar.
Bem, pode gastar mais, mas o seu banco vai ficar zangado. Na verdade, exceder o seu limite ou aproximar-se dele pode prejudicar a sua pontuação de crédito. A taxa de utilização do cartão de crédito é um fator importante no cálculo da sua pontuação.
Não acredita? Estas estatísticas de pontuação de crédito provam-no.
Agora, onde estávamos? Ah, sim. Cartões de crédito.
No final de cada mês, precisa de pagar a sua fatura do cartão de crédito na totalidade – e liquidar todas as suas dívidas. Se o fizer – não lhe será cobrado juros.
No entanto, se transferir o saldo do cartão de crédito para o mês seguinte, serão cobrados juros sobre o saldo não pago. Se não conseguir acompanhar os pagamentos e as suas taxas não forem favoráveis, pode encontrar-se em dívidas de juros altos.
Ao pagar o saldo do cartão de crédito na totalidade e a tempo, pode obter recompensas. Então, sim – pode ganhar dinheiro a gastar dinheiro… de forma responsável!
Agora:
Qual é a principal diferença entre um cartão de crédito e um cartão de débito?
Antes de passarmos às estatísticas de uso de cartões de crédito e débito, devemos esclarecer o que os distingue.
Então, ao usar um cartão de crédito, está a pedir dinheiro emprestado ao banco para pagar bens e serviços. Depois, paga o empréstimo no final do mês.
E quando usa um cartão de débito, está a usar dinheiro que lhe pertence. O dinheiro vem da sua conta bancária – pode ser dinheiro que depositou, poupou ou ganhou.
Avançando:
O PayPal é o melhor exemplo de um sistema de pagamento eletrónico para transferências de dinheiro online.
(Se procura mais informações sobre estatísticas do PayPal, esta é a sua oportunidade.)
E depois, uma carteira móvel. Basicamente, é uma carteira virtual online que armazena as informações do seu cartão. Pode usá-la em lojas que tenham um terminal de pagamento digital.
Estatísticas de Gastos: Dinheiro vs. Cartão de Crédito
Agora que explicamos os diferentes tipos de métodos de pagamento, vamos às estatísticas:
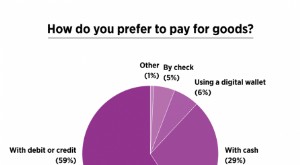
1. 59% dos consumidores dos EUA preferem usar cartões de pagamento.
Segundo dados do inquérito de 2020 da Travis Credit Union, o método de pagamento preferido dos americanos é cartão de débito ou crédito. Apenas 29% dos consumidores favorecem o dinheiro.
Além disso, perguntaram-se às pessoas por que preferem usar cartões de crédito e débito. Mais de metade (54%) dos inquiridos citou a facilidade e conveniência deste método de pagamento. Na imagem abaixo, pode ver as outras razões indicadas.

(Fonte da imagem: Travis Credit Union)
2. Os cartões de débito representaram 28% de todos os pagamentos em 2020.
Aparentemente, os cartões de débito são o método de pagamento mais usado.
Segundo estatísticas de métodos de pagamento, os cartões de crédito representaram 27% de todas as transações, enquanto o dinheiro representou 19% do total.
3. Em média, os americanos fazem 23 pagamentos com cartão de débito por mês.
(Fonte: Federal Reserve Bank of Atlanta)
Num mês típico de 2020, os consumidores fizeram, em média, 18 transações de crédito ou cobrança e 14 pagamentos em dinheiro. Também passaram 3 cheques e fizeram 8 transferências bancárias diretas.
4. Os cartões de crédito são o método de pagamento preferido no Noroeste.
As estatísticas de cartões de crédito de 2020 mostram que os cartões de crédito superam por pouco o uso de cartão de débito no Nordeste como opção de pagamento preferida por 30,51% dos consumidores.
Além disso, cerca de 30% dos inquiridos de qualquer uma das costas — Oeste e Nordeste — preferem usar cartões de crédito, enquanto cerca de 20% dos do Centro-Oeste ou Sul escolheram esse método de pagamento.
Enquanto isso, os cartões de débito são o método de pagamento preferido entre os consumidores no:
- Oeste — 35,57%
- Sul — 38,35%
- Centro-Oeste — 37,30%
5. Apenas 16% dos americanos carregam sempre dinheiro.
Como evidência da sociedade a evoluir para um futuro sem dinheiro e do crescimento do mercado global de pagamentos digitais, apenas 16% dos inquiridos afirmaram ter sempre notas nas carteiras. Cerca de 27% disseram que carregam dinheiro na maior parte do tempo, enquanto 37% responderam 'às vezes'.
6. Os americanos carregam uma média de 46 dólares em dinheiro.
As principais razões pelas quais os americanos carregam dinheiro são para pequenas compras e em caso de emergência. Curiosamente, embora apenas 7% digam que o fazem para gerir melhor as suas finanças, a grande maioria dos inquiridos (62%) admitiu que é menos provável gastar demasiado ao pagar em dinheiro.

(Fonte da imagem: Travis Credit Union)
7. Os consumidores estão dispostos a gastar até 100% mais ao usar cartão de crédito.
Como observado na entrada anterior, algumas pessoas carregam dinheiro para evitar gastos excessivos. De facto, as estatísticas de gastos em dinheiro vs. cartão de crédito provam que as pessoas gastam mais dinheiro ao pagar com cartões de crédito.
Segundo o estudo 'Always Leave Home Without It', os participantes estavam dispostos a gastar até 100% mais ao pagar com cartão de crédito!
Um grupo era obrigado a pagar com dinheiro e o outro com cartão de crédito. No entanto, ambos os grupos precisavam de pagar até às 17h do dia seguinte. Ingressos para um jogo esgotado foram leiloados, e os participantes tiveram de escrever as suas ofertas.
Os participantes que tiveram de usar cartão de crédito foram mais propensos a pagar em excesso.
Aqui está a média que ambos os grupos estavam dispostos a gastar:

(Fonte da imagem: Value Penguin)
8. As transações em dinheiro diminuíram 7 pontos percentuais em 2020.
Estatísticas recentes de volume de transações de cartão de crédito e débito mostram que pagamentos sem dinheiro estão a tornar-se a norma, e pode estar a perguntar-se:
Qual a percentagem de transações em dinheiro?
O Diário de Escolha de Pagamento do Consumidor de 2021 descobriu que os pagamentos em dinheiro representaram 19% de todas as transações nos EUA em 2020. Isso foi 7 pontos percentuais abaixo de 2019. Portanto, há um declínio significativo no uso de dinheiro nos EUA.
9. Os pagamentos em dinheiro de baixo valor diminuíram 26% em 2020.
Isto explica o declínio no uso de dinheiro.
Porquê?
Bem, o dinheiro é usado principalmente para compras de baixo valor, mostram relatórios globais de pagamentos. Nos EUA, 80% de todas as transações em dinheiro são para bens e serviços abaixo de 25 dólares. Além disso, cerca de 50% dos pagamentos abaixo de 10 dólares são em dinheiro.
Já reparou como as lojas têm descontos para dinheiro ou mínimos para cartão de crédito?
Isto porque os comerciantes precisam de pagar uma taxa de processamento a redes de cartões como a American Express.
Por exemplo, a loja precisa de pagar 3% de cada transação à rede de cartões. E em vez de pagar a taxa de processamento, algumas lojas decidem oferecer um desconto para dinheiro.
O valor em dólares gasto em transações em dinheiro vs. crédito é, em geral, menor para o primeiro método de pagamento e maior para o segundo.
10. O dinheiro reina no Sul.
Uma sociedade sem dinheiro?
Isso é um "NÃO" de 20% das pessoas no Sul.
Os do Centro-Oeste não ficam muito atrás com 17,48%. Estas regiões são seguidas pelo Nordeste e Oeste, onde o dinheiro é o método de pagamento preferido para 15,81% e 14,29% das pessoas, respetivamente.
11. Em 2 de junho de 2021, havia dinheiro no valor de 2,17 biliões de dólares em circulação nos EUA.
Embora o mercado global de pagamentos digitais esteja a crescer, a quantidade de dinheiro dos EUA em circulação está a aumentar.
Veja apenas o total de moeda dos EUA em circulação por ano:
- 2020 – 1,87 biliões de dólares
- 2019 – 1,79 biliões de dólares
- 2018 – 1,67 biliões de dólares
- 2017 – 1,57 biliões de dólares
- 2016 – 1,46 biliões de dólares
- 2015 – 1,38 biliões de dólares
- 2014 – 1,3 biliões de dólares
- 2013 – 1,2 biliões de dólares
- 2012 – 1,13 biliões de dólares
- 2011 – 1,03 biliões de dólares
- 2010 – 0,94 biliões de dólares
- 2009 – 0,89 biliões de dólares
- 2008 – 0,85 biliões de dólares
- 2007 – 0,79 biliões de dólares
- 2006 – 0,78 biliões de dólares
- 2005 – 0,76 biliões de dólares
12. Havia 653 milhões de cartões de débito VISA nos EUA em 2020.
As estatísticas de uso de cartões de débito mostram que havia aproximadamente 653 milhões de cartões de débito VISA no segundo trimestre de 2020 apenas nos EUA. No mundo todo, há mais de 2,3 mil milhões!
13. Havia 250 milhões de cartões de débito ou pré-pagos MasterCard nos EUA em 2020.
No terceiro trimestre de 2020, havia 250 milhões de cartões de débito MasterCard apenas nos EUA. No mundo, excluindo os EUA, havia 1,08 mil milhões de cartões.
14. O número de cartões de crédito VISA em circulação nos EUA era de 343 milhões em 2020.
Segundo estatísticas de uso de cartões de crédito, mais de 1,14 mil milhões de cartões de crédito VISA estão em circulação no mundo. Destes, mais de 798 milhões estão fora dos EUA.
15. O número de cartões de crédito MasterCard em circulação nos EUA era de 246 milhões em 2020.
No mundo, havia 967 milhões de cartões de crédito MasterCard em circulação em 2020. Cerca de 721 milhões estavam fora dos EUA.
16. 79% dos americanos possuem pelo menos um cartão de crédito.
A estimativa de 2020 é a mais alta desde que o Fed começou a realizar o Inquérito de Escolha de Pagamento do Consumidor em 2008.
Aqui estão outras estatísticas de uso de cartões de crédito por país:
- Israel – 75,10%
- Canadá – 73,10%
- Luxemburgo – 62,70%
- Hong Kong – 59,30%
- Nova Zelândia – 58,30%
- Austrália – 56,30%
- Reino Unido – 55,30%
- Noruega – 54,20%
- Coreia do Sul – 53,90%
17. Os americanos possuem em média 3,84 cartões de crédito.
(Fonte: Experian)
As estatísticas de uso de cartões de crédito nos EUA mostram que a maioria das pessoas tem vários cartões.
O valor de 2020 caiu 4% em relação ao ano anterior. A Experian explica o declínio com um padrão de consumidores dos EUA a livrarem-se de dívidas de cartão de crédito à medida que a pandemia do coronavírus espalhava incerteza financeira.
Os cidadãos de Nova Jersey tinham a média mais alta de cartões de crédito — 4,54. No outro extremo estava o Alasca, com 3,06 cartões por pessoa.
Aqui estão algumas estatísticas de uso de cartões de crédito por idade:
- Geração Z — 1,91 cartões de crédito em média
- Millennials — 3,18 cartões de crédito em média
- Geração X — 4,23 cartões de crédito em média
- Baby Boomers — 4,61 cartões de crédito em média
- Geração Silenciosa — 3,64 cartões de crédito em média
18. 46% dos consumidores dos EUA usam um cartão de cashback.
Os tipos de cartões de crédito mais comuns são cartões de cashback e cartões de crédito de lojas.
Agora:
Como funcionam os cartões de crédito com cashback?
Cada vez que usa o seu cartão, recebe uma certa quantia de volta. Então, digamos que gastou 1.000 dólares este mês. Se receber 1% de volta, então 'ganhou' 10 dólares.
E:
Como funcionam os cartões de crédito de lojas?
A maioria dos cartões de crédito de lojas só pode ser usada com o retalhista específico, embora existam alguns cartões de crédito de circuito aberto. Se estiver a usar um cartão de loja, pode ser elegível para muitos descontos nessa loja.
No entanto, se não frequentar a loja com frequência, não faz sentido obter um. Em geral, com cartões de crédito de lojas, os utilizadores têm limites de crédito mais baixos enquanto pagam taxas de juros altas.

(Fonte da imagem: The Ascent)
19. A dívida média de cartão de crédito por pessoa é de 5.313 dólares.
O americano médio tem um saldo de cartão de crédito de 5.313 dólares e uma pontuação de crédito de 710. E em termos de taxa de utilização de cartão de crédito, em média, as pessoas usam 25,3% dos seus limites de cartão de crédito.
20. 62% dos consumidores adotaram pelo menos uma aplicação de pagamento em 2020.
O mercado global de pagamentos digitais está a crescer a um ritmo constante. A adoção de plataformas de pagamento online aumentou 8% em 2020, atingindo 62% dos consumidores.
As principais empresas no mercado de pagamentos eram PayPal (42%), Venmo (24%) e o Zelle vinculado a conta bancária (17%).
21. Espera-se que o mercado global de pagamentos digitais atinja 132,5 mil milhões de dólares até 2025.
Primeiro, vamos começar com a definição de pagamento digital. Pagamentos digitais podem ser definidos como transações feitas digitalmente, pela internet, ou através de um canal móvel. Todos estamos familiarizados com pagamentos por cartão e pagamentos EWallet, que são bons exemplos.
Relatórios de pagamentos digitais estimam que a participação de mercado atingirá 132,5 mil milhões de dólares a uma taxa de crescimento anual composta (CAGR) de 17,6% nos próximos seis anos. Isto pode ser atribuído à crescente procura por transações rápidas e seguras, bem como ao aumento da taxa de crescimento na China e na Índia.
22. Estima-se que o tamanho do mercado global de pagamentos atinja 2 biliões de dólares até 2025.
Segundo o relatório da Valuates sobre tamanho de mercado, status e previsão 2018-2025 para pagamentos globais, o tamanho do mercado terá uma CAGR de 7,83%. O mercado de pagamentos móveis online baseados em comunicação de campo próximo (NFC) está a crescer rapidamente.
Algumas análises e tendências importantes do mercado de pagamentos apresentadas no relatório são:
- A primeira região a realizar mais de 50% das transações eletronicamente é a América do Norte.
- A região Ásia-Pacífico representa quase metade da receita global de pagamentos.
- Na América Latina, o mercado de pagamentos tem sido a indústria de crescimento mais rápido.
Algumas das principais empresas no mercado de pagamentos são:
- PayPal
- Bank Of America
- Citibank
- JPMorgan Chase
- Wells Fargo & Company
- Apple
Qual Método de Pagamento é o Melhor?
Pergunta-se qual método de pagamento é melhor para si?
Vamos comparar o uso de dinheiro vs. crédito vs. débito.
Fraude de Cartão de Crédito, Dinheiro Roubado e Identidade
A fraude de cartão de crédito não é algo para ser levado de ânimo leve. Segundo as últimas estatísticas de fraude de cartão de crédito, os americanos perdem milhares de milhões de dólares todos os anos devido a fraudes.
No entanto, se o seu cartão de crédito for roubado, tem algum nível de proteção. Assim que notar que o cartão foi roubado, precisa de contactar o emissor do cartão. Se reportar que o seu cartão foi roubado antes de uma cobrança fraudulenta ter sido feita, não será responsável pelas cobranças. Em outras palavras – não terá nada roubado.
Se uma cobrança foi feita depois de reportar que o seu cartão de crédito foi roubado, será responsável até 50 dólares.
Claro, se perder dinheiro, provavelmente desapareceu para sempre. Talvez essa seja uma das razões para o declínio no uso de dinheiro. O único lado positivo é que não corre risco de roubo de identidade ou fraude de cartão de crédito.
E quanto a um cartão ATM ou de débito? Se reportar o roubo dentro de dois dias, será responsável por 50 dólares. Após dois dias, pode ser responsável por 500 dólares. E se não notar que o seu cartão de débito foi roubado após 60 dias, perderá todo o dinheiro retirado da sua conta.
Vantagens e Recompensas
Alguns tipos de cartões de crédito apresentam várias vantagens e recompensas. Pode acumular pontos e obter cashback, desconto ou uma oferta especial ao usar o cartão frequentemente. Mas não se deixe enganar! O cashback que obtém é geralmente uma pequena percentagem da compra.
Taxas
As taxas de adesão de cartões de crédito são geralmente mais altas do que as de cartões de débito.
Realmente é um ciclo interminável de sobretaxas e taxas:
- Taxa anual,
- Taxa de atraso,
- Taxa de transferência de saldo,
- Taxa de transação estrangeira,
- Taxa de substituição do cartão,
- Taxa de limite excedido,
- Encargo financeiro…
E se transferir o seu saldo para o mês seguinte, estará a pagar taxas de juros altas. Este é um erro comum que os utilizadores de crédito cometem. Geralmente pagam apenas o pagamento mínimo e acabam presos em dívidas de juros altos.
Quanto ao dinheiro… bem, não há taxas. Apenas as taxas do ATM!
Levantamento de Dinheiro
E a falar de ATMs, mencionámos a taxa de adiantamento de dinheiro?
Quando precisa de retirar da linha de crédito que o banco lhe emprestou, também precisa de pagar a taxa de adiantamento de dinheiro.
Por isso, é definitivamente mais barato levantar dinheiro usando um cartão de débito ou um cartão ATM.
Prejudicar a Sua Pontuação de Crédito
Esta é uma das desvantagens dos cartões de crédito que precisa de ser discutida antes de obter um. Cada pagamento em atraso ou perdido e a quantidade de dívida de crédito que tem causará danos de crédito difíceis de desfazer.
Não impossível, mas ainda assim.
Leva anos a construir bom crédito e apenas alguns meses para arruiná-lo. Se não tem um rendimento estável, então um cartão de débito pode ser uma opção melhor para si.
Melhorar a Sua Pontuação de Crédito
Se é daqueles que evita bancos como a peste e prefere pagar com dinheiro para tudo… então não se surpreenda quando os bancos lhe virarem as costas quando vier a pedir um empréstimo.
Para obter um empréstimo, precisa de ter um histórico de crédito. Quanto mais tempo tiver a conta — mais pontos ganha por ter um histórico de crédito.
Despesas de Emergência
A capacidade de pagar despesas de emergência não é uma das características dos cartões de débito. É antes um assunto do debate transações em dinheiro vs. crédito.
Se ocorrer uma despesa de emergência que não pode pagar, pode usar o seu cartão de crédito e pagar o dinheiro de volta mais tarde. Mas se estiver a usar apenas dinheiro ou cartão de débito e não tiver poupanças, encontrará-se numa situação financeira difícil.
Um conselho: Não use o seu cartão de crédito para compras não essenciais que não pode pagar. Por exemplo, atualizar o seu telefone. Use-o se o seu carro avariar e não tiver outro meio de transporte.
Em última análise, usar um cartão de crédito de forma responsável pode melhorar as suas finanças.
Contestar Cobranças
Se pagar algo com dinheiro e cartão de débito e não estiver satisfeito com o serviço ou os bens estiverem danificados, cabe ao comerciante se receberá um reembolso.
Mas se usou um cartão de crédito, pode ligar para o seu banco e contestar a cobrança. Este é outro dos benefícios para os titulares de cartão.
Métodos de Pagamento Aceites
Nem todos os comerciantes aceitam cartões, e às vezes pagar com dinheiro não é possível – como acontece ao comprar algo online.
Por isso, o melhor é levar tanto dinheiro como cartões. A sociedade sem dinheiro pode estar a crescer, mas ainda há necessidade de ter alguns dólares consigo. Por precaução, sabe.
Compras Online
Enquanto o dinheiro é usado principalmente para compras em loja, precisa de ter pelo menos um cartão que possa usar para as suas compras online.
Segundo estatísticas de pagamentos online, há milhões de utilizadores ativos de plataformas de pagamento online. Mesmo que não estejamos perto de uma sociedade sem dinheiro, os pagamentos digitais são generalizados.
Conversão de Moeda
Se estiver a viajar num país que usa outra moeda, ainda pode usar o seu cartão. No entanto, certifique-se de verificar quais são as taxas de conversão de moeda.
Trocar dinheiro por moeda local é melhor se estiver a viajar num lugar onde cartões não são usados com frequência.
Principais Conclusões
Conhecer todas as vantagens e desvantagens dos cartões de crédito ajudá-lo-á a tomar uma decisão mais informada sobre quando usar um cartão e quando pagar com dinheiro.
Tanto cartões de crédito como de débito são convenientes — desde que os use de forma responsável. Se não confia nas suas decisões financeiras, use dinheiro para compras do dia a dia.
As estatísticas de gastos em dinheiro vs. cartão de crédito provam que uma combinação de vários métodos de pagamento é a única forma de não ficar limitado nas suas compras.
Gaste com responsabilidade!
Até à próxima no SpendMeNot, pessoal.
-
Dinheiro vs. Cartão de Crédito: Estatísticas e Tendências de Gastos para 2024
Dinheiro ou cartão de crédito? Qual é melhor? As últimas estatísticas de gastos em dinheiro vs. cartão de crédito vão lançar alguma luz sobre o assunto! Estatísticas de Gastos: Dinheiro vs. Cartão de
-

Adiantamento em Cartão de Crédito: Definição, Custos e Limitações
Quando você obtém um cartão de crédito, deve receber informações sobre os diversos termos e taxas para as diferentes formas de usar o cartão. Uma opção é receber um adiantamento em dinheiro. Você pod
Artigos em Destaque
- Entendendo a Dívida Nacional: Principais Estatísticas e Impacto Econômico (2022)
- Estatísticas de Dívida Estudantil 2024: Principais Tendências e Números
- Estatísticas de Fraude com Cartão de Crédito 2023: Mantenha-se Protegido e Alerta
- Estatísticas de Dívida de Cartão de Crédito 2024: Tendências e Insights Principais
- Principais Estatísticas e Tendências do Mercado de Ações para 2024
- Estatísticas e Tendências de Poupança nos EUA em 2024: O Que os Números Revelam
- Estatísticas de Gastos do Consumidor 2021: Principais Tendências e Insights
- Principais Estatísticas de Seguro de Vida para 2024: Está Subsegurado?
-
 Estatísticas do PayPal 2024: Dados Essenciais e Tendências para Usuários e Empresas
Você é um usuário do PayPal? Talvez esteja gerenciando um e-commerce? Ou apenas pensando em começar a usar o PayPal? Nossa seleção das estatísticas mais recentes do PayPal vai surpreender você de qual...
-
 Desigualdade de Renda nos EUA em 2021: Principais Estatísticas e Tendências
A diferença de riqueza nos EUA está aumentando? Em uma palavra: sim. A classe média americana hoje está pior que a de seus pais. Analisamos as estatísticas de desigualdade de renda nos EUA e fica clar...