
Ativos Líquidos: Entenda, Exemplos e Importância Financeira
Há muitas formas de segurança financeira: aumentar renda, orçar bem, investir para aposentadoria. Mas um dos indicadores mais importantes de saúde financeira são seus ativos líquidos. Ajudam em apertos e evitam recorrer a empréstimos ou cartões de crédito.
Vamos cobrir o que são ativos líquidos, exemplos e por que são essenciais ao seu bem-estar financeiro.
O Que São Ativos Líquidos?
Ativo líquido é tudo que você possui e pode converter rápida e facilmente em dinheiro em caso de emergência. Indicador importante de segurança financeira. É o dinheiro que você tem em mãos ou ativo facilmente conversível. Inclui contas de mercado monetário, CDBs (certificados de depósito), contas de investimento tributáveis ou outros títulos transferíveis facilmente para conta corrente ou poupança.
Por serem conversíveis rapidamente, equiparam-se a dinheiro. Em muitos casos, chamados de "equivalentes de caixa" por serem trocados por dinheiro quando quiser.
Para ser considerado líquido, o ativo deve atender certos critérios:
- Mercado estabelecido: Existem compradores e vendedores. Ex.: CDB comprado em banco.
- Grande número de interessados: Suficiente gente disposta a comprar ou converter seu ativo em dinheiro. Caso contrário, difícil obter dinheiro rápido.
- Fácil transferência de propriedade: Facilita conversão rápida.
Quais São Exemplos de Ativos Líquidos?
Felizmente, há muitos tipos caso precise de dinheiro:
- Dinheiro: Óbvio, mas uso imediato. Do saldo no Pix/transferências a cédulas na carteira.
- Conta corrente: Saque com restrições mínimas.
- Conta poupança: Instituições limitam a 6 saques/mês. Mas muitas contas de alto rendimento oferecem taxas competitivas.
- Ações: Em seu nome em conta tributável, vendem-se rápido.
- Títulos negociáveis: Comprados em bolsa pública de ações ou títulos, vencem geralmente em até 1 ano.
- Títulos do Tesouro (EUA): Títulos de curto prazo, vencimento em dias a 1 ano. Vendidos a valor nominal.
- Títulos (bonds): Em seu nome, vendidos e convertidos em dinheiro.
- CDBs: Bancos e cooperativas oferecem taxa maior por manter quantia fixa por tempo combinado (semanas a anos). Saque a qualquer momento, mas pode haver penalidade.
- Fundos de investimento: Se em conta tributável, geralmente considerados líquidos.
- Contas de mercado monetário: Tipo de poupança em banco/cooperativa, geralmente com juros maiores que conta corrente. Como poupança, pode ter limite de saques mensais.
Por Que Ativos Líquidos São Importantes?
Se emergência surge, converte-se em dinheiro para grandes despesas. Em situações difíceis, não há tempo para vender casa ou bens de valor.
Conhecendo seus ativos líquidos, calcula seu patrimônio líquido líquido (indicador-chave da posição financeira). Quanto maior, mais recursos para enfrentar imprevistos: afastamento por doença grave, perda de emprego, grandes reparos na casa.
Exemplo de Como Ativos Líquidos Podem Salvar ou Afundar Você
Ativos ilíquidos (imóveis, 401(k), previdência privada) são ótimos investimentos de longo prazo, mas não ajudam no inesperado.
Exemplo: seu cônjuge sofre acidente e não pode voltar ao trabalho. Tem seguro de invalidez de longo prazo, mas só paga após 90 dias. Até lá, precisa cobrir hipoteca, mercado — sua renda não basta.
Aqui entram ativos líquidos: converte-os em dinheiro para cobrir a perda de renda por 90 dias. Vender casa leva muito mais tempo — o que fazer enquanto isso? Previdência tem penalidades para saque antecipado.
Deve Priorizar Ativos Líquidos em vez de Fixos?
Construir ativos líquidos deve ser prioridade para garantir estabilidade e segurança. Poupar para aposentadoria é importante, mas não adianta se não consegue lidar com imprevistos agora.
Uma vez com reserva líquida suficiente, comece a poupar para aposentadoria e planejar o futuro.
Como Construir Seus Ativos Líquidos?
Não tem muitos? Comece criando reserva de emergência com 3–6 meses de despesas (mais se renda variável). Guarde onde acessa fácil: poupança de alto rendimento ou conta de mercado monetário, para saque imediato.
Depois, busque outros ativos líquidos: CDBs, fundos, títulos negociáveis. Servem de backup se a reserva de emergência acabar.
Conclusão Sobre Ativos Líquidos
Ativos líquidos são equivalentes de caixa: convertem-se em dinheiro rápido. Indicador importante de saúde financeira — mostra quão bem você lida com emergências. Comece pela reserva de emergência, depois outros ativos líquidos, antes de fundos de aposentadoria. Assim, preparado para imprevistos a qualquer momento.
Claro, entender ativos líquidos não é tudo em finanças pessoais. Visite a Central de Aprendizado Financeiro da RocketHQ para mais insights sobre segurança financeira.
-

Ativos Líquidos: Guia Completo para Entender sua Liquidez Financeira
Patrimônio líquido, renda bruta ajustada, ações, títulos, índice de liquidez corrente, fluxo de caixa operacional, ativos, passivos, valor líquido — é fácil se perder na selva de termos financeiros ao
-
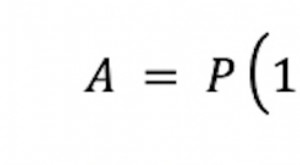
Calculadora de Juros Compostos e Poupança para Aposentadoria Explicada
Economizar para uma grande meta como a aposentadoria pode parecer assustador. Com orçamentos apertados e muito tempo para empurrar com a barriga a proverbial lata, economizar para os anos dourados tor
Artigos em Destaque
- Entendendo Ativos Líquidos: Importância e Planejamento Financeiro
- Ativos Líquidos: Definição, Importância e Exemplos
- Entendendo o Imposto Medicare: Definição, Alíquotas e Como Funciona
- Entenda a Taxa de Retorno: Definição e Cálculo
- Entenda os Depósitos em Espécie: O Que os Bancos Precisam Saber
- Património Líquido Líquido: Entenda e Calcule a Sua Liberdade Financeira
- Entendendo Mercados em Alta (Bull Markets): Definição, Indicadores e Exemplos
- Estágios na Faculdade: Definição, Bolsa-Auxílio e Benefícios
-
 Ativos Líquidos: Definição, Exemplos e Importância
Um ativo líquido é dinheiro em caixa ou um ativo, diferente de dinheiro, que pode ser rapidamente convertido em caixa a um preço razoável. Em outras palavras, um ativo líquido pode ser vendido rapidam...
-
 Ativos Líquidos: Definição, Exemplos e Importância
Um ativo líquido é qualquer recurso que você possui atualmente em contas correntes e de poupança, ou quaisquer bens que possam ser facilmente convertidos em dinheiro dentro de um curto período de temp...