
Juros do Cartão de Crédito: Quando Começam a Incidir nas Compras?
Juros do cartão de crédito podem ser um mistério. Tudo está explicado em algum lugar na letra miúda, e qualquer advogado experiente conseguiria decifrar. Mas para o resto de nós, a coisa mais importante a saber é quando nosso cartão começará a nos cobrar juros. (Veja também: Tudo que Você Não Entendia Sobre Juros de Cartão de Crédito, Período de Carência e APYs de Penalidade)
O Básico dos Juros do Cartão de Crédito
Cartões de crédito calculam seus juros baseados no seu saldo médio diário. No fim de cada dia, o saldo da sua conta é somado, incluindo quaisquer novas cobranças, taxas, pagamentos ou créditos. E no fim do período do extrato, o saldo médio diário é determinado somando o saldo de cada dia, e dividindo pelo número de dias no período de faturamento.
Isso significa que você estará incorrendo em encargos de juros nas suas compras a partir da data da transação. Apenas tenha em mente que muitas transações inicialmente começam como "pendentes" e podem levar alguns dias para mudar para "lançadas". No entanto, seu saldo médio diário, e seus encargos de juros serão baseados na data em que a transação ocorre, não quando ela se torna "lançada".
Por exemplo, assuma que seu período de extrato do cartão começa em 15 de junho e termina em 14 de julho. Se você fizer uma cobrança de US$ 1.000 em 15 de junho, pode ficar pendente por alguns dias antes de lançar. No entanto, a cobrança aparecerá na sua conta como de 15 de junho. E se não fizer mais cobranças naquele mês, seu saldo médio diário será US$ 1.000. Mas se fizer essa cobrança mais tarde, seu saldo médio diário será menor, assim como seus encargos de juros. (Veja também: 7 Maneiras de Reduzir sua Taxa de Juros do Cartão de Crédito)
A Exceção à Regra
Agora que você vê como os juros do cartão de crédito começam no dia que você faz uma compra, é importante entender uma exceção chave a esta regra. Quase todos os cartões de crédito permitem evitar encargos de juros pagando o saldo total do extrato mensal integralmente. Tecnicamente, juros ainda estão sendo acumulados, mas esses encargos são dispensados quando você paga seus saldos totais do extrato até a data de vencimento.
O período entre sua data de fechamento do extrato e sua data de vencimento do pagamento é chamado de período de carência. Quase todos os cartões de crédito oferecem períodos de carência, com duração típica de 25 dias. Se um cartão oferece período de carência, por lei ele deve enviar sua fatura pelo menos 21 dias antes do vencimento do pagamento.
Se você deixar de pagar seu saldo total do extrato integralmente antes da data de vencimento, perde seu período de carência e acumulará juros sobre seu saldo médio diário. Esses encargos aparecerão no seu próximo extrato. E uma vez que perdeu seu período de carência, terá que pagar encargos de juros nas transações atuais e futuras até quitar seu saldo total do extrato integralmente novamente. (Veja também: Os Melhores Cartões de Crédito com Taxa de Juros Baixa)
Conseguindo um Pouco de Juros Grátis Extra
Pagar seu saldo integralmente todo mês é a melhor forma de gerenciar suas contas de cartão de crédito, pois você não pagará encargos de juros nas compras. Isso lhe dá essencialmente um empréstimo grátis da data da sua compra até a data de vencimento do próximo extrato.
Na verdade, você pode obter o máximo de juros grátis possível com um truque simples. Se puder adiar uma compra grande até logo após seu extrato fechar, ganhará um mês adicional de juros grátis comparado a uma compra feita logo antes do fechamento do extrato. Esperando até após o fechamento do extrato, a compra aparecerá no extrato seguinte, que terá data de vencimento um mês depois do extrato anterior.
-

Entendendo Juros de Cartão de Crédito: Guia Completo
Quando você solicita um cartão de crédito, a taxa de juros pode ser um fator que influencia sua decisão sobre qual obter. Taxas podem variar e frequentemente adicionam muito ao valor do pagamento que
-
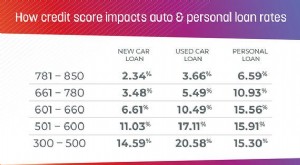
Opções de Financiamento para Grandes Compras: TVs, Eletrodomésticos e Mais
Seja você comprando a mais nova TV de tela plana para assistir o grande jogo (embora, não seja realmente para o grande jogo já que seu time nem está nele este ano, mas acontece de estar em promoção en
Artigos em Destaque
- Entendendo Créditos no Cartão de Crédito: O Que Significam e Por Que Importam
- Reduza Juros do Cartão de Crédito: 5 Estratégias Eficazes
- Cartões de Crédito para Adolescentes: Benefícios, Riscos e Como Ajudar o Seu Filho
- Score de Crédito Ideal para Financiamento de Veículo: O que Você Precisa Saber
- Juros de Cartão de Crédito: Estratégias para Evitar e Reduzir Encargos
- Atualize o seu Cartão de Crédito: Maximize Recompensas e Score de Crédito
- Roubo e Hacking de Cartão de Crédito: Guia Passo a Passo
- Primeiro Cartão de Crédito: Guia para Iniciantes – Aprovação e Uso
-
 Entendendo Relatórios de Crédito: Eles Baixam Seu Score?
O assunto crédito faz seu estômago revirar? Muitos vivem com medo de lidar com seu crédito. A lógica e fatores que compõem o score parecem um enigma misterioso que não vale a pena entender. É verdade ...
-
 Fechar Cartões de Crédito: Impacto na Pontuação de Crédito Explicado
Aumentar sua pontuação de crédito pode parecer um processo complicado. Afinal, ela é criada por um algoritmo intrincado que pondera cada item em seu relatório de crédito de várias maneiras. Muitos bl...