
Value at Risk (VaR): Medida de Risco de Perda Máxima em Horizonte e Confiança
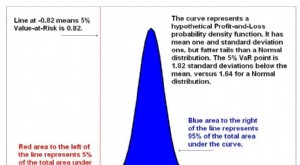
Value at Risk (VaR) estima a perda máxima esperada em um portfólio/ativo, em um horizonte de tempo (ex.: 1 dia, 10 dias), com um nível de confiança (ex.: 95%, 99%). Ex.: "VaR 1 dia 95% = R$ 1 milhão" → há 95% de chance de a perda não exceder R$ 1 mi no próximo dia; 5% de chance de perda > R$ 1 mi.
Três Metodologias Principais
1. Histórica (Historical Simulation)
Usa série histórica real de retornos do portfólio (ex.: 250-500 dias). Ordena do pior para o melhor. O percentil (5% para 95% confiança) é o VaR. Vantagem: Sem assumir distribuição normal; captura fat tails reais. Desvantagem: Passado ≠ futuro; dados limitados; não captura eventos inéditos (cisnes negros).
2. Paramétrica (Variance-Covariance / Delta-Normal)
Assume retornos ~ Normal(μ, Σ). VaR = μ - z_α × σ_portfólio (z_1,645 para 95%, z_2,33 para 99%). σ_portfólio usa matriz de covariância. Vantagem: Rápido, fácil, decomponível (marginal VaR, component VaR). Desvantagem: Normalidade falha (kurtosis, skew); subestima risco de cauda.
3. Monte Carlo
Simula milhares de cenários futuros baseados em modelo estocástico (GBM, jump-diffusion, copulas, GARCH para vol estocástica). Calcula VaR na distribuição simulada. Vantagem: Flexível; modela não-linearidades (opções), fat tails, correlações dinâmicas. Desvantagem: Computacionalmente pesado; depende de especificação do modelo (garbage in, garbage out).
Limitações Críticas do VaR
- Não mede magnitude da perda além do VaR (Expected Shortfall / CVaR faz isso).
- Não é subaditivo (VaR(A+B) pode > VaR(A)+VaR(B)) — falha como medida coerente de risco (Artzner et al.).
- Falsa sensação de precisão: "95% confiança" não protege dos 5% (crises).
- Procíclico: VaR cai em calma (menor vol) → alavancagem sobe → explosão em estresse.
Uso Regulatório e Prático
- Basileia III (FRTB): Exige Expected Shortfall (ES) 97,5% 10 dias para trading book (substituiu VaR 99% 10 dias).
- Gestão de risco interna: Limites de VaR por mesa, trader, estratégia. Backtesting diário (exceções > esperado → revisão modelo).
- Reporting: Parte de relatórios de risco (BCB, CVM, SEC, investidores).
Complementos Essenciais
Expected Shortfall (ES / CVaR): Média das perdas além do VaR. Coerente, captura cauda. Stress Testing: Cenários históricos (2008, 2020, COVID) e hipotéticos (guerra, default soberano, cyber). Sensibilidade (Greeks): Delta, Vega, DV01 para portfólios com derivativos.
-

Entendendo Risco de Mercado: Guia Completo
O termo risco de mercado, também conhecido como risco sistemático, refere-se à incerteza associada a qualquer decisão de investimento. A volatilidade de preços surge frequentemente devido a flutuações
-
Value at Risk (VaR): Entendendo o Risco de Investimento
Value at Risk (VaR) é uma métrica financeira que estima o risco de um investimento. Mais especificamente, VaR é uma técnica estatística usada para medir a quantidade de perda potencial que pode ocorre
Artigos em Destaque
- Entendendo Graus de Risco: Guia para Investidores
- Entendendo a Preferência por Risco: Guia Completo
- Entendendo a Denominação Financeira: Um Guia Completo
- Entendendo o Patrimônio Líquido: Guia Completo para Investidores
- Valor Nominal Explicado: Definição, Exemplos e Importância
- Entendendo Valor Justo: Definição e Importância
- Entenda a Aversão ao Risco nos Investimentos: Guia para Iniciantes
- Value Investing: Guia Completo para Encontrar Investimentos Subvalorizados
-
 Entendendo o Risco de Baixa (Downside Risk): Protegendo Seus Investimentos
O risco de baixa (downside risk) refere-se à probabilidade de um ativo ou título cair de preço. É a perda potencial que pode resultar de uma queda no preço de um ativo como resultado de mudanças nas c...
-
 Análise Ex-Post: Avaliando Resultados Após os Eventos
Ex-post (latim para depois do evento) refere-se aos resultados realizados, observados e mensuráveis após a ocorrência de um fato. Em finanças, é o contraponto factual ao ex-ante (previsão): retorno ef...