
Entendendo o Risco de Baixa (Downside Risk): Protegendo Seus Investimentos
O risco de baixa (downside risk) refere-se à probabilidade de um ativo ou título cair de preço. É a perda potencial que pode resultar de uma queda no preço de um ativo como resultado de mudanças nas condições de mercado.

O risco de baixa também pode ser descrito como uma medida estatística que visa calcular e quantificar a pior perda possível que pode resultar da incerteza na diferença entre retorno esperado (expected return) – valor esperado da distribuição de probabilidade de possíveis retornos que pode fornecer aos investidores – e retorno realizado em casos onde as condições de mercado se deterioram.
Investidores estão preocupados com risco, que representa desvio do título no lado positivo e negativo. No entanto, estão mais preocupados em perder seu capital que no nível de retorno positivo de investimento que podem atingir; portanto, o risco de baixa torna-se primordial. Ajuda a calcular risco em retornos que ficam aquém do retorno mínimo aceitável (MAR - Minimum Acceptable Return). Títulos com alto risco de baixa devem compensar com altos retornos esperados.
Como Calcular o Risco de Baixa
O desvio padrão (standard deviation) – medida da magnitude de desvios entre valores das observações contidas – é a medida mais popular usada para calcular risco, mas mede risco total, que inclui tanto risco de alta quanto de baixa. O risco de baixa foca apenas nos desvios de baixa da média. Também pode ser calculado de várias formas; porém, ilustraremos o uso de semi-variância para medir risco de baixa, que é um método amplamente aceito.
Hipotetizamos uma empresa chamada City Electric Inc. com retornos anuais passados de 2012 a 2019, conforme tabelado abaixo. O retorno mínimo aceitável (MAR) que investidores requerem na ação é 9%.
Usando o método de semi-variância, subtraímos MAR de cada retorno real do ano. Selecionamos apenas retornos negativos, pois representam desvios de baixa, elevamos ao quadrado e somamos os desvios quadrados. O resultado é dividido pelo número de períodos em estudo, então encontramos a raiz quadrada da resposta, que nos dá o risco de baixa.
Quanto maior a figura, maior o risco; portanto, é importante comparar o risco de baixa com o de empresas similares comparáveis para determinar se o risco de baixa é muito alto ou aceitável.
Exemplo de Cálculo: City Electric Inc.
| Ano | Retorno Anual | MAR | Desvio Absoluto | Retornos Negativos | Valores ao Quadrado |
|---|---|---|---|---|---|
| 2012 | 14% | 9% | 5% | - | - |
| 2013 | 8% | 9% | -1% | -1% | 0,01% |
| 2014 | -4% | 9% | -13% | -13% | 1,69% |
| 2015 | -6% | 9% | -15% | -15% | 2,25% |
| 2016 | 9% | 9% | 0% | - | - |
| 2017 | 17% | 9% | 8% | - | - |
| 2018 | 9% | 9% | 0% | - | - |
| 2019 | -11% | 9% | -20% | -20% | 4,00% |
Retorno Médio / Soma dos Quadrados: 4,50% / 7,95%
Dividido por Nº de Anos: 1,14%
Raiz Quadrada: 10,66%
Risco de Baixa: 10,66%
Taxa Livre de Risco: 3%
Índice de Sortino: 14%
O risco de baixa é relativamente fácil de calcular para instrumentos financeiros como ações e renda fixa. No entanto, outros produtos complexos – como credit default swaps (CDS) – tipo de derivativo de crédito que fornece proteção ao comprador contra default e outros riscos – e opções – são bastante complicados de calcular.
Gestão do Risco de Baixa
Antes de considerar estratégias de gestão de risco de baixa, é importante examinar qualidades específicas do investidor, que ajudam a guiar investidores à estratégia apropriada para empregar em um investimento ou carteira.
Investidores consideram as seguintes métricas ao tomar decisões de investimento:
1. Horizonte Temporal
O horizonte temporal é importante, pois a maioria das estratégias de gestão de risco de baixa são mais apropriadas para investidores com horizonte de investimento de longo prazo (investment horizon) – termo usado para identificar o tempo que um investidor visa manter sua carteira antes de vender seus títulos para lucro.
2. Tolerância ao Risco
A tolerância ao risco do investidor é vital para medir a quantidade de risco que um investidor está preparado a assumir em determinados investimentos. Auxiliará na determinação da estratégia de proteção de baixa apropriada para um investidor.
3. Custo
Estratégias de gestão de risco de baixa podem ser custosas para implementar dependendo do tipo de estratégia. Portanto, entender a disposição do investidor em pagar por proteção de risco de baixa é muito importante.
Estratégias de Proteção
1. Diversificação
A diversificação é uma das formas tradicionais e mais simples de gerenciar exposição ao risco de baixa. Em vez de apenas manter ativos tradicionais, como instrumentos de ações e renda fixa, a adição de ativos alternativos menos correlacionados aos drivers de mercado – como inflação, liquidez e taxas de juros – auxilia na redução do risco de baixa.
Portanto, a adição de ativos de investimento alternativos dilui a sensibilidade à correlação de mercado de ativos tradicionais limitando o risco de baixa geral da carteira.
2. Alocação Tática de Ativos
A alocação tática de ativos (tactical asset allocation) é uma estratégia de timing de mercado que aloca ativos dependendo de condições econômicas e de mercado em mudança. Envolve alocar ativos da carteira a diferentes classes de ativos e pode envolver diminuir exposição a ativos voláteis ou classes de ativos durante uma queda de mercado ou visar ativos específicos não correlacionados com o mercado, entre outras estratégias TAA.
O risco de baixa pode ser mitigado visando ações específicas menos sensíveis a movimentos de mercado. Tais ações mostrarão betas baixos, então durante uma queda de mercado, seus preços não seguem o mercado no mesmo grau que o resto das ações devido à baixa volatilidade. Uma habilidade particular é necessária na escolha de ações pelo gestor de fundos para esta estratégia funcionar.
Diminuir exposição a ativos arriscados pode ser feito literalmente reduzindo alocações de ativos de voláteis para mais estáveis com menor volatilidade. Ativos voláteis podem ser ações, e ativos menos voláteis podem ser instrumentos de renda fixa, dependendo da dinâmica de mercado.
3. Uso de Instrumentos Derivativos
Instrumentos derivativos podem ser usados para proteger (hedge) contra risco de baixa e limitar o dano causado por exposições de mercado a ativos voláteis.
4. Outras Estratégias
Estratégias de teto de volatilidade são abordagens baseadas em regras onde um investidor define a volatilidade máxima aceitável e limitará exposições se o limite for violado.
Conclusão
Determinar o risco de baixa é crucial na escolha da estratégia de hedge (hedging) apropriada – estratégia financeira que deve ser entendida e usada por investidores pelas vantagens que oferece. Como investimento, protege as finanças de um indivíduo de serem expostas a situação arriscada que pode levar a perda de valor.
Ajuda a proteger o capital do investidor e evitar perdas devastadoras. Portanto, calcular o risco de baixa ajuda a preparar para o pior cenário, como choques de mercado, onde mercados financeiros movem em espiral descendente sustentada por período mais longo, e diferentes classes de ativos podem ser causadas a correlacionar.
O risco de baixa é medido usando dados passados nos quais um título pode não exibir o mesmo padrão no futuro; portanto, não deve fornecer falsa sensação de segurança, pois o modelo não é 100% eficaz mas pode fornecer hedge e seguro significativos em tempos de crise.
Estratégias de gestão de risco de baixa devem abranger diversificação, alocação tática de ativos e uso de instrumentos derivativos. Porém, cuidado deve ser tomado ao implementar as estratégias para garantir que estejam em sincronia com tolerância ao risco do investidor, horizonte temporal e disposição em pagar o custo de proteção de risco de baixa relacionado a uma estratégia particular.
Leituras Relacionadas
- Risco de Modelo (Model Risk) – Perda potencial que instituição pode incorrer como consequência de decisões baseadas na saída de modelos internos.
- Opções: Calls e Puts – Contrato derivativo que dá ao titular o direito, mas não obrigação, de comprar ou vender ativo em data certa por preço especificado.
- Horizonte de Investimento (Investment Horizon) – Tempo que investidor visa manter carteira antes de vender títulos.
- Alocação Estratégica de Ativos (Strategic Asset Allocation - SAA) – Estratégia de carteira de longo prazo envolvendo escolha de alocações de classes de ativos e rebalanceamento.
-

Entendendo o Risco Inerente: Um Conceito Fundamental na Gestão de Riscos
O risco inerente refere-se ao nível natural de risco presente em um processo antes da aplicação de quaisquer controles ou mitigações na gestão de riscos. A gestão de riscos abrange a identificação, an
-

Diversificação de Portfólio: Reduzir Risco e Aumentar Retornos
A diversificação é uma técnica de alocar recursos de portfólio ou capital numa mistura de diferentes investimentos. O objetivo final da diversificação é reduzir a volatilidade do portfólio compensando
Artigos em Destaque
- Entendendo Graus de Risco: Guia para Investidores
- Entendendo a Preferência por Risco: Guia Completo
- Entendendo a Aceitação de Risco: Guia Completo
- Entendendo o Risco Empresarial: Ameaças e Mitigação
- Entendendo o CAPM: Guia Completo para Precificação de Ativos de Capital
- Entendendo Risco e Retorno nos Investimentos
- Value at Risk (VaR): Medida de Risco de Perda Máxima em Horizonte e Confiança
- Entenda a Aversão ao Risco nos Investimentos: Guia para Iniciantes
-
 Entendendo Tolerância ao Risco: Guia para Investidores
Tolerância ao risco refere-se à quantidade de perda que um investidor está preparado a suportar ao tomar uma decisão de investimento. Vários fatores determinam o nível de risco que um investidor pode ...
-
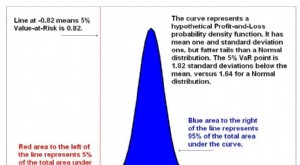 Value at Risk (VaR): Entendendo o Risco de Investimento
Value at Risk (VaR) é uma métrica financeira que estima o risco de um investimento. Mais especificamente, VaR é uma técnica estatística usada para medir a quantidade de perda potencial que pode ocorre...