
Entendendo Risco de Mercado: Guia Completo
O termo risco de mercado, também conhecido como risco sistemático, refere-se à incerteza associada a qualquer decisão de investimento. A volatilidade de preços surge frequentemente devido a flutuações não antecipadas em fatores que comumente afetam todo o mercado financeiro.
Resumo
- O termo risco de mercado, também conhecido como risco sistemático, refere-se à incerteza associada a qualquer decisão de investimento.
- Os diferentes tipos de riscos de mercado incluem risco de taxa de juro, risco de commodities, risco cambial, risco de país.
- Analistas profissionais usam métodos como modelação Value at Risk (VaR) e o coeficiente beta para identificar perdas potenciais através de gestão estatística de risco.
Diferentes Tipos de Risco de Mercado
1. Risco de Taxa de Juro
O risco de taxa de juro surge de flutuações não antecipadas nas taxas de juro devido a medidas de política monetária realizadas pelo banco central. Os rendimentos oferecidos em títulos em todos os mercados devem igualar-se a longo prazo através do ajuste da procura e oferta de mercado do instrumento. Portanto, um aumento nas taxas causaria uma queda no preço do título. Está principalmente associado a títulos de rendimento fixo.
Por exemplo: Considere uma situação em que uma obrigação soberana oferece um pagamento de cupão fixo de 6% a.a. sobre o valor principal. Agora, se a taxa de juro de mercado subir para 8%, a procura pela obrigação de 6% diminuirá após uma queda nos preços, fazendo com que o Yield (Pagamento de Cupão Fixo / Preço de Mercado da Obrigação) suba até igualar 8%. Da mesma forma, uma queda na taxa de juro de mercado levará a um ganho não antecipado no preço do título.
2. Risco de Commodities
Certas commodities, como petróleo ou grãos alimentares, são necessidades para qualquer economia e complementam o processo de produção de muitos bens devido à sua utilização como insumos indiretos. Qualquer volatilidade nos preços das commodities repercute no desempenho de todo o mercado, muitas vezes causando uma crise do lado da oferta.
Tais choques resultam numa queda não apenas nos preços das ações e dividendos baseados em desempenho, mas também reduzem a capacidade de uma empresa honrar o valor do principal.
3. Risco Cambial
O risco cambial também é conhecido como risco de taxa de câmbio. Refere-se à possibilidade de uma queda no valor do retorno a acumular para um investidor devido à desvalorização da moeda doméstica. O risco é geralmente considerado quando se faz um investimento internacional.
Para mitigar o risco de perder em investimento estrangeiro, muitas economias de mercados emergentes mantêm altas reservas cambiais para garantir que qualquer desvalorização possível possa ser negada vendendo as reservas.
4. Risco de País
Muitas variáveis macro que estão fora do controlo de um mercado financeiro podem impactar o nível de retorno devido a um investimento. Incluem o grau de estabilidade política, nível de défice fiscal, propensão a desastres naturais, ambiente regulatório, facilidade de fazer negócios, etc. O grau de risco associado a tais fatores deve ser considerado ao tomar uma decisão de investimento internacional.
Como Mitigar o Risco de Mercado
Como o risco afeta todo o mercado, não pode ser diversificado para ser mitigado, mas pode ser coberto (hedged) para exposição mínima. Como resultado, os investidores podem não obter os retornos esperados apesar da aplicação rigorosa de análise fundamental e técnica na opção de investimento específica.
A volatilidade, ou a dispersão absoluta/percentual nos preços, é frequentemente considerada uma boa medida para o risco de mercado. Analistas profissionais também tendem a usar métodos como Value at Risk (VaR) para identificar perdas potenciais através de gestão estatística de risco.
O método VaR é um método padrão para avaliação de risco de mercado. A técnica VaR é um método de gestão de risco que envolve o uso de estatísticas que quantificam a perda prospetiva de uma ação ou portfólio, bem como a probabilidade de essa perda ocorrer. Embora amplamente utilizado, o método VaR requer algumas suposições que limitam a sua precisão.
O coeficiente beta permite ao investidor medir quão volátil é a natureza ou risco de mercado de um portfólio ou título, em comparação com o resto do mercado. Também usa o modelo de precificação de ativos de capital (CAPM) para calcular o retorno antecipado de um ativo.
Recursos Adicionais
- Precificação de Obrigações
- Risco Idiossincrático
- Oferta e Procura Agregadas
- Risco Sistémico
-
Entendendo Mercados Seculares: Tendências de Longo Prazo e Estratégias de Investimento
Um mercado secular é predominantemente impulsionado e impactado por elementos ou forças que provavelmente estarão presentes no futuro previsível. As forças podem impactar o preço ou valor de um ativo
-
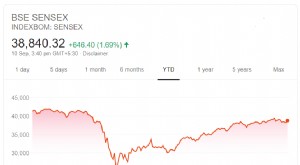
Sensex Explicado: Entendendo o Principal Índice do Mercado de Ações da Índia
O Sensex, também conhecido como Índice S&P BSE Sensex, é o índice de referência que acompanha a Bolsa de Valores de Bombaim (BSE) da Índia. O Sensex é composto pelas 30 maiores e mais negociadas ações
Artigos em Destaque
- Entendendo Risco Sistemático: Fatores Fora do Seu Controle
- Entendendo Mercados de Leilão: Como os Preços São Determinados
- Entendendo o Risco Cambial: Guia Completo
- Padrão Candlestick Doji: Significado e Sinais de Trading
- Entendendo o Risco de Baixa (Downside Risk): Protegendo Seus Investimentos
- Entendendo Mercados Espumosos: Riscos e Oportunidades
- Mercados Ineficientes: Causas, Anomalias e Implicações para Investidores
- Entendendo Manipulação de Mercado: Definição, Táticas e Papel da SEC
-
 Mercados Orientados por Cotações: Guia para Investidores
O que é um Mercado Orientado por Cotações (Quote-Driven Market)? Um mercado orientado por cotações (também chamado de price-driven market ou dealer market) é uma estrutura de mercado secundário onde i...
-
 Rally no Mercado de Ações: Definição, Tipos e Estratégias
O que é um Rally? Rally é um período de alta contínua nos preços de ações, índices ou bonds. Termo amplamente usado pela mídia financeira (Bloomberg, Reuters) para descrever movimentos de valorização ...