
Análise Ex-Post: Avaliando Resultados Após os Eventos
Ex-post (latim para "depois do evento") refere-se aos resultados realizados, observados e mensuráveis após a ocorrência de um fato. Em finanças, é o contraponto factual ao ex-ante (previsão): retorno efetivo de um ativo, inflação verificada, lucro reportado, drawdown ocorrido. O ex-post não estima; constrata.
Como Funciona a Mensuração Ex-Post
O cálculo padrão do retorno ex-post (holding period return) para um ativo no período:
R_ex-post = (P_final – P_inicial + Rendimentos) / P_inicial
- P_inicial: preço de compra ou cotação no início do período.
- P_final: preço de venda ou cotação no fim do período.
- Rendimentos: dividendos, juros, aluguéis, amortizações recebidos no período.
Para carteiras, usa-se retorno ponderado pelo tempo (TWR) ou pelo dinheiro (MWR/IRR) para eliminar efeito de aportes/resgates.
Aplicações Centrais da Análise Ex-Post
1. Value at Risk (VaR) e Backtesting
O VaR ex-ante estima "perda máxima esperada com X% de confiança". O backtesting ex-post conta quantas vezes a perda real excedeu o VaR. Se um VaR 99% diário é violado 5 vezes em 250 dias (esperado ~2,5), o modelo subestima risco. Reguladores (Basileia) exigem backtesting contínuo.
2. Performance Attribution (Atribuição de Performance)
Decompõe o retorno ex-post da carteira em fontes:
- Alocação de ativos: decisão de overweight/underweight em classes (ações vs. renda fixa).
- Seleção de ativos: escolher ações que bateram o benchmark do setor.
- Interação: efeito cruzado.
- Fatores de risco (ex.: Fama-French): exposição a tamanho, valor, momentum, qualidade.
Regressão da carteira contra índice de mercado (CAPM) gera Alfa (intercepto) e Beta (inclinação) ex-post. Alfa > 0 sugere habilidade (skill); Alfa ≈ 0 sugere exposição passiva ao mercado.
3. Criação de Previsões (Forecasting) Baseadas em Histórico
Séries ex-post de retornos, volatilidade, correlações alimentam modelos quantitativos (GARCH, RiskMetrics, Monte Carlo) para gerar novas previsões ex-ante. O ciclo se fecha: ex-post → modelo → ex-ante → realização → ex-post.
Risco Ex-Post (Ex-Post Risk)
Mede risco olhando para trás: desvio-padrão histórico, semi-desvio (downside deviation), maximum drawdown histórico, VaR histórico (percentil empírico da distribuição de retornos passados).
Diferença crucial:
- Risco Ex-Ante: projetado (ex.: "volatilidade implícita de 22%").
- Risco Ex-Post: realizado (ex.: "volatilidade realizada de 28% no último ano").
Investidores usam risco ex-post para estimar risco futuro (assumindo estacionariedade), mas choques de regime (crise 2008, COVID-19, 2022) tornam o passado mau guia para o futuro imediato.
Exemplo Prático: Fundo de Ações Brasil – Ano 2023
| Métrica | Ex-Ante (Estimado Jan/23) | Ex-Post (Realizado Dez/23) | Comentário |
|---|---|---|---|
| Retorno do Fundo | +18% a.a. | +22% a.a. | Superou expectativa (+4 pp) |
| Retorno Ibovespa (Benchmark) | +15% a.a. | +20% a.a. | Mercado forte |
| Alfa (Fundo vs Benchmark) | +3% a.a. | +2% a.a. | Habilidade positiva, mas menor que projetado |
| Volatilidade (Desvio-Padrão) | 18% a.a. | 22% a.a. | Risco subestimado ex-ante |
| Max Drawdown | -8% | -12% | Pior que o esperado |
Limitações da Análise Ex-Post
- Viés de sobrevivência: fundos fechados não aparecem nas bases históricas → médias infladas.
- Viés de retrospectiva (hindsight bias): "era óbvio que ia subir" após a alta.
- Não estacionariedade: estrutura de mercado muda (regulação, tecnologia, participantes). Passado ≠ futuro.
- Dados ruidosos: curtos períodos ex-post têm alta variância amostral; pouco poder estatístico.
Boas Práticas Profissionais
- Registre previsões ex-ante com data e assumptions (planilha, jornal de trade, sistema de gestão).
- Faça backtesting sistemático de modelos de risco e retorno (mínimo 5 anos, idealmente ciclos completos).
- Use janelas móveis (rolling windows) para volatilidade e correlação ex-post (ex.: 60 meses), não amostra fixa.
- Separe alfa de beta na atribuição; não confunda sorte (beta alto em bull market) com habilidade.
- Comunique incerteza: ex-post é fato, mas sua extrapolação para o futuro é probabilística.
Conclusão
Ex-post é o "boletim de notas" das finanças. Sem ele, não há validação de modelos, não há accountability de gestores, não há aprendizado quantitativo. Mas ex-post sozinho é dirigir olhando só o retrovisor. O profissional integra: planeja com ex-ante rigoroso, executa com disciplina, mensura com ex-post honesto, e itera.
-

Engenharia de Valor: Definição, Benefícios e Implementação
A engenharia de valor refere-se ao método sistemático de melhorar o valor de um produto que um projeto produz. É usada para analisar um serviço, sistema ou produto para determinar a melhor maneira de
-

Proposta de Valor: Definição, Exemplos e Como Criar uma
Uma proposta de valor é uma promessa de valor declarada por uma empresa que resume como o benefício do produto ou serviço da empresa será entregue, experimentado e adquirido. Essencialmente, uma propo
Artigos em Destaque
- Entendendo a Denominação Financeira: Um Guia Completo
- Entendendo o Patrimônio Líquido: Guia Completo para Investidores
- Valor Nominal Explicado: Definição, Exemplos e Importância
- Entendendo Valor Justo: Definição e Importância
- Entendendo o Dinheiro: Definição, História e Valor
- Valor Nominal: Definição e Significado Financeiro
- Value at Risk (VaR): Medida de Risco de Perda Máxima em Horizonte e Confiança
- Value Investing: Guia Completo para Encontrar Investimentos Subvalorizados
-
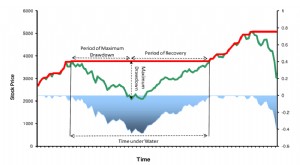 Entendendo o Maximum Drawdown (MDD): Guia Completo
O maximum drawdown (MDD) mede a queda máxima no valor de um investimento, dada pela diferença entre o valor do menor fundo (trough) e o do maior pico anterior ao fundo. O MDD é calculado ao longo de u...
-
 Valor Nominal (Par Value): Entendendo Títulos e Ações
O valor nominal (par value) é o valor nominal ou facial de um título, ação ou cupom, conforme indicado no certificado do título ou da ação. O certificado é emitido pelo credor e dado ao devedor ou por...