
Regra da Lavagem (Wash Sale): Implicações Fiscais e Estratégias
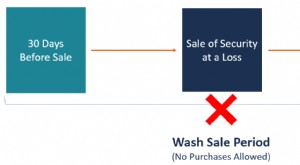
Uma lavagem (*wash sale*) ocorre quando o investidor vende um título com prejuízo e recompra título similar ou idêntico até 30 dias antes ou depois da venda. Normalmente, o prejuízo seria dedutível no imposto. Mas na *wash sale*, não é permitido. Ainda assim, há formas de virar o jogo a seu favor, seguindo as leis fiscais.
Entendendo Ganhos e Perdas
Lucro na venda de título é tributado como ganho de capital. Pode ser compensado se outro título foi vendido com prejuízo. O prejuízo subtrai do ganho. Se iguais, não há imposto sobre ganho de capital. Se prejuízos superam ganhos, a diferença é dedutível.
Se o investidor tem título que perdeu valor, pode vendê-lo para deduzir o prejuízo. Mas hesita se acredita que o valor vai recuperar. A *wash sale* permite "ter o bolo e comê-lo": vende com prejuízo e recompra título similar. Se o mercado melhora, ainda lucra.
Entendendo a Wash Sale
O investidor não pode deduzir o prejuízo se comprou o título substituto até 30 dias antes ou depois da venda. O prazo conta dias corridos, não pregões. A regra vale mesmo se não adquiriu o título, mas firmou contrato de compra.
Ajuste Básico
Não se pode deduzir perdas na janela de 60 dias. Mas o ajuste básico permite aplicar a perda ao custo do título substituto. Para fins fiscais, o título vale o preço de compra mais o valor da perda. Ao vender, ganhos e perdas são calculados assim. É espada de dois gumes: reduz ganho e aumenta perda se o mercado vai bem; faz o contrário se vai mal. Lembre-se do prejuízo original ao decidir.
Período de Posse (*Holding Period*)
Período de posse é o tempo entre compra e venda. Na *wash sale*, o período do título original soma-se ao do substituto. Perdas passam a ser tratadas como de longo prazo, não curto. Isso reduz imposto sobre ganhos de capital, mas também reduz dedução sobre perdas.
-
Regra do Wash Sale: Entenda e Evite Desvantagens Fiscais
O que é a regra do wash sale? A regra do wash sale (venda de lavagem) ocorre quando você vende ou negocia títulos com prejuízo e, dentro de 30 dias antes ou depois da venda, adquire títulos substancia
-
Regra do Wash Sale: Protegendo Investidores da Colheita de Prejuízos Fiscais
A Regra do Wash Sale foi instituída como parte do Código 550 do IRS para impedir que investidores declarem prejuízo fiscal em valores mobiliários que ainda possuem. Veja o que isso significa na práti
Artigos em Destaque
- Venda a Descoberto (Short Sale) Explicada: Guia Completo
- Entendendo Títulos Valores (Securities): Guia Completo
- Entenda a Venda Lavagem (Wash Sale): Implicações Fiscais e Como Evitar
- Relações com Investidores (RI): Guia Completo para Investidores
- Seguro de Carteira (Portfolio Insurance): Hedge com Futuros e Seguro SIPC
- Capital de Crescimento (Growth Capital): Financiamento para Expansão de Empresas Maduras
- Registro em Prateleira (Shelf Registration): Regra 415 da SEC para Ofertas Futuras
- Proprietary Trading (Prop Trading): Visão Geral, Riscos e Regulação Volcker Rule
-
 Entendendo Wash Sales: Regras da IRS e Implicações Fiscais
Uma wash sale (venda de lavagem) ocorre quando investidor vende uma ação ou título com prejuízo e recompra o mesmo ou um título substancialmente idêntico dentro de 30 dias. A IRS (Receita Federal dos ...
-
 Wash Trading: Definição, Riscos e Impacto nos Mercados
Wash trading — também chamado round trip trading — é prática ilegal onde investidores compram e vendem os mesmos instrumentos financeiros simultaneamente para manipular o mercado. Aumenta artificialme...