
Entendendo Títulos Valores (Securities): Guia Completo
O que é um Título Valor (Security)?
O termo "título valor" (security) refere-se a um instrumento financeiro fungível e negociável que possui algum valor monetário. Representa posição de propriedade em corporação de capital aberto via ação; relação de credor com governo ou corporação representada por bond; ou direitos de propriedade representados por opção.
Principais Conclusões
- Títulos valores são instrumentos financeiros fungíveis e negociáveis usados para levantar capital em mercados públicos e privados.
- Existem principalmente três tipos: equity (direitos de propriedade); debt (empréstimos reembolsados com pagamentos periódicos); e híbridos (combinam dívida e equity).
- Vendas públicas de títulos são reguladas pela SEC.
- Organizações autorreguladoras como NASD, NFA e FINRA também regulam títulos derivativos.
Entendendo Títulos Valores
Títulos podem ser amplamente categorizados em dois tipos: equities e debts. Porém, alguns híbridos combinam elementos de ambos.
Títulos de Equity (Patrimônio)
Um título de equity representa interesse de propriedade de acionistas em entidade (empresa, parceria, trust), realizado na forma de ações de capital, incluindo ações ordinárias e preferenciais.
Detentores tipicamente não têm direito a pagamentos regulares — embora paguem dividendos — mas lucram com ganhos de capital ao vender (assumindo valorização).
Títulos de equity dão direito a algum controle da empresa pro rata, via direitos de voto. Em falência, participam apenas de interesse residual após pagamentos a credores. Às vezes oferecidos como pagamento em espécie.
Títulos de Dívida (Debt Securities)
Um título de dívida representa dinheiro emprestado que deve ser reembolsado, com termos estipulando valor, taxa de juros e data de vencimento ou renovação.
Títulos de dívida — incluindo bonds governamentais e corporativos, certificados de depósito (CDs), e títulos colateralizados (CDOs, CMOs) — dão direito a pagamentos regulares de juros e reembolso do principal (independentemente do desempenho do emissor), além de direitos contratuais estipulados (não incluem voto).
São tipicamente emitidos prazo fixo, ao final do qual podem ser resgatados pelo emissor. Podem ser garantidos (com colateral) ou não, e se garantidos, podem ter prioridade contratual sobre dívidas subordinadas não garantidas em falência.
Títulos Híbridos (Hybrid Securities)
Combinam características de dívida e equity. Exemplos: warrants de equity (opções emitidas pela empresa dando direito a comprar ações em prazo e preço específicos), bonds conversíveis (convertíveis em ações ordinárias da emissora), e ações preferenciais (cujos pagamentos de juros, dividendos ou retornos de capital têm prioridade sobre outros acionistas).
Embora ações preferenciais sejam tecnicamente equity, são frequentemente tratadas como dívida pois "comportam-se como bond". Oferecem dividendo fixo e são populares para investidores de renda. É essencialmente título de renda fixa.
Como Títulos Valores São Negociados
Títulos negociados publicamente são listados em bolsas, onde emissores buscam listagens e atraem investidores garantindo mercado líquido e regulado. Sistemas eletrônicos informais tornaram-se mais comuns, e títulos são frequentemente negociados "over-the-counter" (balcão), diretamente entre investidores online ou por telefone.
Uma oferta pública inicial (IPO) é a primeira grande venda de equity ao público. Após IPO, novas ações emitidas, ainda vendidas no mercado primário, são chamadas de oferta secundária (secondary offering). Alternativamente, títulos podem ser ofertados privadamente a grupo restrito e qualificado — private placement — distinção importante em direito societário e regulação de valores. Às vezes empresas vendem ações combinando oferta pública e privada.
No mercado secundário (aftermarket), títulos são transferidos como ativos de um investidor a outro: acionistas vendem por dinheiro e/ou ganho de capital. O mercado secundário complementa o primário. É menos líquido para private placements pois não são publicamente negociáveis e só transferidos entre investidores qualificados.
Investindo em Títulos Valores
A entidade que cria títulos para venda é o emissor; quem compra são investidores. Geralmente, títulos representam investimento e meio para municípios, empresas e empreendimentos levantarem capital novo. Empresas geram muito dinheiro ao abrir capital, vendendo ações em IPO.
Governos municipais, estaduais ou condados podem levantar fundos para projeto emitindo bonds municipais. Dependendo da demanda ou estrutura de preços, levantar capital via títulos pode ser alternativa preferida a empréstimo bancário.
Por outro lado, comprar títulos com dinheiro emprestado — buying on margin — é técnica popular. Em essência, empresa pode entregar direitos de propriedade, em dinheiro ou outros títulos, no início ou em default, para pagar dívida ou obrigação a outra entidade. Arranjos de colateral crescem, especialmente entre investidores institucionais.
Regulação de Títulos Valores
Nos EUA, a SEC regula oferta e venda pública de títulos.
Ofertas, vendas e negociações públicas de títulos dos EUA devem ser registradas e arquivadas na SEC e departamentos estaduais. Organizações autorreguladoras (SROs) no setor de corretagem assumem papéis regulatórios. Exemplos: NASD e FINRA.
A definição de oferta de título foi estabelecida pela Suprema Corte em caso de 1946. A corte derivou definição baseada em quatro critérios: existência de contrato de investimento, formação de empresa comum, promessa de lucros pelo emissor, e uso de terceiro para promover a oferta.
Títulos Residuais (Residual Securities)
São tipo de título conversível — podem ser transformados em outra forma, geralmente ações ordinárias. Bond conversível é título residual pois permite converter em ações ordinárias. Ações preferenciais também podem ter característica conversível. Corporações podem ofertar títulos residuais para atrair capital quando competição por fundos é intensa.
Quando convertido ou exercido, aumenta número de ações ordinárias em circulação. Isso pode diluir o pool total e seu preço. Diluição afeta métricas como lucro por ação, pois lucros são divididos por maior número de ações.
Em contraste, se empresa pública reduz total de ações em circulação, consolida-as. O efeito líquido é aumentar valor de cada ação. Frequentemente feito para atrair investidores maiores, como fundos mútuos.
Outros Tipos de Títulos Valores
Títulos certificados são em forma física, papel. Podem ser mantidos em sistema de registro direto, registrando ações em forma escritural (book-entry). Agente de transferência mantém ações em nome da empresa sem certificados físicos.
Tecnologias e políticas modernas eliminaram, na maioria dos casos, necessidade de certificados e registro completo pelo emissor. Sistema desenvolvido permite depositarem certificado global único representando todos os títulos em depositária universal — Depository Trust Company (DTC). Todos os títulos via DTC são mantidos eletronicamente. Importante: certificados e não-certificados não diferem em direitos ou privilégios do acionista ou emissor.
Títulos ao portador (bearer securities) são negociáveis e dão direitos ao detentor. Transferidos entre investidores, em certos casos por endosso e entrega. Em natureza proprietária, títulos ao portador pré-eletrônicos eram sempre divididos, cada título constituindo ativo separado, legalmente distinto dos outros na mesma emissão.
Dependendo da prática, ativos divididos podem ser fungíveis ou (menos comum) não-fungíveis, significando que ao emprestar, o mutuário pode devolver ativos equivalentes ao original ou idêntico específico ao final do empréstimo. Em alguns casos, títulos ao portador podem auxiliar evasão fiscal, sendo vistos negativamente por emissores, acionistas e órgãos fiscais. São raros nos EUA.
Títulos registrados (registered securities) levam nome do detentor e detalhes necessários mantidos em registro pelo emissor. Transferências ocorrem por alterações no registro. Títulos de dívida registrados são sempre não-divididos, significando que a emissão inteira compõe um ativo único, cada título sendo parte do todo. Não-divididos são fungíveis por natureza. Ações do mercado secundário também são sempre não-divididas.
Títulos restritos (letter securities) não são registrados na SEC e não podem ser vendidos publicamente. Letter security — também restricted security, letter stock ou letter bond — é vendida diretamente pelo emissor ao investidor. Termo deriva da exigência da SEC de "carta de investimento" do comprador, declarando compra para investimento e não revenda. Ao mudar de mãos, frequentemente exigem Formulário 4.
Títulos de gabinete (cabinet securities) são listados em grande bolsa como NYSE, mas não ativamente negociados. Mantidos por investidores inativos, são mais provavelmente bonds que ações. "Gabinete" refere-se ao local físico onde ordens de bonds eram armazenadas fora do pregão. Gabinetes guardavam ordens limitadas, mantidas até expirarem ou executarem.
Emissão de Títulos Valores: Exemplos
Considere a XYZ, startup bem-sucedida querendo capital para próxima fase de crescimento. Até agora, propriedade dividida entre dois fundadores. Tem opções: acessar mercados públicos via IPO ou ofertar ações a investidores em private placement.
O primeiro gera mais capital, mas vem com taxas pesadas e requisitos de divulgação. No segundo, ações negociadas em mercados secundários sem escrutínio público. Ambos envolvem distribuição de ações que dilui participação dos fundadores e confere direitos aos investidores. Exemplo de equity security.
Considere governo querendo dinheiro para reativar economia. Usa bonds ou debt security, prometendo pagamentos regulares a detentores do cupom.
Finalmente, startup ABC. Levanta dinheiro de investidores privados, família e amigos. Fundadores ofertam nota conversível que vira ações em evento posterior (geralmente nova rodada de funding). A nota é essencialmente debt security pois é empréstimo dos investidores aos fundadores.
Em estágio posterior, a nota vira equity na forma de número predefinido de ações dando fatia da empresa aos investidores. Exemplo de hybrid security.
-

Taxas de Emissão de Ações: Custos de Captação de Capital via Equity
Taxas de emissão de ações é o termo contábil usado para referenciar os custos que uma empresa incorre ao lançar valores mobiliários no mercado. A empresa comumente emite ações de capital quando busca
-
Práticas Seguras de Senhas: Criando Senhas Fortes e Memoráveis
Os Deves e Não Deves de Criar uma Senha Segura Senhas de sistema tornaram-se parte de nossas vidas diárias. Usamos no trabalho, para banco, redes sociais, compras e até para assistir TV. Apesar das am
Artigos em Destaque
- CDBs como Títulos: Entendendo a Diferença
- LEAPS: Entendendo Opções de Longo Prazo - Definição e Benefícios
- Empréstimo de Títulos (Securities Lending): Definição, Processo e Benefícios
- Entendendo Depositários: Armazenamento Seguro e Negociação de Títulos
- Entendendo as Corretoras de Valores: Papéis e Funções
- Títulos Preferenciais de Trust (TPS): Guia Abrangente
- Entendendo Renda de Capital Próprio (Equity Income): O Que São Dividendos?
- Entender Patrimônio Líquido: Propriedade, Valor Líquido e Valor de Investimento
-
 Entendendo Tipos de Valores Mobiliários: Guia Completo
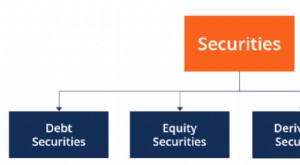
Existem quatro tipos principais de valores mobiliários: valores mobiliários de dívida, valores mobiliários de capital, valores mobiliários derivativos e valores mobiliários híbridos, que são uma combi...
-
 Entendendo Títulos Subjacentes: Chave para Investimento em Derivativos
Título subjacente é um termo em investimentos que denota o instrumento financeiro negociável sobre o qual um derivativo financeiro — como uma opção sobre ação — é baseado. Portanto, o valor do título ...