
Entendendo o Escândalo da DHFL: Visão Geral Abrangente
Contexto: Série de Fraudes Corporativas na Índia
A economia indiana tem sido atingida por sucessivos fraudadores corporativos. Bilionários como Nirav Modi, Mehul Choksi, Vijay Mallya e Lalit Modi lesaram o público. Muitos promotores de empresas de pequeno e médio porte também estão envolvidos em golpes. Investidores e público esperavam que os escândalos tivessem acabado, mas a empresa de mídia "Cobrapost" fez revelações surpreendentes contra a Dewan Housing Finance Ltd (DHFL), uma das renomadas NBFCs (Corporações Financeiras Não Bancárias) do país.
A DHFL nega as acusações, alegando má-fé da Cobrapost. No entanto, os artigos citam evidências concretas, o que impede que as alegações sejam simplesmente descartadas, apesar da fonte não ser totalmente credível. Neste artigo, examinamos o suposto golpe da DHFL e seu provável impacto na economia indiana.
As Acusações contra a DHFL
Como NBFC, a DHFL recebe recursos de bancos (obrigados a emprestar parte de seus fundos a esse setor). O dinheiro de pequenos depositantes em bancos públicos (State Bank of India, Bank of Baroda, etc.) acaba nas mãos de NBFCs como a DHFL. Dados recentes indicam que o setor bancário indiano investiu pelo menos US$ 3 bilhões na DHFL. Além disso, a empresa captou pesadamente via emissão de títulos e outros instrumentos de dívida, amplamente detidos por investidores de varejo. Se as acusações forem verdadeiras, significará perdas massivas para o pequeno investidor.
Veja como a DHFL teria desviado dinheiro destinado a empréstimos a terceiros:
Empréstimos a Empresas de Fachada (Shell Companies)
A Cobrapost alega que a DHFL fez empréstimos duvidosos a 34 empresas de fachada — entidades de passagem criadas para confundir autoridades fiscais e regulatórias. Essas empresas têm ligações indiretas com os promotores do grupo DHFL, e relatórios indicam empréstimos não garantidos de quase US$ 1,5 bilhão.
O problema: a DHFL não exigiu garantias adequadas. No setor bancário indiano, empréstimos a empresas são garantidos por ativos colaterais e garantias pessoais dos promotores. A DHFL ignorou esses processos. Sem colateral, o dinheiro não pode ser recuperado facilmente. Promotores não têm bens pessoais para responder. Muitos desses empréstimos teriam virado ativos não performantes (NPA).
Round Tripping (Viagem de Ida e Volta)
Emprestar dinheiro público sem processo adequado é apenas parte do problema. O maior problema: o dinheiro emprestado retornou para entidades controladas pelo grupo DHFL. Em termos financeiros, isso é round-tripping. Na prática, a DHFL fez empréstimo não garantido a seus próprios promotores. As empresas de fachada e outras transações foram apenas para encobrir operações ilegalmente flagrantes. Se comprovado o round-tripping, a DHFL passa de negligência para fraude intencional (má-fé).
Compra de Ativos no Exterior
O dinheiro obtido via round-tripping foi usado para comprar ativos em outros países: investimentos em startups no Reino Unido, compra de um time de críquete na Liga Premier do Sri Lanka. Alegam-se também ativos pessoais dos donos da DHFL em Maurício e Dubai. Como os ativos estão em outras jurisdições, o governo indiano ou autoridades fiscais não conseguiriam recuperá-los.
Conclusão: as acusações contra a DHFL são explosivas. Um golpe dessa magnitude causará enorme dano a investidores indianos. A Cobrapost fez as alegações com convicção e aparentes provas, o que forçará agências regulatórias a investigar a fundo.
-
Entendendo os Juros: Um Guia para Poupadores e Mutuários
Se você está procurando economizar dinheiro, então quer aproveitar os juros para construir sua riqueza.O termo juros refere-se ao dinheiro que você ganha ao mantê-lo depositado em um banco por meio de
-
Compras sensoriais no supermercado: como os varejistas engajam os cinco sentidos
Considere como seus sentidos afetam a forma e o lugar onde você compra. Uma loja com incenso demais pode afugentar você, enquanto um negócio com design minimalista e clean pode atraí-lo. Essas são tát
Artigos em Destaque
- Melhores Serviços Jurídicos Online e Pré-pagos para Pequenas Empresas - 2024
- Posição de Caixa: Guia para Investidores e Empresas
- Engenharia de Valor: Definição, Benefícios e Como Funciona
- Parcerias entre Montadoras e Apps de Carona: Análise da Aliança Crescente
- Bizee vs. LegalZoom: Escolha o Melhor Serviço Jurídico Online para o Seu Negócio
- Investimento vs. Financiamento: Entendendo as Diferenças Fundamentais
- Carta de Intenção (LOI): Definição, Propósito e Termos Principais
- Seguro para Florista: Proteja a Sua Florista dos Riscos
-
 Proteja-se: 4 Golpes Comuns em Seguros Residencial e Auto
Golpes de seguro estão em alta. Veja o que precisa saber para se proteger. (iStock) Ninguém quer ser vítima de golpe. Infelizmente, eles são mais comuns do que você imagina — particularmente no mundo ...
-
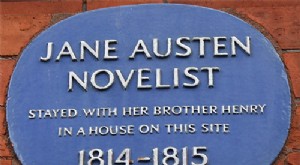 Jane Austen e a Banca: A Surpreendente História Financeira da Novelista
A presença de Jane Austen na nova nota de 10 libras é estranhamente apropriada – e não apenas porque 2017 marca o bicentenário da sua morte. Os escritos de Austen revelam uma compreensão aguda da impo...