
Propriedade de Wakeboard: 10 Lições Essenciais Aprendidas
Leitores de longa data sabem que no final de 2014, 8 anos após a residência, minha esposa e eu decidimos comprar um wakeboard boat (barco para wakeboard) depois de perceber que estava tudo bem afrouxar um pouco as cordas da bolsa. Vivemos como residentes por quatro anos, depois compramos a casa dos sonhos seis meses após nos mudarmos para nosso emprego "de gente grande". Mas mesmo assim foi apenas um pequeno aumento em nosso estilo de vida. Em 2014, eu já era sócio do meu grupo há alguns anos e havia atingido meu "pico de renda", pelo menos na medicina. Já éramos milionários. Na verdade, naquela época já começávamos a ver um sucesso financeiro significativo com o The White Coat Investor. Nosso objetivo nunca foi ser as pessoas mais ricas do cemitério. Então, naquele ano, tomamos a decisão consciente de gastar mais em nosso estilo de vida.
Parte disso envolveu trocar nosso pequeno barco de 17 pés por um wakeboard boat de 24 pés. Não era o wakeboard boat mais caro do mercado, mas foi o maior cheque que já tinha assinado até aquele momento, cerca de $80.000 incluindo imposto, título e licença.
Já se passaram três temporadas e cerca de 330 horas no motor e acho que agora podemos dar um passo atrás e analisar essa decisão. Como este é um blog financeiro, focaremos nos aspectos financeiros. Nesse espírito, aqui estão 10 lições financeiras que aprendemos ou reaprendemos comprando um wakeboard boat. As primeiras sete são um pouco negativas, as últimas três são mais positivas.

Lições Aprendidas com o Wakeboard Boat
#1 Não Compre um Barco!
Vamos começar com o óbvio. Os dois melhores dias na vida de um proprietário de barco são o dia em que ele comprou o barco e o dia em que o vendeu. Um barco é um buraco na água no qual você joga dinheiro. BOAT significa "Bring Out Another Thousand" (Tire Mais Mil). Tudo isso é verdade. Tínhamos um barco por 5 anos antes de comprar este. Estávamos bem cientes dos problemas financeiros de ter um barco. Sabíamos que isso só pioraria com a atualização. Mas mesmo assim, fiquei surpreso com o quão mais caro isso tem sido. Esta coisa BEBE gasolina (cerca de 2 milhas por galão quando o lastro não está cheio para surfar). Peças são ridiculamente caras. Uma hélice custa $600. Uma pequena peça de plástico pode custar $130. Reparos de carpete, estofamento e gel coat são absurdamente caros. Não se iluda. Se você comprar um barco, vai sangrar dinheiro. Nós certamente sangramos. O que nos leva à lição #2:
#2 Navegação é Esporte de Rico
Se você não é uma pessoa rica, não tem nada a ver com navegação. Cometi um erro em um fórum de navegação ao expressar surpresa com quantas pessoas estavam dispostas a financiar a compra de um barco. Eles me atacaram como se eu fosse louco. Uma enquete posterior mostrou que cerca de metade das pessoas no fórum financiava seu barco (incluindo muitos muito mais baratos que o meu). Não consigo imaginar, depois de pagar por gasolina, manutenção, acessórios, reparos, armazenamento e licença, ainda fazer um grande pagamento do barco. Seria terrível escrever um cheque em janeiro por um barco que você não via há três meses, sabendo que não o colocará na água por mais cinco meses. Como muitas outras coisas na vida, a navegação é completamente opcional. Não é compatível com sucesso financeiro em uma renda de classe média. Pertence à mesma categoria que heli-esqui, ter cavalos, possuir uma segunda casa e pilotar aviões. Se você não pode pagar nada disso, não compre um barco. Na verdade, heli-esqui é muito mais barato que navegação.
#3 Pague à Vista por Luxos
Como observado acima, um pagamento de barco além de todos os outros custos de navegação é loucura. Mas, mais importante, economizar para luxos é um ótimo hábito financeiro. Se você realmente economiza para algo ANTES de comprá-lo, é mais provável que entenda exatamente quanto custa (em dinheiro, tempo e energia de vida). Na verdade, haverá muitos luxos que você simplesmente decidirá não comprar enquanto economiza para eles.
Há outro benefício em pagar à vista. Imagine que enfrentamos algum problema financeiro sério. Não apenas evitamos a maldição de ter um pagamento do barco nessa situação, mas o barco se torna uma bênção porque podemos vendê-lo, efetivamente trocando-o por uma quantia de dinheiro. Não, não será nem perto do que pagamos, mas poderíamos viver confortavelmente por muitos meses com o que poderíamos vender nosso barco. Acho que está tudo bem pegar emprestado uma quantia razoável para sua educação (1X renda bruta esperada) e sua casa principal (2X renda bruta esperada). Mas não pegue emprestado para mais nada, especialmente um barco.
#4 Não É o Preço de Compra
$80 mil é muito dinheiro. Algumas famílias financeiramente independentes poderiam viver com isso por 2-3 anos. Mas nem esse é o maior custo de comprar um barco. É todo o resto. Sabe, como uma "caminhonete para puxá-lo e um Yeti 110 cheio de gelo com algumas cervejas". Quanto custa realmente comprar essas coisas? Deixe-me dar uma ideia:
- Gasolina para rebocar o barco até o reservatório local: $25
- Gasolina queimada no barco: tanque de 67 galões x $3/galão = $200 (sempre queima 1/3 do tanque/dia, às vezes 1/2)
- Gasolina para rebocar o barco até Lake Powell e voltar: $175
- Quantidade típica de gasolina do barco queimada em viagem de 5 dias a Lake Powell: $700
- Viagens a Lake Powell em 2017: 5, 2016: 4, 2015: 5
- Armazenamento de inverno do barco: $625/ano
- Preparação para inverno e manutenção de fim de temporada: $500
- Reparos em 2017: $1000
- Acessórios em 2017: $1500
- Dias gastando mexendo (não curtindo) nele: 4-5 meios-dias por ano
- Licença para barco e reboque: $500 por ano
- Seguro: $150 por ano
Cada ano é um pouco diferente, mas o ponto é que poderíamos comprar esquis novos, roupas de inverno e passes de temporada de esqui para toda a família todos os anos pelo que gastamos navegando, e isso não inclui o custo do barco.
#5 Depreciação é Real
Muito pouco do que compramos na vida se valoriza. A maioria deprecia. Algumas mais rápido que outras. Na verdade, na grande escala das coisas, barcos não são terríveis. Quero dizer, veja como a comida deprecia rápido. Tente revender algo que você comprou em um restaurante duas horas atrás e veja o que consegue. Roupas não são muito melhores. Você sabe por que a Goodwill não paga por suas roupas, certo? É porque não conseguiriam manter as luzes acesas mesmo pagando apenas $1 por item. Mas, como um carro novo, um barco novo deprecia assim que sai da concessionária. Assim como com carros, existe uma tabela FIPE para barcos. Diz que meu barco agora vale $68.000. Então depreciou cerca de $4.000 por temporada. Isso ignora todos os impostos que paguei, mas se eu vendesse, o comprador não pagaria esses impostos, então é depreciação real. Some isso a tudo acima, e você verá que este é um hobby de $10 mil por ano. Ou cerca de $100 por hora que o motor roda. E usamos o barco muito. Imagine se você colocasse apenas 20 horas por ano como muitos proprietários. Poderia facilmente se tornar um hobby de $500 por hora.
A boa notícia é que a depreciação pode ser minimizada ou até revertida se você estiver disposto a comprar usado. Nosso barco antigo era um 2002 comprado em 2010 por $6.000 e vendido em 2015 por $7.500. Louco, eu sei, mas história real.
#6 Você Sente Necessidade de Usá-lo
Depois de gastar muito tempo e dinheiro em algo, você sente necessidade de usá-lo "para valer a pena". Mesmo se houver outra coisa que você preferiria fazer. Isso acontece com muita gente que compra timeshares e segundas residências, mas também se aplica a brinquedos como barcos, snowmobiles, ATVs, bicicletas e motocicletas. Tudo o que você possui possui um pedacinho de você. Isso inclui seu passado (o trabalho que você fez para comprá-lo), seu presente (o dinheiro e tempo que você gasta para mantê-lo e usá-lo) e seu futuro (o dinheiro e liberdade que você poderia ter se tivesse investido o dinheiro em vez de gastar neste item). Isso pode ser bom se o tira do hospital e o leva ao lago com família e amigos, mas pode ser ruim se o impede de fazer o que realmente gostaria.
#7 Um Barco é uma Pedra Grande
Costumo lembrar aos leitores que, em finanças pessoais, são as pedras grandes que importam. Quero dizer que não são os cafés que impedem você de ficar rico, especialmente com renda de médico. São o custo da moradia, transporte, dívidas e educação dos filhos. Bem, um barco também é uma pedra grande. Se você começar a navegar antes de ficar rico, isso pode muito bem impedir que você jamais fique rico. Você pode gastar muito dinheiro em pedras pequenas (compras menores e hobbies mais baratos) pelo custo de uma pedra grande como um barco.
#8 Compre Algo Que Faça Você Se Sentir Rico
Vamos às partes mais positivas. Existem dois princípios importantes que descobri e que me ajudaram a ficar rico. O primeiro é que, para atingir suas metas financeiras, você deve garantir que nunca se sinta privado. Sentir-se privado enquanto tenta construir riqueza é como sentir fome enquanto tenta perder peso. Vai sabotar todo o esforço. Você deve garantir que gasta o suficiente para não se sentir privado. Uma vez rico, é um ato de equilíbrio. Você não quer se arrepender de uma compra, nem de não ter feito uma compra. Pergunte-se continuamente: "Se eu não comprar isso, vou me arrepender depois?"
O segundo princípio é recompensar-se periodicamente por fazer um bom trabalho com suas finanças. Às vezes, particularmente antes de ficar rico, as recompensas podem ser pequenas, como uma refeição em restaurante ou até uma barra de chocolate. Outras vezes, pode ser algo caro como um barco ou uma viagem a Belize. Todo trabalho e nenhuma diversão torna Jack um garoto chato (e muito infeliz).
Seguindo esses dois princípios, você pode manter o plano, atingir suas metas e talvez até se divertir no caminho. Como escalar uma montanha, é mais sobre a jornada do que o destino.

#9 Riqueza Relativa Importa Mais Que Riqueza Absoluta
Existem muitas pessoas ricas no mundo que se sentem pobres. Diferente delas, eu me sinto rico. Parte da razão é que ganho mais e tenho mais que a grande maioria das pessoas com quem convivo regularmente. "Compre a casa mais barata no melhor bairro" pode ser um bom conselho imobiliário, mas é uma maneira terrível de evitar a falência. Não só os "Silvas" têm mais que você, mas também os "Santanhas", "Oliveiras", "Costas" e "Almeidas". Esse impulso parcialmente subconsciente de gastar é muito mais forte quando você está cercado por pessoas com mais que você. Talvez eu não tenha a casa mais bonita do bairro (na verdade, segundo o Zillow, é a mais barata deste lado da minha rua), mas tenho o melhor barco! Suspeito que também seja um dos poucos sem hipoteca. Os dados de finanças comportamentais são muito claros: realmente importa com quem você anda.
Então, descubra maneiras de usar isso a seu favor. Você não precisa da melhor casa, do melhor carro, do melhor barco E das melhores férias do bairro. Escolha apenas um e foque nele ao fazer as comparações inevitáveis em sua mente. Ou melhor ainda, tente ficar um pouco mais imune ao que as pessoas ao seu redor fazem financeiramente.
#10 Dinheiro É Para Ser Gasto
À medida que passamos pela vida, precisamos aprender a ganhar dinheiro, poupar (investir) dinheiro, doar dinheiro e, sim, gastar dinheiro. Não se torne desequilibrado aprendendo apenas uma ou duas dessas coisas. Aprenda a fazer todas. Todas podem e trazem alegria se feitas corretamente. Se você não descobriu uma maneira de gastar dinheiro que traga felicidade, sugiro que trabalhe mais nesse aspecto de sua vida financeira. A grande maioria dos americanos não tem problema com isso. Seus problemas tendem a ser descobrir como aumentar a felicidade enquanto ganha e poupa dinheiro, mas exige trabalho para ganhar, poupar, doar E gastar dinheiro bem. Não espere que seja fácil. Um desses quatro itens é mais difícil para você que os outros três. Decida fazer um trabalho melhor nessa área este ano.
Não sei sobre você, mas Katie e eu não economizamos dinheiro para morrer com ele. Planejam gastar (ou doar) a grande maioria do dinheiro que ganhamos (e nosso dinheiro ganha) durante nossas vidas. Embora eu goste de investir, está longe de ser meu hobby favorito. Investimos para viver, não vivemos para investir. No entanto, gastar de uma forma que aumente a felicidade é a mais difícil dessas quatro tarefas para mim. Ainda sinto uma pontada de culpa gastando $50 em um restaurante, apesar de estarmos economizando algo como 2/3 de nossa renda líquida ultimamente. Encontrei algumas maneiras de contornar — deixo Katie fazer a maioria das compras, compro atividades/viagens antecipadamente para evitar "estragar" a atividade tendo que gastar enquanto estou lá, uso cartão de crédito para não ser tão doloroso gastar, e compro brinquedos caros periodicamente como barcos, mas não tenho certeza se dominei isso ainda.

Se você pode comprar algo, à vista, sem impedir que atinja suas metas financeiras mais importantes, e isso realmente o deixará mais feliz, então vá em frente e compre. Para nós, esse item foi um barco. Tivemos momentos absolutamente incríveis nas últimas três temporadas com aquele barco. Raramente vamos apenas com nossa família imediata. Levamos irmãos, primos, vizinhos, o grupo local de escoteiros, amigos e amigos dos nossos filhos. Compartilhamos uma experiência que muitas vezes eles não poderiam pagar, e isso nos deixa felizes. Vamos a lugares selvagens, indomados, e temos aventuras incríveis. Aprendemos novas habilidades e nos conectamos. 330 horas, e isso é apenas o tempo que o motor estava ligado. Se fizermos uma média de 3 horas por dia de motor ligado, são 110 dias, ou cerca de 37 dias por ano. Um mês de experiências, cada um dos últimos três anos. Quando olho assim, talvez eu entenda por que as pessoas compram um wakeboard boat mesmo quando não podem pagar!
O que você acha? Já comprou um wakeboard boat ou uma compra financeiramente "estúpida" semelhante? Por que sim ou por que não? Qual tarefa financeira é mais difícil psicologicamente para você — ganhar, poupar, doar ou gastar?
-
Entendendo o Comportamento Miopia nos Investimentos: Foco no Curto Prazo e Consequências de Longo Prazo
Comportamento míope representa a atitude de um investidor que age conforme o que deseja no momento presente. Ou seja, investidores demonstram comportamento míope quando se importam apenas com resultad
-
Entendendo APRs de Cartão de Crédito: O Que é uma Boa Taxa?
O que é um bom APR para um cartão de crédito? Encontrar um bom APR para um cartão de crédito exige mais pesquisa do que comparar taxas de juros anunciadas. Comparações baseadas no score de crédito do
Artigos em Destaque
- Lei Clayton Antitruste: Visão Geral Completa, Definições Legais e Impacto
- Melhores Práticas de Gestão de Despesas: Guia do CFO para Controlar Custos
- Análise do Credible 2024: Marketplace de Empréstimos e Comparação de Refinanciamento
- Cuidado com Golpes de Phishing Fiscal nas Festas: Alerta do IRS
- Sobre a Synder: Nossa História, Equipe e Missão
- SEP IRA: Guia Completo sobre Pensões Simplificadas para Empregados
- Leis Antitruste: Protegendo Concorrência e Consumidores
- Hipotecas 101: Guia Completo para Compradores de Primeira Viagem
-
 Stellar (XLM): Visão Geral da Blockchain e Potencial de Investimento
Enquanto Bitcoin domina manchetes, Stellar (XLM) emergiu como alternativa robusta para diversificação. Fundada por Jed McCaleb (co-fundador da Ripple), Stellar nasceu como fork open-source com foco em...
-
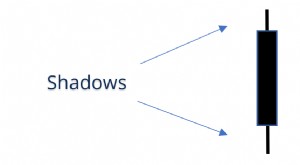 Entendendo Sombras de Candlestick (Paviois): Um Guia Completo
No mundo das finanças e gráficos, uma sombra é uma linha que compõe o pavio de um padrão de candlestick – a porção do candlestick que representa a ação de preço fora do corpo do candlestick formado pe...