
Entender o Balanço Patrimonial: Ativos, Passivos e Património Líquido
O balanço patrimonial de uma empresa mostra os seus ativos, passivos e património líquido dos acionistas num momento específico.
O que é um balanço patrimonial?
O balanço patrimonial é uma demonstração financeira que apresenta os ativos, passivos e património líquido dos acionistas de uma empresa num único momento — seja no final do ano, trimestre ou outra data.
O balanço mostra o que a empresa possui, o que deve e o valor do investimento dos acionistas na empresa.
Juntamente com a demonstração de resultados e a demonstração de fluxo de caixa, o balanço patrimonial fornece informação crítica que potenciais investidores, credores e outros podem usar na análise da posição financeira da empresa. É uma parte fundamental da análise dos principais rácios financeiros de uma empresa.
Formato do balanço patrimonial
O balanço patrimonial divide-se em três secções principais: ativos, passivos e património líquido dos acionistas:
Ativos
Ativos são o que a empresa possui. Um balanço patrimonial lista normalmente os ativos começando pelos mais líquidos, ou seja, aqueles que mais facilmente podem ser convertidos em numerário.
Ativos correntes são os que tipicamente serão convertidos em numerário dentro de um ano. Incluem geralmente:
Numerário e equivalentes de numerário. É o dinheiro em banco — fundos do mercado monetário e instrumentos de caixa.
Valores mobiliários negociáveis, que são títulos de capital e dívida para os quais existe mercado líquido.
Contas a receber, que são pagamentos devidos à empresa.
Existências (inventários), que são produtos acabados prontos para venda.
Despesas pagas antecipadamente, que refletem pagamentos feitos pela empresa por serviços futuros como seguros, publicidade e outros serviços pagos dos quais a empresa ainda não usufruiu plenamente.
Ativos não correntes (de longo prazo) são os que não são convertidos em numerário dentro de um ano e têm vida útil mais longa. Exemplos:
Investimentos de longo prazo de vários tipos.
Ativos fixos como edifícios, máquinas, equipamentos e outros ativos fixos duradouros.
Ativos intangíveis ou não físicos, como uma marca registada.
Passivos
Passivos representam montantes devidos a credores pela empresa.
Passivos correntes são tipicamente aqueles cujo pagamento vence dentro de um ano. Exemplos:
Contas a pagar, que representam faturas dos fornecedores, vendedores e prestadores de serviços da empresa.
Parcela corrente de dívida de longo prazo, que representa qualquer parte da dívida de longo prazo da empresa pagável no próximo ano.
Juros a pagar.
Rendas, impostos e serviços públicos atualmente vencidos.
Salários a pagar a funcionários.
Adiantamentos de clientes por serviços ainda não prestados ou bens ainda não entregues. Pré-encomendas são um bom exemplo.
Dividendos sobre as ações da empresa declarados mas ainda não pagos aos acionistas.
Passivos não correntes (de longo prazo) podem incluir:
Dívida de longo prazo, que será paga num período superior a um ano. Exclui a parcela corrente desta dívida.
Passivo de fundo de pensões. Para empresas que oferecem pensão a funcionários, estes pagamentos são um passivo da empresa baseados numa avaliação atuarial anual.
Impostos diferidos, que são passivos fiscais que a empresa acumulou mas que só serão pagos num ano subsequente.
Note que alguns passivos podem estar "fora do balanço" (off-balance sheet). Podem incluir certos contratos de leasing ou outros. As classificações podem mudar com alterações nas regras fiscais e contabilísticas ao longo do tempo.
Património líquido dos acionistas
O património líquido dos acionistas é o saldo atribuível aos proprietários da empresa, ou seja, os acionistas. Pode pensar no património líquido como o montante residual dos ativos da empresa menos os seus passivos, baseado na equação do balanço: ativos menos passivos igual a património líquido dos acionistas.
Uma empresa com património líquido negativo está provavelmente em dificuldades financeiras.
A secção de património líquido dos acionistas no balanço pode incluir:
Lucros retidos, que são os lucros líquidos da empresa que podem ser reinvestidos no negócio ou usados para pagar dívidas.
Ações em tesouraria (treasury stock), que são ações autorizadas mas não emitidas. Podem também representar ações que a empresa recomprou no mercado aberto através de algum programa de recompra.
Ações ordinárias (common stock), que são as ações que normalmente vemos transacionadas no caso de uma empresa pública. Ações preferenciais dão a estes acionistas preferência na declaração de dividendos ou em caso de liquidação da empresa em falência.
Exemplo de balanço patrimonial
Aqui está um exemplo do que pode parecer um balanço patrimonial de uma empresa. É um exemplo simplificado para ilustrar o formato. Dependendo da natureza do negócio da empresa, do nível e tipos de dívida que emprega, se tem múltiplas classes de ações e outros fatores, pode haver diferentes rubricas nas várias secções de ativos, passivos e património.
| Balanço Patrimonial - XYZ, S.A. | |||
|---|---|---|---|
| Ativos | Corrente | Anterior | |
| Ativos Correntes | |||
| Numerário e Equivalentes | $ 0,00 | $ 0,00 | |
| Valores Mobiliários Negociáveis | $ 0,00 | $ 0,00 | |
| Contas a Receber | $ 0,00 | $ 0,00 | |
| Existências | $ 0,00 | $ 0,00 | |
| Outros Ativos Correntes | $ 0,00 | $ 0,00 | |
| Total Ativos Correntes | $ 0,00 | $ 0,00 | |
| Ativos Não Correntes | $ 0,00 | $ 0,00 | |
| Imobilizado (Propriedade, Planta e Equipamento) | $ 0,00 | $ 0,00 | |
| Goodwill (Fundo de Comércio) | $ 0,00 | $ 0,00 | |
| Ativos Intangíveis | $ 0,00 | $ 0,00 | |
| Investimentos noutras Empresas | $ 0,00 | $ 0,00 | |
| Ativos Financeiros de Longo Prazo | $ 0,00 | $ 0,00 | |
| Total Ativos Não Correntes | $ 0,00 | $ 0,00 | |
| Total de Ativos | $ 0,00 | $ 0,00 | |
| Passivos | 2017 | 2016 | |
| Passivos Correntes | |||
| Fornecedores (Contas a Pagar) | $ 0,00 | $ 0,00 | |
| Dívida de Curto Prazo | $ 0,00 | $ 0,00 | |
| Imposto de Renda Corrente | $ 0,00 | $ 0,00 | |
| Notas a Pagar | $ 0,00 | $ 0,00 | |
| Outros Passivos Correntes | $ 0,00 | $ 0,00 | |
| Total Passivos Correntes | $ 0,00 | $ 0,00 | |
| Passivos Não Correntes | |||
| Dívida de Longo Prazo | $ 0,00 | $ 0,00 | |
| Imposto de Renda Diferido | $ 0,00 | $ 0,00 | |
| Obrigações (Bonds Payable) | $ 0,00 | $ 0,00 | |
| Obrigações de Leasing Financeiro | $ 0,00 | $ 0,00 | |
| Outros Passivos Não Correntes | $ 0,00 | $ 0,00 | |
| Total Passivos Não Correntes | $ 0,00 | $ 0,00 | |
| Total de Passivos | $ 0,00 | $ 0,00 | |
| Património Líquido dos Acionistas | |||
| Capital Social | $ 0,00 | $ 0,00 | |
| Interesse Minoritário | $ 0,00 | $ 0,00 | |
| Total Património Líquido | $ 0,00 | $ 0,00 | |
| Total Passivos e Património Líquido | $ 0,00 | $ 0,00 |
Tipos de balanços patrimoniais
Existem vários formatos de balanço patrimonial que as empresas podem usar.
Balanço patrimonial classificado
Um balanço patrimonial classificado agrega ativos, passivos e património líquido dos acionistas em sub-categorias apropriadas dentro destes grandes títulos, tal como descrito nas secções acima. É o tipo mais comum de apresentação do balanço patrimonial.
Balanço patrimonial de tamanho comum (common-sized)
Um balanço de tamanho comum vai mais longe e contém uma coluna mostrando os vários itens de ativos, passivos e património líquido como percentagem dos ativos totais, passivos totais ou património líquido. Isto pode fornecer aos utilizadores do balanço uma perspetiva mais completa do que apenas olhar para os números absolutos. O uso deste formato em múltiplos períodos, como ano a ano, fornece uma forma rápida de detetar mudanças importantes. Por exemplo, um grande salto nas contas a receber pode indicar um grande aumento nas vendas ou pode indicar um problema no processo de cobrança da empresa. Um analista que veja esta grande variação percentual será levado a investigar mais.
Balanço patrimonial comparativo
Um balanço comparativo apresenta ativos, passivos e património líquido listando totais para vários períodos lado a lado. É uma boa ferramenta para os utilizadores visualizarem rapidamente mudanças em várias categorias ao longo de vários períodos.
Balanço patrimonial vertical
Um balanço vertical mostra todas as categorias numa coluna linear. Alguns formatos podem mostrar ativos à esquerda com passivos e património líquido à direita.
Como ler um balanço patrimonial
Há muita informação contida no balanço patrimonial de uma empresa. Ler um balanço é mais do que apenas olhar para os números. Pode ser uma ferramenta chave na análise das finanças de uma empresa.
Rácios financeiros são uma importante ferramenta de análise. Existem vários rácios baseados no balanço a considerar.
Por exemplo, o rácio dívida/património (debt-to-equity) analisa a percentagem de financiamento que a empresa usa em termos de nível de endividamento comparado com o património dos acionistas. O número em si não é muito significativo. O que é significativo são as tendências deste rácio ao longo do tempo e como o rácio da empresa se compara a outras firmas do mesmo setor.
Uma empresa de utilities (serviços públicos) terá geralmente um rácio dívida/património relativamente mais alto que firmas em muitos outros setores. Comparar o rácio de uma elétrica com o de uma empresa de serviços não é significativo, mas comparar o rácio de várias elétricas é.
Existem vários rácios estritamente baseados no balanço e outros que utilizam dados do balanço e da demonstração de resultados.
Como referido acima, analisar tendências no balanço é fundamental. Certos ativos estão a aumentar ou diminuir? O nível de dívida aumentou ao longo do tempo? Olhar para tendências do balanço pode revelar muito.
É importante ter em mente que o balanço patrimonial é apenas uma fotografia num momento. As coisas podem mudar assim que é gerado. É crítico ver o balanço no contexto mais amplo do negócio da empresa. Deve ser visto em combinação com as outras demonstrações financeiras da empresa para fornecer uma verdadeira compreensão do seu panorama financeiro.
-
Balanço Patrimonial com Patrimônio Líquido Negativo: Sinal de Alerta para Investidores?
Investidores usam vários métodos diferentes para avaliar o valor de uma empresa. Às vezes, informações negativas podem ser um sinal positivo que pode encorajar o investimento. Quedas nos preços das a
-
Entender Opções Put: Um Guia para Proteger o Seu Portefólio
Provavelmente já ouviu as frases o que sobe, tem de descer e todas as coisas boas chegam ao fim quando alguém fala sobre o fim de um mercado altista (bull run) no mercado de ações. Ambas as afirmações
Artigos em Destaque
- Valuation de Equity: Guia Completo para Investidores
- Swaps de Moeda: Mitigando o Risco Cambial para Empresas
- Compreender as Limitações do Retorno sobre Ativos (ROA)
- Retorno sobre Ativos (ROA): Cálculo e Interpretação
- Balanço Patrimonial (Balance Sheet): Guia para Análise de Investimentos
- Ações especulativas: riscos e potencial de retorno
- Índice Dívida/Capital Próprio: Entendimento e Interpretação
- Entenda Fundos Fiduciários (Trusts): Planejamento Sucessório e Preservação de Patrimônio
-
 Construção de Ativos: Guia para Iniciantes na Criação de Riqueza
Já se perguntou como pessoas ricas conseguem sua riqueza? A resposta é construindo ativos. Seja herdado ou não, em algum momento alguém dedicou tempo para adquirir ativos que permitiram construir ri...
-
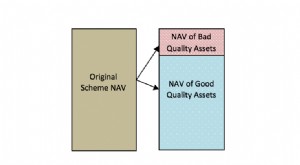 Entendendo Side Pocketing em Fundos Mútuos: Proteção para Investidores
Após a revelação da crise do IL&FS em setembro de 2018, a comunidade de investidores tornou-se muito cautelosa sobre seus investimentos. Neste cenário, a indústria deseja que o regulador permita que ...