
Retorno sobre Ativos (ROA): Cálculo e Interpretação
Retorno sobre Ativos (ROA) mede a eficiência da empresa em usar sua base de ativos para gerar lucro. Fórmula: Lucro Líquido / Ativos Totais. Pode confundir quem não entende sua variação entre setores e no tempo.
Entendendo a Fórmula
Lucro líquido = lucro após impostos e despesas. Ativos totais = patrimônio líquido + dívidas (empréstimos ativos). Dívida conta como ativo aqui porque fornece capital para gerar lucro.
Exemplo de ROA
Setores com baixa barreira de entrada (ex.: revista online) tendem a ROA alto. Revista online: R$ 1.000,00 no site → R$ 10.000,00 lucro/ano = ROA 1.000%. Revista física: R$ 10.000,00 em equipamentos → R$ 50.000,00 lucro = ROA 500%. Lucro absoluto maior na física, mas ROA da online é mais favorável.
Variação do ROA entre Setores
Comparar ROA só faz sentido dentro do mesmo setor. Comparar revista online com outra revista online. Mês depois, outra online faz R$ 100.000,00 lucro com R$ 2.000,00 investidos (ROA 5.000%). O investidor percebe que comparar setores diferentes é comparar "maçãs com laranjas".
Variação do ROA na Própria Empresa
Empresas sazonais (ex.: construção) têm ROA flutuante. Inverno: ativos R$ 10 mi, lucro R$ 5 mi (ROA 50%). Verão: lucro trimestral R$ 30 mi (ROA 300%). Compare sempre ciclos iguais: Q1 vs Q1 de outra construtora; ano a ano, atente à sazonalidade.
-
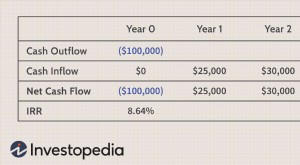
Retorno sobre Investimento (ROI): Guia Completo e Cálculo
O retorno sobre investimento (ROI) é uma métrica financeira amplamente utilizada para medir a probabilidade de obter um retorno de um investimento. É uma razão que compara o ganho ou perda de um inves
-
Proteja os Seus Ativos: 8 Benefícios Principais do Seguro
O seguro é um conceito desenvolvido ao longo dos anos. Pode ajudar qualquer pessoa de muitas formas. Hoje, mais do que nunca, pessoas recorrem a seguros de empresas de topo como a Trade Risk Trade Ins
Artigos em Destaque
- Retorno sobre Investimento (ROI): Benefícios, Limitações e Como Calcular
- Valuation de Equity: Guia Completo para Investidores
- Multiplicador de Patrimônio: Entender Alavancagem e Risco Financeiro
- Retorno sobre Capital Empregado (ROCE): Guia Completo para Investidores
- Investindo em Empresas Falidas: Riscos e Potenciais Recompensas
- Entendendo as Limitações do Retorno sobre Capital Empregado (ROCE)
- Compreender as Limitações do Retorno sobre Ativos (ROA)
- Entendendo o Índice Retorno sobre Ativos (ROA): Um Guia Completo
-
 Retorno sobre Ativos Líquidos (RONA): Definição e Significado
O índice de retorno sobre ativos líquidos (RONA), uma medida de desempenho financeiro, é uma métrica alternativa ao tradicional índice de retorno sobre ativos. O RONA avalia o quão bem os ativos fixos...
-
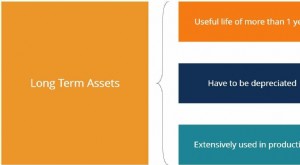 Ativos de Longo Prazo: Definição, Exemplos e Importância
Ativos de longo prazo são ativos que uma empresa utiliza em seu processo de produção e com vida útil superior a um ano. Tais ativos também são chamados de ativos fixos, pois podem contribuir para uma ...