
Swaps de Moeda: Mitigando o Risco Cambial para Empresas
O risco cambial é o risco financeiro que surge de potenciais mudanças na taxa de câmbio de uma moeda em relação a outra. E não são apenas aqueles que operam nos mercados de câmbio que são afetados. Movimentos cambiais adversos podem muitas vezes destruir os retornos de uma carteira com forte exposição internacional, ou diminuir os lucros de um empreendimento internacional próspero. Empresas que conduzem negócios além-fronteiras estão expostas ao risco cambial quando a renda obtida no exterior é convertida na moeda do país de origem, e quando os pagamentos são convertidos da moeda doméstica para a estrangeira.
O mercado de swaps de moeda é uma forma de proteger esse risco. Os swaps de moeda não apenas protegem contra a exposição ao risco associada a flutuações nas taxas de câmbio, mas também garantem o recebimento de moedas estrangeiras e permitem obter taxas de empréstimo mais vantajosas.
Principais Conclusões
- Se uma empresa faz negócios globalmente, pode experimentar risco cambial — ou seja, a taxa de câmbio muda ao converter moeda estrangeira de volta para a moeda doméstica.
- Swaps de moeda são uma forma de proteger contra esse tipo de risco cambial, trocando fluxos de caixa na moeda estrangeira pela doméstica a uma taxa pré-determinada.
- Considerados transações de câmbio, os swaps de moeda não são obrigados por lei a serem demonstrados no balanço da empresa da mesma forma que contratos a termo ou de opções.
- Muitos ETFs e fundos mútuos com proteção cambial agora existem para dar aos investidores acesso a investimentos estrangeiros sem se preocupar com o risco cambial.
Como Funcionam os Swaps de Moeda
Um swap de moeda é um instrumento financeiro que envolve a troca de juros em uma moeda pelos mesmos em outra moeda.
Os swaps de moeda compreendem dois principais nominais que são trocados no início e no fim do acordo. Esses principais nominais são valores em dólares pré-determinados, ou principal, sobre os quais os pagamentos de juros trocados são baseados. No entanto, esse principal nunca é efetivamente reembolsado: é estritamente "nominal" (teórico). Serve apenas como base para calcular os pagamentos de taxa de juros, que de fato mudam de mãos.
Exemplos de Swaps de Moeda
Aqui estão alguns cenários de exemplo para swaps de moeda. Na vida real, custos de transação se aplicariam; foram omitidos nestes exemplos para simplificação.
1. Parte A paga taxa fixa em uma moeda, Parte B paga taxa fixa em outra moeda
Uma empresa dos EUA (Parte A) busca abrir uma fábrica de €3 milhões na Alemanha, onde seus custos de empréstimo são maiores do que em casa. Assumindo uma taxa de câmbio de 0,6 euro/USD, a empresa pode tomar emprestado €3 milhões a 8% na Europa ou $5 milhões a 7% nos EUA. A empresa toma o empréstimo de $5 milhões a 7% e então entra em um swap para converter o empréstimo em dólares em euros. A Parte B, a contraparte do swap, pode ser uma empresa alemã que necessita de $5 milhões em fundos nos EUA. Da mesma forma, a empresa alemã conseguirá uma taxa de empréstimo mais barata domesticamente do que no exterior — digamos que os alemães possam tomar emprestado a 6% em bancos dentro das fronteiras do país.
Agora, vejamos os pagamentos físicos feitos usando este acordo de swap. No início do contrato, a empresa alemã entrega à empresa dos EUA os €3 milhões necessários para financiar o projeto, e em troca dos €3 milhões, a empresa dos EUA fornece à contraparte alemã $5 milhões.
Subsequentemente, a cada seis meses pelos próximos três anos (duração do contrato), as duas partes trocarão pagamentos. A empresa alemã paga à empresa dos EUA o resultado de $5 milhões (o valor nominal pago pela empresa dos EUA à empresa alemã no início), multiplicado por 7% (a taxa fixa acordada), sobre um período expresso como 0,5 (180 dias ÷ 360 dias). Este pagamento somaria $175.000 ($5 milhões x 7% x 0,5). A empresa dos EUA paga aos alemães o resultado de €3 milhões (o valor nominal pago pelos alemães à empresa dos EUA no início), multiplicado por 6% (a taxa fixa acordada), e 0,5 (180 dias ÷ 360 dias). Este pagamento somaria €90.000 (€3 milhões x 6% x 0,5).
As duas partes trocariam esses dois valores fixos a cada seis meses. Três anos após o início do contrato, as duas partes trocariam os principais nominais. Consequentemente, a empresa dos EUA "pagaria" à empresa alemã €3 milhões e a empresa alemã "pagaria" à empresa dos EUA $5 milhões.
2. Parte A paga taxa fixa em uma moeda, Parte B paga taxa flutuante em outra moeda
Usando o exemplo acima, a empresa dos EUA (Parte A) ainda faria pagamentos fixos a 6%, enquanto a empresa alemã (Parte B) pagaria uma taxa flutuante (baseada em uma taxa de referência predeterminada, como LIBOR ou a Taxa de Fundos Federais).
Esses tipos de modificações em acordos de swap de moeda geralmente se baseiam nas demandas das partes individuais, além dos tipos de necessidades de financiamento e possibilidades ótimas de empréstimo disponíveis para as empresas. Tanto a Parte A quanto a B podem ser a pagadora de taxa fixa enquanto a contraparte paga a taxa flutuante.
3. Parte A paga taxa flutuante em uma moeda, Parte B também paga taxa flutuante baseada em outra moeda
Neste caso, tanto a empresa dos EUA (Parte A) quanto a empresa alemã (Parte B) fazem pagamentos de taxa flutuante baseados em uma taxa de referência. O restante dos termos do acordo permanece o mesmo.
Quem se Beneficia dos Swaps de Moeda?
Lembremos nosso primeiro exemplo simples de swap de moeda usando a empresa dos EUA e a alemã. Existem várias vantagens no arranjo de swap para a empresa dos EUA. Primeiro, a empresa dos EUA consegue uma taxa de empréstimo melhor ao tomar emprestado a 7% domesticamente, em oposição a 8% na Europa. A taxa de juros doméstica mais competitiva no empréstimo, e consequentemente a menor despesa com juros, é muito provavelmente o resultado de a empresa dos EUA ser mais conhecida nos EUA do que na Europa. Vale notar que essa estrutura de swap essencialmente se assemelha à empresa alemã comprando um título denominado em euros da empresa dos EUA no valor de €3 milhões.
As vantagens deste swap de moeda também incluem o recebimento garantido dos €3 milhões necessários para financiar o projeto de investimento da empresa. Outros instrumentos, como contratos a termo, podem ser usados simultaneamente para proteger o risco de taxa de câmbio.
Investidores também se beneficiam da proteção contra risco de taxa de câmbio estrangeira.
Como a Proteção Cambial Ajuda Investidores
O uso de swaps de moeda como proteção também se aplica a investimentos em fundos mútuos e ETFs. Se você tem uma carteira fortemente ponderada em ações do Reino Unido, por exemplo, está exposto ao risco cambial: o valor de suas participações pode cair devido a mudanças na taxa de câmbio entre a libra esterlina e o dólar americano. Você precisa proteger seu risco cambial para se beneficiar da posse do fundo a longo prazo.
Muitos investidores podem reduzir sua exposição ao risco usando ETFs e fundos mútuos com proteção cambial. Um gestor de carteira que deve comprar títulos estrangeiros com forte componente de dividendos para um fundo de ações pode proteger contra a volatilidade da taxa de câmbio entrando em um swap de moeda da mesma forma que a empresa dos EUA fez em nossos exemplos. A única desvantagem é que movimentos cambiais favoráveis não terão impacto tão benéfico na carteira: a proteção da estratégia de hedge contra volatilidade corta nos dois sentidos.
Swaps de Moeda e Contratos a Termo
Empresas com exposição a mercados estrangeiros frequentemente podem proteger seu risco com contratos a termo de swap de moeda. Muitos fundos e ETFs também protegem o risco cambial usando contratos a termo.
Um contrato a termo de moeda, ou forward cambial, permite ao comprador fixar o preço que paga por uma moeda. Em outras palavras, a taxa de câmbio é fixada por um período específico. Esses contratos podem ser comprados para todas as moedas principais.
O contrato protege o valor da carteira se as taxas de câmbio tornarem a moeda menos valiosa — protegendo uma carteira de ações orientada para o Reino Unido se o valor da libra cair em relação ao dólar, por exemplo. Por outro lado, se a libra se tornar mais valiosa, o contrato a termo não será necessário, e o dinheiro gasto para comprá-lo terá sido desperdiçado.
Portanto, há um custo na compra de contratos a termo. Fundos que usam proteção cambial acreditam que o custo do hedge compensará ao longo do tempo. O objetivo do fundo é reduzir o risco cambial e aceitar o custo adicional de comprar um contrato a termo.
Swaps de Moeda e Fundos Mútuos
Uma carteira protegida incorre em mais custos, mas pode proteger seu investimento no caso de uma queda acentuada no valor de uma moeda.
Considere dois fundos mútuos compostos inteiramente por empresas brasileiras. Um fundo não protege o risco cambial. O outro contém exatamente a mesma carteira de ações, mas compra contratos a termo sobre a moeda brasileira, o real.
Se o valor do real permanecer o mesmo ou aumentar em comparação ao dólar, a carteira não protegida terá melhor desempenho, já que não paga pelos contratos a termo. No entanto, se a moeda brasileira cair, a carteira protegida se sai melhor, pois esse fundo se protegeu contra o risco cambial.
Conclusão
O risco cambial não afeta apenas empresas e investidores internacionais. Mudanças nas taxas de câmbio ao redor do globo resultam em efeitos cascata que impactam participantes de mercado em todo o mundo.
Partes com exposição significativa a forex, e portanto risco cambial, podem melhorar seu perfil de risco-retorno através de swaps de moeda. Investidores e empresas podem optar por abrir mão de algum retorno ao proteger o risco cambial que tem potencial para impactar negativamente um investimento.
-
Entendendo o Risco Cambial: Guia Completo
Risco cambial, ou risco de taxa de câmbio, refere-se à exposição enfrentada por investidores ou empresas que operam em diferentes países, em relação a ganhos ou perdas imprevisíveis devido a mudanças
-
Identificando Riscos de Investimento: 10 Fatores-Chave para Analisar
Com todas as variações do mercado de ações, como saber se seu investimento será bom? Confira estas Imagens de Investimento para aprender mais! Você recebe uma mensagem do seu melhor amigo da faculdad
Artigos em Destaque
- Hedge Cambial: Guia Completo de Veículos e Estratégias
- Hedge de Moeda: Riscos, Recompensas e Estratégias para Investidores
- Arbitragem de Risco em Fusões: Entendendo a Estratégia
- Risco de Concentração de Fornecedores e Clientes: Implicações no Investimento
- Trocas de Dívida por Capital (Debt-for-Equity Swaps): Reestruturação Corporativa
- Crescimento da Empresa vs. Crescimento do Setor: Guia para Investimento em Ações
- Títulos de Empresas em Dificuldades (Distressed Securities): Riscos e Oportunidades
- Ações especulativas: riscos e potencial de retorno
-
 Seguro vs. Hedge: Entendendo Estratégias de Gestão de Risco
Um corretor de seguros e seus clientes. Seguro e hedge reduzem sua exposição a risco financeiro, mas o fazem de maneiras diferentes. O seguro normalmente envolve pagar outra pessoa para assumir o risc...
-
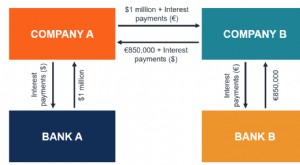 Contratos de Swap Cambial: Definição e Funcionamento
Um contrato de swap cambial (também conhecido como swap de moeda cruzada) é um contrato derivativo entre duas partes que envolve a troca de pagamentos de juros, bem como a troca de valores principais ...