
Entendendo o Patrimônio Líquido dos Acionistas: Fatores e Impacto
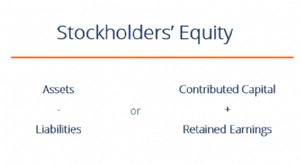
Patrimônio líquido é ativos menos passivos, ou valor menos dívida. Em uma empresa, o patrimônio pertence aos proprietários, que para empresas de capital aberto significam os acionistas. Qualquer item no balanço patrimonial afeta o patrimônio da empresa, pois qualquer movimento em ativos e qualquer movimento em passivos altera o patrimônio, a menos que os dois se movam em sincronia. Aumentos em ativos e diminuições em passivos elevam o patrimônio dos acionistas, enquanto diminuições em ativos e aumentos em passivos reduzem o patrimônio.
Patrimônio do Acionista
O capital social é o capital inicial com que uma empresa começa. Os proprietários possuem uma parcela (e são, portanto, acionistas), o que lhes dá direitos fracionários aos lucros da empresa. Quando uma empresa abre capital, divide o capital em frações minúsculas e as vende no mercado aberto. As frações são chamadas de ações e frequentemente representam um milionésimo da propriedade do capital da empresa — ou menos. Pessoas que possuem ações também são acionistas. Quando uma empresa é de capital fechado, um pequeno grupo de acionistas detém o patrimônio da empresa, enquanto um grande grupo o detém em empresas de capital aberto.
Balanço Patrimonial
O patrimônio aparece no balanço patrimonial da empresa. O balanço é uma declaração de todos os ativos (coisas de valor que a empresa possui) e todos os passivos (responsabilidades que a empresa tem de enviar dinheiro para fora) e, sem surpresa, é dividido em duas partes: ativos e passivos. O balanço lista todos os tipos de ativos e passivos junto com seus valores e totais nas duas primeiras seções. O balanço reporta a diferença nos totais como "patrimônio líquido dos acionistas" na última seção.
Ativos
Qualquer mudança em ativos afeta o patrimônio. Aumentos em vendas, contas a receber (dinheiro que a empresa tem a receber mas não recebeu), valores de propriedades e equipamentos, caixa e equivalentes de caixa, por exemplo, aumentam o patrimônio dos acionistas, assumindo que os passivos permaneçam constantes. Quaisquer diminuições — inadimplência em contas a receber, avaliações menores de propriedades — reduzem o patrimônio.
Passivos
Passivos referem-se às responsabilidades financeiras da empresa, e qualquer mudança neles também afeta o patrimônio. Contas a pagar, dívidas de curto e longo prazo, custos de estoque e outros itens afetam o patrimônio dos acionistas. Um aumento no dinheiro devido a fornecedores, taxas de juros ou custos de estoque faz o total de passivos subir e, se os ativos permanecerem constantes, diminui o patrimônio dos acionistas. Da mesma forma, qualquer diminuição na quantia que a empresa precisa pagar aumenta o patrimônio dos acionistas.
-
Entendendo o Patrimônio dos Acionistas: Um Guia Completo
O Patrimônio dos Acionistas (também conhecido como Patrimônio dos Acionistas) é uma conta no balanço patrimonial de uma empresa que consiste em capital social mais lucros acumulados. Também representa
-
Empresas de Portfólio: Definição e Como Private Equity as Utiliza
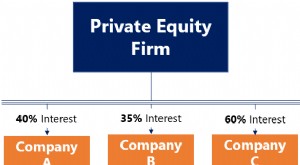
Uma empresa de portfólio é uma empresa (pública ou privada) na qual uma firma de capital de risco, firma de buyout ou holding detém participação acionária. Em outras palavras, empresas nas quais firma
Artigos em Destaque
- Cálculo de Investimento Adicional no Patrimônio Líquido: Guia Completo
- Entendendo Queda do Patrimônio Líquido: Causas e Implicações
- Percentual de Patrimônio em Margem (Margin Equity): Entendendo Limites de Empréstimo na Corretora
- Entendendo o Patrimônio Líquido Negativo: Causas, Impactos e Soluções
- Participação nos Lucros vs. Participação Societária: Entenda as Diferenças
- Colocação Privada vs. Private Equity: Entenda as Diferenças
- Capital Contribuído: Definição e Entendimento
- Valuation de Equity: Guia Completo para Investidores
-
 Índice de Capital Próprio (Equity Ratio): Entendendo Alavancagem e Risco Financeiro
O índice de capital próprio (equity ratio) é uma métrica financeira que mede a quantidade de alavancagem usada por uma empresa. Ele usa investimentos em ativos e a quantidade de capital próprio para d...
-
 ROE do Patrimônio Comum (Return on Common Equity): Definição e Importância
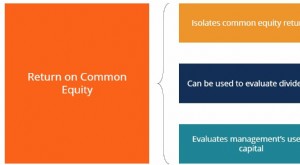
Return on Common Equity (ROCE) — aqui abreviado como ROE-Comum para evitar confusão com Return on Capital Employed — mede o retorno que acionistas ordinários (comuns) obtêm sobre seu capital investido...