
Normalização de Demonstrações Financeiras: Guia Completo
A normalização de demonstrações financeiras envolve ajustar despesas ou receitas não recorrentes nas demonstrações financeiras ou métricas para que reflitam apenas as transações habituais de uma empresa. Demonstrações financeiras frequentemente contêm despesas que não constituem operações normais do negócio e que podem prejudicar os lucros da empresa. O objetivo da normalização é eliminar tais anomalias e fornecer informações históricas precisas que permitam comparações e previsões confiáveis.
Ajustes de Normalização
Ajustes de normalização nas demonstrações financeiras são feitos por várias razões. Se a empresa busca financiamento externo, demonstrações financeiras normalizadas dão ao investidor ou credor uma visão clara das despesas, receitas e fluxo de caixa reais da empresa durante um período. Também, ao vender o negócio, um comprador potencial quererá ver demonstrações normalizadas para avaliar se o negócio foi lucrativo no geral. Ao ajustar as demonstrações, deve-se remover apenas despesas discricionárias e ganhos ou despesas únicas que não representam despesas operacionais normais. Exemplos de ajustes de normalização:
#1 Salário e Despesas do Proprietário
Na maioria das empresas privadas, os proprietários têm discrição sobre o valor de salários e benefícios que retiram da empresa. Também podem decidir pagar despesas pessoais através das contas da empresa. Tais despesas podem incluir viagens, internet, entretenimento, veículo, combustível, etc. Esses custos reduzem a receita líquida da empresa. Ao vender a empresa, avaliadores devem adicionar essas despesas de volta aos lucros da empresa.
#2 Despesa ou Receita de Aluguel
Uma empresa pode decidir pagar aluguel acima ou abaixo do valor de mercado quando as instalações pertencem à empresa ou a uma holding. Ajustar a despesa de aluguel para refletir o valor de mercado vigente ajudará a normalizar as demonstrações financeiras. Além disso, onde a empresa ganha receita de aluguel de suas propriedades que não faz parte das operações principais, essa receita deve ser eliminada das demonstrações financeiras. Quaisquer empréstimos relacionados a tais propriedades também devem ser removidos do balanço patrimonial.
#3 Despesa ou Receita Não Recorrente
Despesas não recorrentes resultam de eventos anormais não relacionados às operações principais da empresa. Geralmente são ganhos ou perdas únicas que provavelmente não se repetirão. Podem incluir reformas de prédios, ganho ou perda na alienação de ativos, pagamentos de seguros, processos judiciais, venda de terrenos da empresa. Receitas únicas devem ser eliminadas, e despesas únicas devem ser adicionadas de volta às receitas para refletir o desempenho financeiro real da empresa durante o ano.
#4 Eventos Extraordinários
Eventos extraordinários referem-se a ganhos ou perdas incomuns que afetam materialmente as finanças da empresa. Um evento é classificado como extraordinário se não faz parte das operações diárias. Podem incluir danos materiais de tempestades, decisões regulatórias ou fiscais, processos judiciais, custos de implementação de novo sistema de produção, custos de reestruturação, venda de ativos, etc. Tais eventos têm impacto significativo na lucratividade e devem ser explicados separadamente.
Explicações detalhadas de itens extraordinários nas demonstrações financeiras devem ser incluídas nas notas do relatório anual e no formulário 10-K da SEC submetido à Comissão de Valores Mobiliários dos EUA.
Eventos Únicos vs. Eventos Extraordinários
Esses eventos devem ser tratados diferentemente nas demonstrações financeiras. Itens únicos/não recorrentes devem ser registrados sob despesas operacionais na demonstração de resultados, enquanto itens extraordinários devem ser registrados após o lucro líquido. A gestão deve fornecer explicação adicional a esses eventos na seção de Discussão e Análise da Gestão (MD&A).
Saiba Mais sobre Normalização de Demonstrações Financeiras
- Modelo de Três Demonstrações – Demonstração de resultados, balanço patrimonial e demonstração de fluxo de caixa
- Balanço Patrimonial – Uma das três demonstrações financeiras fundamentais
- Demonstração de Resultados – Mostra lucro e prejuízo da empresa ao longo de um período
- Demonstração de Fluxo de Caixa – Informações sobre quanto caixa a empresa gerou e usou
- Cronograma de Dívida – Agenda de todas as dívidas baseada em vencimento e taxa de juros
-
Entendendo as Instituições Financeiras Não Bancárias (IFNBs): Guia Completo
Uma instituição financeira não bancária, também conhecida como instituição financeira não bancária, são empresas que oferecem serviços e produtos financeiros, mas não são oficialmente reconhecidas com
-
Entendendo o Papel do Contabilista: Responsabilidades-Chave e Importância
Um contabilista desempenha um papel crucial numa organização, independentemente de ser uma empresa multinacional ou uma pequena empresa doméstica. A entrada e saída do dinheiro da empresa são rigorosa
Artigos em Destaque
- Definição de Adquirente: Compreendendo Aquisições Corporativas
- Amalgamação Explicada: Fusões e Combinações Corporativas
- Entendendo Auditores: Funções, Responsabilidades e Processos de Auditoria
- Entendendo as Cláusulas de Reembolso (Clawback): Protegendo Partes Interessadas contra Desempenho Insatisfatório
- Alavancagem Financeira: Definição, Cálculo e Impacto na Rentabilidade
- EBITDARM Explicado: Guia Completo para Análise Financeira
- Eurocurrency Explicado: O Que É e Como Funciona
- Resseguro Financeiro: Guia Completo para Empresas
-
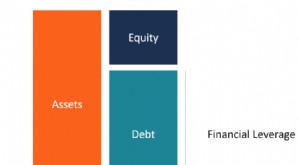 Alavancagem Financeira Explicada: Usando Dívida para Crescimento
Alavancagem financeira é o uso de dinheiro emprestado (dívida) para financiar a compra de ativos com a expectativa de que a renda ou ganho de capital do novo ativo exceda o custo do empréstimo. Na ma...
-
 Entendendo Índices Financeiros: Guia Completo
Índices financeiros são criados com o uso de valores numéricos extraídos de demonstrações financeiras para obter informações significativas sobre uma empresa. Os números encontrados nas demonstrações ...