
Multiplicador de Capital Próprio: Definição, Cálculo e Significado Financeiro
O multiplicador de capital próprio (equity multiplier) é um índice de alavancagem que mede a porção dos ativos de uma empresa que são financiados por capital próprio. É calculado dividindo o total de ativos da empresa pelo total do patrimônio líquido dos acionistas. O multiplicador de capital próprio também é usado para indicar o nível de financiamento por dívida que uma empresa utilizou para adquirir ativos e manter operações. Um multiplicador alto indica que uma parcela significativa dos ativos de uma empresa são financiados por dívida, enquanto um multiplicador baixo mostra que a empresa é incapaz de obter dívida de credores ou a gestão está evitando o uso de dívida para comprar ativos.
Como outros índices de alavancagem financeira, o multiplicador de capital próprio pode mostrar a quantidade de risco que uma empresa representa para credores. De fato, credores e investidores interessados em investir em uma empresa usam este índice para determinar o quão alavancada uma empresa está. Por exemplo, uma empresa que depende excessivamente de financiamento por dívida incorrerá em altos encargos de serviço da dívida e será forçada a gerar fluxos de caixa adicionais para cumprir suas obrigações ou manter suas operações. A empresa também pode ser incapaz de obter financiamento adicional para expandir seu alcance de mercado.

Análise de Alavancagem
Quando uma firma é financiada principalmente usando dívida, é considerada altamente alavancada, e portanto investidores e credores podem ser relutantes em avançar financiamento adicional à empresa. Uma maior razão ativo/patrimônio mostra que os acionistas atuais possuem menos ativos que os credores atuais. Um multiplicador menor é considerado mais favorável porque tais empresas são menos dependentes de financiamento por dívida e não precisam usar fluxos de caixa adicionais para servir dívidas como firmas altamente alavancadas fazem.
Exemplo
Para explicar a análise de alavancagem, usamos o exemplo da Apple Inc. e Verizon Communications Inc. Em março de 2016, o total de ativos da Apple era de $305 bilhões enquanto o valor do patrimônio líquido dos acionistas era de $130 bilhões. A razão do multiplicador de capital próprio, neste caso, é 2,346 ($305/$130). Em março de 2016, o total de ativos da Verizon era de $245 bilhões enquanto o valor do patrimônio líquido dos acionistas era de $19 bilhões. A razão do multiplicador de capital próprio para a Verizon é 12,895 ($245/$19).
Interpretação
A razão do multiplicador de capital próprio da Apple é menor que a da Verizon. A Apple, uma empresa blue-chip estabelecida e bem-sucedida, desfruta de menor alavancagem e pode confortavelmente servir suas dívidas. Devido à natureza de seu negócio, a Apple é mais vulnerável a padrões industriais em evolução que outras empresas de telecomunicações. Por outro lado, o risco do multiplicador da Verizon é alto, significando que ela é fortemente dependente de financiamento por dívida e outros passivos. A proporção de capital próprio da empresa é baixa, e portanto, depende principalmente de dívida para financiar suas operações.
Fórmula do Multiplicador de Capital Próprio
A fórmula do multiplicador de capital próprio é calculada da seguinte forma:
Multiplicador de Capital Próprio = Total de Ativos / Total do Patrimônio Líquido dos Acionistas
Os valores para o total de ativos e o patrimônio líquido dos acionistas estão disponíveis no balanço patrimonial e podem ser calculados por qualquer pessoa com acesso aos relatórios financeiros anuais da empresa.
Exemplo
A ABC Company é uma empresa de soluções de internet que fornece e instala cabos de internet em residências e locais comerciais. O proprietário, Jake Caufield, quer que a empresa abra capital no próximo ano para que possam vender ações da empresa ao público. No entanto, antes de abrir capital, a empresa quer saber se sua razão atual de multiplicador de capital próprio é saudável o suficiente para atrair credores. Os relatórios do ano anterior indicam que a empresa possui $1.000.000 em ativos totais e o patrimônio líquido dos acionistas está em $800.000. O multiplicador de capital próprio para a ABC Company é calculado da seguinte forma:
Multiplicador de Capital Próprio = $1.000.000 / $800.000 = 1,25
A ABC Company reporta uma baixa razão de multiplicador de capital próprio de 1,25. Mostra que a empresa enfrenta menor alavancagem, já que uma grande parte dos ativos é financiada usando capital próprio, e apenas uma pequena parte é financiada por dívida. A ABC Company usa apenas 20% de dívida para financiar os ativos [($1.000.000 – $800.000) / $1.000.000 x 100]. A estrutura de financiamento de ativos da empresa é conservadora, e portanto, credores estariam dispostos a conceder dívida à ABC Company.
Calculando a Razão de Dívida Usando o Multiplicador de Capital Próprio
Tanto a razão de dívida quanto o multiplicador de capital próprio são usados para medir o nível de dívida de uma empresa. Empresas financiam seus ativos através de dívida e capital próprio, que formam a base de ambas as fórmulas.
Capital Total = Dívida Total + Capital Próprio Total
A razão de dívida refere-se à proporção dos ativos da empresa que são financiados através de dívida. É calculada da seguinte forma:
Razão de Dívida = Dívida Total / Ativos Totais
Usando o exemplo da ABC Company, a razão de dívida é calculada da seguinte forma:
Razão de Dívida = 200.000 / 1.000.000 = 0,2 ou 20%
Também podemos usar o multiplicador de capital próprio para determinar a razão de dívida de uma empresa usando a seguinte fórmula:
Razão de Dívida = 1 – (1 / Multiplicador de Capital Próprio)
Razão de Dívida = 1 – (1 / 1,25) = 1 – 0,8 = 0,2 ou 20%
Análise DuPont
A Análise DuPont é um método de avaliação financeira desenvolvido pela DuPont Corporation para fins de revisão interna. O modelo DuPont decompõe o retorno sobre o patrimônio líquido (ROE) em três constituintes, que incluem a margem de lucro líquido, giro do ativo e multiplicador de capital próprio. O ROE mede o lucro líquido ganho por uma firma para seus acionistas. Quando o valor do ROE muda ao longo do tempo, a análise DuPont mostra quanto desta mudança é atribuível à alavancagem financeira. Quaisquer mudanças no valor do multiplicador de capital próprio resultam em mudanças no valor do ROE. A fórmula do ROE é escrita da seguinte forma:
ROE = Margem de Lucro Líquido x Índice de Giro do Ativo Total x Índice de Alavancagem Financeira
ou
ROE = [Lucro Líquido / Vendas] x [Vendas / Ativos Totais Médios] x [Ativos Totais Médios / Patrimônio Líquido Médio dos Acionistas]
A Relação entre ROE e EM
Na fórmula acima, existe uma relação direta entre ROE e o multiplicador de capital próprio. Qualquer aumento no valor do multiplicador de capital próprio resulta em um aumento no ROE. Um alto multiplicador de capital próprio mostra que a empresa incorre em um nível mais alto de dívida em sua estrutura de capital e tem um custo de capital geral mais baixo.
Leituras Relacionadas
A CFI é a provedora oficial global da certificação Financial Modeling & Valuation Analyst (FMVA)®, desenhada para ajudar qualquer pessoa a se tornar um analista financeiro de classe mundial. Para continuar avançando na sua carreira, os recursos adicionais da CFI abaixo serão úteis:
- Índices de Alavancagem (Leverage Ratios)
- Capacidade de Dívida (Debt Capacity)
- Retorno sobre Patrimônio Líquido (ROE)
- Glossário de Índices de Análise Financeira
-
ROE do Patrimônio Comum (Return on Common Equity): Definição e Importância
Return on Common Equity (ROCE) — aqui abreviado como ROE-Comum para evitar confusão com Return on Capital Employed — mede o retorno que acionistas ordinários (comuns) obtêm sobre seu capital investido
-
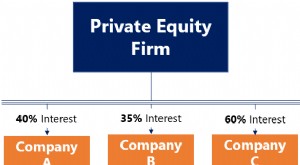
Empresas de Portfólio: Definição e Como Private Equity as Utiliza
Uma empresa de portfólio é uma empresa (pública ou privada) na qual uma firma de capital de risco, firma de buyout ou holding detém participação acionária. Em outras palavras, empresas nas quais firma
Artigos em Destaque
- Entendendo o Patrimônio Líquido dos Acionistas: Fatores e Impacto
- Entendendo o Capital Líquido: Guia sobre Ações de Empresas
- Valuation de Equity: Guia Completo para Investidores
- Definição de Adquirente: Compreendendo Aquisições Corporativas
- Backstop: redes de segurança financeira e financiamento de contingência
- Entendendo as Cláusulas de Reembolso (Clawback): Protegendo Partes Interessadas contra Desempenho Insatisfatório
- Troca de Dívida por Ações (Debt/Equity Swap): Entenda a Reestruturação Financeira
- Entendendo Multiplicadores de Depósito: Como Bancos Gerenciam Reservas
-
 Alavancagem em Finanças: Estratégias, Tipos e Riscos
Em finanças, alavancagem é uma estratégia que empresas usam para aumentar ativos, fluxos de caixa e retornos, embora também possa amplificar perdas. Existem dois tipos principais de alavancagem: finan...
-
 Patrimônio Líquido Negativo: Causas, Riscos e Soluções
O conceito de patrimônio líquido negativo (negative equity) surge quando o valor de um ativo (financiado com dívida) cai abaixo do valor do empréstimo/hipoteca devido ao banco em troca do ativo. Norma...