
Crise Previdenciária da França: Injustiça entre Gerações e Desafios Econômicos
Antes de renunciar ao cargo, após nove meses como primeiro-ministro da França, François Bayrou havia afirmado que, se o país não cortasse seu déficit público, os jovens pagariam o preço “em nome do conforto dos boomers”.
Essa avaliação contundente atingiu o cerne da atual realidade econômica francesa. Por trás do crescente déficit orçamentário do país há uma história de injustiça entre gerações. E aqueles que criaram o problema dificilmente pagarão por sua solução.
O cerne do problema é que, há décadas, o governo francês gasta muito mais do que arrecada. No momento, ele toma emprestado cerca de 6% do PIB por ano. Ao longo do tempo, esses empréstimos se acumularam, de modo que a dívida pública total agora chega a 3,3 trilhões de euros, o equivalente a 114% do PIB.
Para efeito de comparação, a dívida pública do Reino Unido é de cerca de 101% do PIB, e a média da UE é de 81%. (Há casos extremos, como o Japão, onde o índice chega a 250%.)
Como Bayrou deixou claro, o déficit francês é, em grande parte, um problema dos boomers, pois subsidiou privilégios para uma geração muito afortunada. As pessoas nascidas na década de 1950 geralmente contribuíram com apenas uma pequena parcela de seus salários para financiar aposentadorias generosas, e votaram para reduzir a idade de aposentadoria.
Os gastos com aposentadorias públicas agora representam um quarto do orçamento da França, com o pagamento médio em torno de 1.500 euros por mês (cerca de 1.300 libras, comparado a cerca de 1.000 libras no Reino Unido). Mas 1,7% dos aposentados franceses recebem mais de 4.500 euros por mês, e um ex-executivo de alto escalão pode estar recebendo mais de 100.000 euros por ano do governo.
Isso significa que, enquanto as aposentadorias públicas no Reino Unido custam cerca de 5% do PIB, na França o valor chega a quase 14%. Uma idade de aposentadoria precoce e uma expectativa de vida mais longa fazem com que um trabalhador francês que se aposenta hoje possa esperar cerca de 25 anos de aposentadoria, em comparação com 21 anos no Reino Unido ou 20 nos EUA.
O impacto econômico dessa situação é profundo. Em média, as pessoas atualmente aposentadas na França terminam com um montante previdenciário que contém o dobro de sua própria contribuição — muito mais do que as gerações futuras podem esperar receber. No conjunto, portanto, os aposentados franceses de hoje estão se saindo muito bem.
Por ora, a dívida permanece administrável. A França atualmente toma emprestado a uma taxa muito mais barata do que os 12% que Portugal ou a Irlanda tiveram que pagar durante a crise da zona do euro. O problema é que as novas dívidas contraídas pela França estão se tornando mais caras. À medida que as agências de classificação de risco reavaliam a dívida francesa, o custo tende a aumentar ainda mais.
E, como a proverbial rã na água que esquenta aos poucos, a França pode não perceber que sua capacidade de sustentar as finanças públicas está mudando até que seja tarde demais.
França versus Reino Unido
A situação é diferente dos desafios econômicos enfrentados pelo Reino Unido, que vem registrando custos crescentes para financiar sua própria dívida e é muito mais dependente do que a França do investimento internacional.
A França tende a não depender de investimentos e empréstimos do resto do mundo como o Reino Unido, e consegue tomar emprestado dos poupadores franceses e do Banco Central Europeu. Também faz parte da zona do euro, onde esse mesmo banco está comprometido em fazer “o que for preciso” para preservar a moeda comum. Isso, na prática, protege os países-membros das apostas de investidores estrangeiros em sua falência.
Mas o simples fato de as dívidas da França serem diferentes não significa que não precisem ser gerenciadas. Para ser sustentável, a dívida pública não pode continuar aumentando como proporção do PIB. Se isso acontecer, apenas pagar os juros da dívida se tornará inviável. Para evitar o calote, a França precisaria então pedir ajuda ao Banco Central Europeu e aceitar reformas impostas por outros países europeus, assim como a Grécia e a República da Irlanda tiveram que cortar benefícios e aumentar impostos em troca de resgates durante a crise da dívida da zona do euro.
Em última análise, não haverá solução para os problemas financeiros da França sem falar — e mudar — as aposentadorias. A injustiça entre gerações atual é tão gritante que os governos subsequentes usam truques contábeis complexos para tentar lidar com ela. Quase 10% do orçamento da educação, por exemplo, é desviado para tapar os buracos de todo o sistema previdenciário público. Mas esse tipo de brecha não será suficiente no longo prazo.
Eventualmente, congelar ou reduzir as aposentadorias e migrar para um sistema mais barato será inevitável. O governo de Bayrou caiu justamente ao tentar fazer isso. Ele não conseguiu construir as coalizões necessárias para governar um país tão dividido. Mas pode acabar tendo êxito em transmitir uma mensagem.
E a mensagem é que o futuro fiscal da França depende de enfrentar os privilégios daqueles que criaram o problema. A questão não é se esse acerto de contas virá, mas se chegará por escolha política ou por necessidade econômica. A segunda opção seria muito mais prejudicial para as gerações mais jovens da França.
-
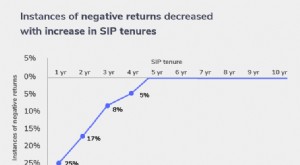
Como Lidar com Perdas em Fundos Mútuos: Guia Estratégico para Investidores
Quando investidores de fundos mútuos buscam retornos maiores, investem em fundos de ações (equity). Estes investem no mercado acionário. Por serem atrelados ao mercado, são afetados quando este cai —
-
Vendendo Sua Casa por Dinheiro: 3 Considerações Principais
Em agosto de 2017, um investidor nos ligou e ofereceu-se para comprar nosso apartamento por dinheiro. Não o tínhamos listado para venda. O apartamento estava em ótimas condições, o aluguel que cobráva
Artigos em Destaque
- Navegando no Alívio Financeiro: Carência, Adiamento e Opções de Pagamento
- Empréstimo com Garantia de Poupança: Como Funciona e Benefícios
- Acelere a Quitação de Dívidas: Estratégias Comprovadas para Liberdade Financeira Mais Rápida
- Como o Pessimismo Pode Aumentar sua Segurança Financeira: 4 Formas Inesperadas
- Empréstimos Doação: Entendendo Implicações Fiscais e Considerações Legais
- Empréstimos com Garantia de Imóvel Móvel: Um Guia Completo
- Empréstimos de Consolidação de Dívida Não Garantidos: Desvantagens Potenciais e Considerações
- Empréstimo Pessoal: Será Que Vale a Pena? Sinais de Alerta para Observar
-
 Reuniões financeiras em família para educar os filhos
Reuniões financeiras em família ajudam crianças e adolescentes a aprender sobre dinheiro de forma prática e acolhedora.Escolha um modelo que funcioneEncontre um local tranquilo e um horário em que tod...
-
 Auxílios e Doações para Ajuda Financeira Pessoal: Onde Buscar
Existem programas públicos e instituições privadas que ajudam pessoas em dificuldade financeira. No entanto, é importante saber que muitos auxílios não são dinheiro direto para o indivíduo.Programas g...