
Estratégias de Quitação de Dívidas: Plano Simples para Priorizar
Evite ter que tomar decisão difícil adotando este plano de quitação de dívidas.
Se você deve a vários credores e está trabalhando para quitar suas dívidas, terá que decidir em que ordem pagar os saldos.
Geralmente você quer pagar pelo menos o mínimo a cada credor. Mas provavelmente não quer espalhar o dinheiro extra entre todas as dívidas, pois isso pode significar que levaria tempo demais para quitar qualquer uma delas.
Existem duas abordagens comuns para decidir qual dívida focar. O método avalanche (debt avalanche) envolve pagar primeiro o empréstimo com a maior taxa para maximizar economia de juros. O método bola de neve (debt snowball) paga primeiro o empréstimo com o menor saldo para melhorar a motivação com vitórias rápidas.
Decidir qual abordagem adotar pode ser difícil, mas há uma terceira opção — que elimina o problema de escolher a ordem de pagamento. Veja qual é.
Tente esta abordagem para evitar escolher qual dívida priorizar
Em vez de lutar para escolher qual dívida pagar primeiro, considere consolidar todos os seus empréstimos pendentes num único grande empréstimo de consolidação de dívidas.
Para isso, você solicitaria um empréstimo pessoal e usaria o dinheiro para quitar todos os credores atuais. Desde que se qualifique para um empréstimo pessoal grande o suficiente, ficaria com apenas uma dívida a pagar. Teria apenas uma parcela mensal e poderia direcionar qualquer dinheiro extra a um único credor.
Em outras palavras, uma vez que você tem o empréstimo de consolidação, não precisará se preocupar com a ordem de quitação. Não precisará somar vários saldos para ver seu progresso rumo à liberdade das dívidas. Saberá exatamente quanto falta pagar.
Além disso, muitos empréstimos pessoais vêm com parcelas fixas e prazo de quitação predeterminado (como 3 ou 5 anos). Se não planeja fazer pagamentos extras, saberá desde o início exatamente quando estará livre da dívida e quanto custará chegar lá. Claro, se puder pagar adiantado, reduzirá tanto o tempo quanto o custo total.
Simplificar o processo de quitação não é a única vantagem da consolidação. Se você se qualificar para novo empréstimo a taxa reduzida comparada aos credores atuais, também reduzirá o total de juros que pagará. Mais do seu dinheiro iria para o principal (valor original emprestado) todo mês, o que significa que reduzir o saldo seria mais fácil e custaria menos ao longo do tempo.
Com tantas vantagens na consolidação de dívidas, você pode querer considerar seriamente buscar um empréstimo pessoal se está trabalhando na quitação. Se descobrir que pode se qualificar para empréstimo de consolidação acessível a taxa baixa e usá-lo para quitar uma ou mais dívidas existentes, definitivamente considere fazer isso.
-

Dívida Não Reportada: Você Ainda Tem que Pagar? | [Sua Marca]
Nem todas as dívidas aparecem no seu relatório de crédito, mas isso não significa que você não as deve. Credores não estão sob nenhuma obrigação de reportar dívidas não pagas aos bureaus de crédito. E
-
Estratégia de Quitação de Dívidas: Melhore Sua Pontuação de Crédito Mais Rápido
Não é segredo que dívidas excessivas frequentemente contribuem para pontuação de crédito mais baixa. Se você está trabalhando para melhorar sua pontuação de crédito, pode ter várias dívidas em pagamen
Artigos em Destaque
- Estratégia de Quitação de Dívidas: Priorizando para Liberdade Financeira
- Dívida vs. Poupança: Orientação Financeira para 2020 e Além
- Consolidação de Dívidas: É Ideal para Você? Explore Suas Opções
- Alívio de Dívidas: Usando Empréstimos Pessoais para Consolidar e Economizar
- Poupança para Aposentadoria com Empréstimos Estudantis: 5 Estratégias para Millennials
- Fundo de Emergência vs. Quitação de Dívidas: O que Priorizar?
- Estratégia de Quitação de Dívidas: Priorizando Seus Débitos para Liberdade Financeira
- Estratégia de Quitação de Dívidas: Qual Empréstimo Atacar Primeiro?
-
 Pagamento Excessivo do Child Tax Credit 2021: Deve Dinheiro ao IRS?
Aqui estão algumas potenciais boas notícias para contribuintes preocupados em dever dinheiro. Pontos-chave Muitas pessoas receberam pagamentos mensais do Child Tax Credit em 2021. Se recebeu mais do...
-
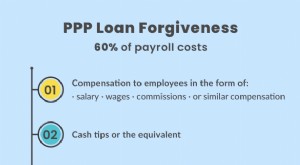 Perdão do empréstimo PPP em 2021: você precisa pagar?
O Paycheck Protection Program, criado para ajudar pequenas empresas durante a pandemia, oferece empréstimos que podem ser perdoados se usados corretamente. Veja o que muda e quando pode haver reembols...