
Dívida de Longo Prazo: Definição, Contabilização e Implicações para Investidores
O que é Dívida de Longo Prazo?
Dívida de longo prazo é dívida que vence em mais de um ano. Pode ser vista sob duas perspectivas: reporte em demonstrações financeiras pelo emissor e investimento financeiro. No reporte contábil, empresas devem registrar a emissão de dívida de longo prazo e todas as suas obrigações de pagamento associadas em suas demonstrações financeiras. Do lado oposto, investir em dívida de longo prazo inclui aplicar dinheiro em investimentos de dívida com vencimentos superiores a um ano.
Principais Pontos
- Dívida de longo prazo vence em mais de um ano e é frequentemente tratada diferentemente de dívida de curto prazo.
- Para um emissor, dívida de longo prazo é um passivo que deve ser pago, enquanto detentores de dívida (ex.: títulos) a contabilizam como ativos.
- Passivos de dívida de longo prazo são componente chave de índices de solvência empresarial, analisados por stakeholders e agências de rating ao avaliar risco de solvência.
Entendendo a Dívida de Longo Prazo
Dívida de longo prazo é dívida que vence em mais de um ano. Entidades escolhem emitir dívida de longo prazo com várias considerações, focando principalmente no prazo para reembolso e juros a serem pagos. Investidores investem em dívida de longo prazo pelos benefícios de pagamentos de juros e consideram o tempo até o vencimento um risco de liquidez. No geral, as obrigações e valorações de longo prazo dependerão fortemente de mudanças nas taxas de mercado e se a emissão tem juros fixos ou flutuantes.
Por que Empresas Usam Instrumentos de Dívida de Longo Prazo
Uma empresa assume dívida para obter capital imediato. Por exemplo, empreendimentos iniciantes (startups) requerem fundos substanciais para começar. Essa dívida pode tomar a forma de notas promissórias e servir para pagar custos iniciais como folha de pagamento, desenvolvimento, taxas legais de PI, equipamentos e marketing.
Empresas maduras também usam dívida para financiar seus gastos de capital regulares, bem como projetos de capital novos e de expansão. No geral, a maioria das empresas precisa de fontes externas de capital, e dívida é uma dessas fontes.
A emissão de dívida de longo prazo tem algumas vantagens sobre dívida de curto prazo. Juros de todos os tipos de obrigações de dívida, curtas e longas, são considerados despesa empresarial que pode ser deduzida antes de pagar impostos. Dívida de prazo mais longo geralmente requer taxa de juros ligeiramente maior que dívida de prazo mais curto. No entanto, a empresa tem um tempo maior para reembolsar o principal com juros.
Contabilidade Financeira para Dívida de Longo Prazo
Uma empresa tem variedade de instrumentos de dívida que pode utilizar para captar capital. Linhas de crédito, empréstimos bancários e títulos com obrigações e vencimentos superiores a um ano são algumas das formas mais comuns de instrumentos de dívida de longo prazo usados por empresas.
Todos os instrumentos de dívida fornecem à empresa caixa que serve como ativo corrente. A dívida é considerada um passivo no balanço, do qual a parcela devida dentro de um ano é um passivo de curto prazo e o restante é considerado passivo de longo prazo.
Empresas usam cronogramas de amortização e outros mecanismos de rastreamento de despesas para contabilizar cada uma das obrigações de instrumentos de dívida que devem reembolsar ao longo do tempo com juros. Se uma empresa emite dívida com vencimento de um ano ou menos, esta é considerada dívida de curto prazo e passivo de curto prazo, contabilizada integralmente na seção de passivos de curto prazo do balanço.
Quando uma empresa emite dívida com vencimento superior a um ano, a contabilidade se torna mais complexa. Na emissão, a empresa debita ativos e credita dívida de longo prazo. À medida que a empresa paga sua dívida de longo prazo, algumas de suas obrigações vencerão dentro de um ano, e outras em mais de um ano. Rastreamento próximo desses pagamentos é necessário para garantir que passivos de curto e longo prazo em um único instrumento de dívida de longo prazo sejam separados e contabilizados corretamente. Para contabilizar essas dívidas, empresas simplesmente anotam as obrigações de pagamento dentro de um ano para um instrumento de dívida de longo prazo como passivos de curto prazo e os pagamentos restantes como passivos de longo prazo.
Em geral, no balanço, quaisquer entradas de caixa relacionadas a um instrumento de dívida de longo prazo serão reportadas como débito em ativos de caixa e crédito no instrumento de dívida. Quando a empresa recebe o principal integral para um instrumento de dívida de longo prazo, é reportado como débito em caixa e crédito em instrumento de dívida de longo prazo. À medida que a empresa paga a dívida, suas obrigações de curto prazo serão anotadas a cada ano com débito em passivos e crédito em ativos. Após a empresa ter quitado todas as obrigações de seu instrumento de dívida de longo prazo, o balanço refletirá o cancelamento do principal, e despesas de passivo pelo valor total de juros requeridos.
Eficiência da Dívida Empresarial
Pagamentos de juros sobre capital de dívida são levados ao demonstrativo de resultados na seção de juros e impostos. Juros são um terceiro componente de despesa que afeta o lucro líquido da empresa. É reportado no demonstrativo de resultados após contabilização de custos diretos e indiretos. A terceira seção do demonstrativo de resultados, incluindo juros e deduções fiscais, pode ser uma visão importante para analisar a eficiência do capital de dívida de um negócio. Juros sobre dívida são despesa empresarial que reduz o lucro tributável líquido da empresa, mas também reduz a receita alcançada no resultado final e pode reduzir a capacidade da empresa de pagar seus passivos no geral. A eficiência da despesa de capital de dívida no demonstrativo de resultados é frequentemente analisada comparando margem de lucro bruto, margem de lucro operacional e margem de lucro líquido.
Além da análise de despesas no demonstrativo de resultados, a eficiência da despesa de dívida também é analisada observando vários índices de solvência. Estes podem incluir índice de dívida, dívida sobre ativos, dívida sobre patrimônio, e mais. Empresas tipicamente buscam manter níveis médios de índices de solvência iguais ou abaixo dos padrões da indústria. Altos índices de solvência podem significar que a empresa está financiando demais seu negócio com dívida e, portanto, está em risco de problemas de fluxo de caixa ou insolvência.
A solvência do emissor é um fator importante na análise de riscos de default de dívida de longo prazo.
Investindo em Dívida de Longo Prazo
Empresas e investidores têm uma variedade de considerações ao emitir e investir em dívida de longo prazo. Para investidores, dívida de longo prazo é classificada simplesmente como dívida que vence em mais de um ano. Existem variedade de investimentos de longo prazo que um investidor pode escolher. Três dos mais básicos são Títulos do Tesouro dos EUA (Treasuries), títulos municipais (municipal bonds) e títulos corporativos (corporate bonds).
Títulos do Tesouro dos EUA (U.S. Treasuries)
Governo, incluindo o Tesouro dos EUA, emite vários títulos de dívida de curto e longo prazo. O Tesouro dos EUA emite títulos de longo prazo com vencimentos de dois, três, cinco, sete, 10, 20 e 30 anos.
Títulos Municipais (Municipal Bonds)
Títulos municipais são instrumentos de dívida emitidos por agências governamentais para financiar projetos de infraestrutura. São tipicamente considerados um dos investimentos em títulos de menor risco do mercado de dívida, com risco ligeiramente superior aos Treasuries. Agências governamentais podem emitir dívida de curto ou longo prazo para investimento público.
Títulos Corporativos (Corporate Bonds)
Títulos corporativos têm riscos de default maiores que Treasuries e municipais. Como governos e municípios, corporações recebem ratings de agências de rating que fornecem transparência sobre seus riscos. Agências de rating focam pesadamente em índices de solvência ao analisar e fornecer ratings de entidades. Títulos corporativos são um tipo comum de investimento em dívida de longo prazo. Corporações podem emitir dívida com vencimentos variados. Todos os títulos corporativos com vencimentos superiores a um ano são considerados investimentos em dívida de longo prazo.
-
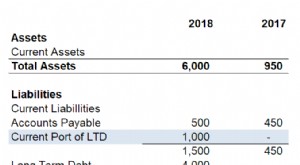
Parcela Circulante de Dívida de Longo Prazo: Entendendo a Classificação
Dívida de longo prazo tem vencimento superior a um ano (dois, cinco, dez, até trinta anos). A parcela circulante de dívida de longo prazo é o valor do principal e juros da dívida total que vence para
-

Consolidação de Dívidas: Entendendo Prós, Contras e Como Funciona
Se você luta para pagar contas, pode considerar consolidação de dívidas. Você vê anúncios o tempo todo — Fique livre de dívidas e reduza seus pagamentos mensais! Ligue agora! Anúncios de consolidação
Artigos em Destaque
- Consolidação de Dívidas: O que Você Precisa Saber – Prós, Contras e Funcionamento
- Consolidação de Dívidas Empresariais: Estratégias para Alívio Financeiro
- Consolidação de Dívidas: É Ideal para Você? | Estratégias Financeiras
- Liquidação de Dívidas vs. Gestão de Dívidas: Qual é a Certa para Você?
- Entendendo os Efeitos de Longo Prazo da Liquidação de Dívidas no Seu Crédito
- Dívida de Curto Prazo Explicada: Definição, Tipos e Impacto
- Reestruturação de Dívida: Guia Completo para Indivíduos e Empresas
- Entendendo Dívida de Segundo Gravame: Definição e Implicações
-
 Dívida Financiada: Definição, Tipos e Financiamento de Longo Prazo
O que é dívida financiada? Dívida financiada é a dívida de uma empresa com vencimento superior a um ano ou a um ciclo operacional. É assim chamada porque é paga por meio de juros ao longo do prazo do ...
-
Deflação da Dívida: Entendendo Recessões Econômicas
O que é Deflação da Dívida? Deflação da dívida é uma teoria econômica de que uma desaceleração geral na economia pode ocorrer devido a um aumento em inadimplências de empréstimos e insolvências bancár...