
Murabaha: Entender o Financiamento Islâmico de Custo Mais Lucro
O que é Murabaha?
Murabaha, também referido como financiamento de custo mais lucro, é uma estrutura de financiamento islâmica na qual o vendedor e o comprador concordam com o custo e a margem de lucro de um ativo. A margem de lucro substitui os juros, que são ilegais na lei islâmica. Como tal, murabaha não é um empréstimo com juros (qardh ribawi), mas é uma forma aceitável de venda a crédito sob a lei islâmica. Tal como num arranjo de aluguel com opção de compra, o comprador não se torna o verdadeiro proprietário até que o empréstimo seja totalmente pago.
Principais Conclusões
- Empréstimos com juros são proibidos pela lei Sharia do Islão.
- Em finanças islâmicas, o financiamento murabaha é usado no lugar de empréstimos.
- Murabaha também é referido como financiamento de custo mais lucro porque inclui uma margem de lucro na transação em vez de juros.
- Um vendedor e comprador concordam com o custo e a margem, que são então pagos em prestações.
Entender Murabaha
Num contrato de venda murabaha, um cliente pede a um banco para comprar um item em seu nome. Cumprindo o pedido do cliente, o banco estabelece um contrato definindo o custo e o lucro para o item, com reembolso tipicamente em prestações. Como uma taxa fixa é cobrada em vez de riba (juros), este tipo de empréstimo é legal em países islâmicos. Bancos islâmicos são proibidos de cobrar juros sobre empréstimos de acordo com o princípio religioso de que o dinheiro é apenas um meio de troca e não tem valor inerente; por isso, os bancos devem cobrar uma taxa fixa para continuar as operações diárias.
Muitos argumentam que esta é simplesmente outra forma de cobrar juros. No entanto, a diferença reside na estrutura do contrato. Num contrato murabaha de venda, o banco compra um ativo e depois vende o ativo de volta ao cliente com uma taxa de lucro. Este tipo de transação é halal ou válido, de acordo com a Sharia islâmica.
Emitir empréstimos convencionais e cobrar juros sobre eles são considerados atividades baseadas em juros, que são haram (proibidos) de acordo com a Sharīʿah islâmica.
Murabaha e Incumprimento
Taxas adicionais não podem ser impostas após a data de vencimento de um murabaha, o que torna o incumprimento de murabaha uma preocupação crescente para bancos islâmicos. Muitos bancos acreditam que incumpridores deveriam ser colocados em lista negra e não permitir futuros empréstimos de qualquer banco islâmico como método de diminuir o incumprimento de murabaha. Mesmo que não seja expressamente mencionado no contrato de empréstimo, este arranjo é permitido na Sharia. Se um devedor estiver a enfrentar uma dificuldade genuína e não puder reembolsar um empréstimo a tempo, pode ser dado um alívio conforme descrito no Alcorão. No entanto, o governo pode agir em casos de incumprimento intencional. Incumprimentos sob arranjos murabaha tornaram-se um problema para empresas que operam sob a lei islâmica e não houve consenso claro sobre como lidar com eles.
Uso de Murabaha
A forma de financiamento murabaha é tipicamente usada no lugar de empréstimos em diversos setores. Por exemplo, consumidores usam murabaha ao comprar eletrodomésticos, carros ou imóveis. Empresas usam este tipo de financiamento ao comprar maquinaria, equipamentos ou matérias-primas. Murabaha também é comumente usado para comércio de curto prazo, como emissão de cartas de crédito para importadores.
Uma carta de crédito murabaha é emitida em nome de um candidato (importador). O banco emissor da carta de crédito concorda em pagar um montante em conformidade com os termos descritos na carta de crédito. Como a solvabilidade do banco substitui a do candidato, o beneficiário (exportador) tem pagamento garantido. Isso beneficia o exportador porque o banco assume o risco de pagamento. Seguindo as disposições do contrato murabaha, o importador é obrigado a reembolsar o banco pelo custo das mercadorias mais um montante de margem de lucro.
Exemplo de Murabaha
Bilal gostaria de comprar um barco que custa $100.000 na Loja de Barcos do Billy. Para isso, Bilal contactaria um banco murabaha, que compraria o barco da Loja de Barcos do Billy por $100.000 e o venderia a Bilal por $109.000, a ser pago em prestações ao longo de um período de três anos. O valor que Bilal paga é um montante fixo a um banco que possui o ativo e não há taxa de juros envolvida. Além disso, se Bilal incumprir qualquer pagamento, não há taxas adicionais que ele incorreria. O valor adicional que Bilal paga sobre o preço de custo da loja de barcos é efetivamente um empréstimo a 3%, mas como é oferecido como um pagamento fixo sem quaisquer custos adicionais, é permitido pela lei islâmica.
-
Discurso do Trono no Canadá: Reformas Econômicas Audaciosas e Potencial Imposto sobre Riqueza
O discurso do trono está a apenas semanas de distância. Momentos como estes — pandemias, depressões, guerras — são pontos de virada históricos, muitas vezes marcando um período em que mudanças fundame
-
Entendendo as Finanças Islâmicas: Princípios e Práticas
As finanças islâmicas são um tipo de atividade de financiamento que deve estar em conformidade com a Sharia (Lei Islâmica). O conceito também pode referir-se aos investimentos permitidos sob a Sharia.
Artigos em Destaque
- Entendendo e Gerenciando a Dívida de Empréstimos Estudantis: Recursos e Opções de Alívio
- Sustentabilidade da Dívida da Nigéria: Riscos e Perspectivas
- Perdão da dívida estudantil: impacto econômico e alívio direcionado
- Orçamento Agrícola do Quênia 2021: Financiamento e Planos de Recuperação
- Crise da Dívida por COVID-19: Como os Países Estão a Financiar a Resposta à Pandemia
- Debate Eleitoral na Nova Zelândia: Análise de Especialistas e Principais Conclusões – Ardern vs. Collins
- Fundos Islâmicos: Investimento Socialmente Responsável Conforme a Sharia
- Murabaha: Entender o Financiamento Islâmico de Custo Mais Lucro
-
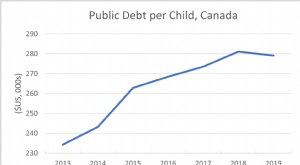 A Dívida Crescente do Canadá: O Custo para as Gerações Futuras
Antes da pandemia, a dívida combinada federal e provincial do Canadá totalizava 1,4 biliões de dólares. Desde então, esta dívida cresceu rapidamente, com os governos a contrair mais 300 mil milhões de...
-
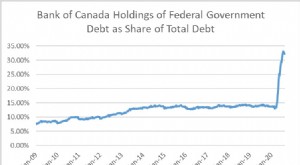 Discurso do Trono no Canadá: Navegando Déficit e Prioridades Econômicas
Segundo todos os relatos, o governo federal planeja uma agenda ousada e ambiciosa quando apresentar seu discurso do trono em Ottawa ainda este mês. Para alguns, essa promessa não faz sentido. Como o g...