
Programas de Redução de Dívida: Estratégias para Recuperação Financeira
Os programas de redução de dívida geralmente referem-se a estratégias para ajudar devedores profundamente endividados. Se você tem uma quantia de dívida relativamente administrável, se beneficiará simplesmente fazendo esforços regulares para quitá-la no prazo. Entrar em um programa de redução de dívida não valerá o transtorno para a maioria dos devedores. No entanto, se não consegue acompanhar suas dívidas com sua renda atual, pode ser hora de considerar medidas mais drásticas. Existem níveis variados de severidade nos programas de redução de dívida, começando com a modificação básica.
#1 Modificação de Empréstimo
A modificação de empréstimo costuma descrever uma ampla variedade de estratégias de redução de dívida, desde refinanciamento até liquidação (settlement). Na interpretação mais restrita, é o processo de alterar diretamente seu contrato com o credor original. Se usar uma fonte externa para realizar a modificação, entrará em um campo de redução de dívida que envolve penalidades mais severas. Primeiro, tente elaborar um novo plano com seu credor atual para evitar esse passo. Contate o credor diretamente para explicar as mudanças em suas finanças que não permitem mais pagar a dívida conforme o cronograma atual. Motivos para modificação incluem perda de emprego, divórcio ou doença contínua. Em seguida, trabalhe com seu credor para encontrar um cronograma mais confortável que o ajude a evitar o inadimplemento. Nem todos os credores serão flexíveis. Porém, se puder provar que a modificação é do melhor interesse do credor, pode obter resultados benéficos.
#2 Liquidação de Dívida (Debt Settlement)
Liquidar a dívida é um passo mais drástico do que modificá-la. Quando você modifica, ainda concorda em pagar o que deve. No fim, seu score de crédito refletirá que quitou a dívida. Com a liquidação, porém, você não está pagando sua obrigação integralmente. Seu score refletirá que encerrou o empréstimo de forma não aprovada pelo credor. Por isso, a liquidação é menos atrativa. Oferece, contudo, benefícios únicos para quem tem necessidades maiores. Através dela, você pode reduzir sua carga total de dívida em vez de apenas reestruturar os pagamentos. Isso é particularmente útil se contraiu grande dívida estudantil ou de cartão de crédito. Como esses empréstimos não são garantidos por ativos, pode fazer mais sentido para o credor liquidar por valor menor do que buscar uma retomada.
#3 Falência
Muitos devedores não veem a falência como estratégia viável de redução de dívida; podem encará-la como fracasso em pagar dívidas. No entanto, a corte de falência foi projetada para reduzir o fardo da dívida para americanos sufocados por cargas debilitantes. Se você se qualifica com base em suas dívidas, vale a pena saber se a proteção pode oferecer uma solução. Através da corte de falência, você pode finalmente encerrar suas dívidas e garantir que seus credores não tenham mais reivindicações sobre seu dinheiro ou bens. Terá que fazer sacrifícios, mas é a solução definitiva de redução de dívida para os devedores mais desesperados.
-
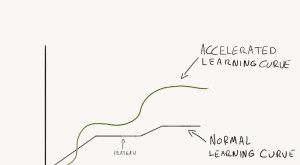
Estratégias de Aprendizado Eficazes: 5 Dicas Práticas Para Aquisição Rápida de Habilidades
Aprendizado acelerado é algo pelo qual todos deveríamos nos esforçar. Mas muitos conselhos na internet prometem o impossível: 1000X seu crescimento pessoal! Mude sua vida em 10 segundos! Aprenda TUD
-

Gestão de Dívidas: Guia de 10 Passos para a Liberdade Financeira
Este artigo foi publicado originalmente no Debt.com.Se você está carregando uma grande quantidade de dívida e se perguntando como vai pagá-la, está longe de estar sozinho. A dívida média de cartão de
Artigos em Destaque
- 3 Dicas Comprovadas de Orçamento para Eliminar Dívidas Mais Rápido
- Escolhendo uma Empresa de Redução de Dívidas: Guia para Encontrar a Melhor Opção
- Negociando Taxas de Juros Menores com Credores: Um Guia
- Contas de Segunda Chance: Reconstrua seu Crédito e Estabilidade Financeira
- Ajudar Pais com Dívidas: Um Guia para Ajuda Compassiva
- Direitos do Consumidor contra Cobradores: Conheça Suas Proteções Legais
- Planejamento Financeiro aos 30 Anos: Construindo um Futuro Seguro
- 6 Estratégias Comprovadas para Quitar Suas Dívidas e Alcançar a Liberdade Financeira
-
 Programas de Recompensas em Restaurantes: Ganhe Mais em Cada Refeição
Não há praticamente nenhuma desvantagem em aderir a um programa de recompensas em restaurantes. Quer jantar fora seja um evento raro ou a norma na sua casa, você pode se beneficiar ao se inscrever nes...
-
 Consolidação de Dívidas: Benefícios e Riscos — É Adequado para Si?
Consolidar a sua dívida pode ser uma coisa boa ou má para as suas finanças — mas depende da sua situação. Descubra aqui se a consolidação de dívidas seria um salva-vidas financeiro ou um desastre fina...