
Enfrentando Desafios Financeiros com Seu Credor: Explicando Circunstâncias Negativas
Muitos mutuários enfrentaram circunstâncias especiais que enfraqueceram sua posição para obter um empréstimo empresarial ou diminuíram o entusiasmo do credor em considerar a solicitação. Tais circunstâncias podem variar muito, desde indiscrições da juventude a tragédias médicas. Frequentemente, as situações não têm nada a ver com o desempenho empresarial passado do mutuário, compromisso moral de pagar dívidas ou perspectivas de sucesso no futuro, e muitos credores percebem isso. É portanto importante que o mutuário seja totalmente honesto com o credor ao divulgar essas ocorrências.
As sugestões fornecidas aqui têm o propósito de auxiliar mutuários a superar aquelas situações negativas sob as quais seu registro de crédito pessoal pode ter sido manchado devido a eventos além de seu controle. Elas não se destinam a ajudar a construir desculpas contra fraude deliberada, engano ou comportamento irresponsável. Seguindo estas dicas de bom senso para explicar a circunstância particular, mutuários podem dar aos credores as informações adicionais que eles podem precisar para tomar decisões de crédito perspicazes e justas.
Falência (Bankruptcy)
Infelizmente, a falência é um fato da vida moderna. Desde que as leis que a regem foram liberalizadas nos anos 1980, o número de empresas e indivíduos buscando proteção financeira aumentou dramaticamente. Na realidade, de um ponto de vista puramente empresarial, a falência é frequentemente uma estratégia legítima. É um método de lidar com passivos esmagadores ou situações de outra forma terríveis. Embora certamente abusada por alguns, a falência pode, às vezes, ser a decisão mais racional do devedor. No entanto, deve-se afirmar que nem sempre é uma boa estratégia, e pode ser extremamente custosa. Muitos proprietários de empresas recebem maus conselhos e correm para a falência prematuramente, sem devida consideração pelas consequências que ela traz. E uma vez tomada a decisão, essas consequências permanecerão com o devedor por muitos anos.
Se o mutuário esteve envolvido em um caso de falência (seja pessoal ou empresarial), o credor descobrirá esse fato no início do processo de solicitação. Então é melhor que o mutuário divulgue os fatos antes que o credor leia a escassa informação contida em um relatório de crédito. Além disso, como processos de falência são de registro público, o credor também poderá obter uma cópia do arquivo do caso do mutuário para verificar datas, credores, dívidas e resultados finais do caso. Em outras palavras, quaisquer relatos fictícios do caso por parte do mutuário poderiam destruir permanentemente qualquer credibilidade com o credor. No entanto, antes de se referir à falência, o mutuário deve garantir que o credor está de fato interessado na transação. Se o gerente de crédito (ou LO) não estiver confortável com os méritos do negócio antes de saber sobre a falência, há virtualmente nenhuma chance de o mutuário ser aprovado uma vez que a informação venha à tona.
Além de divulgar verbalmente os detalhes da falência ao gerente de crédito, o mutuário também deve fornecer uma versão escrita para revisão subsequente. Como o LO quase certamente terá que transmitir a informação por escrito, melhor serve ao mutuário fornecer uma transcrição detalhada como base para o relatório.
O mutuário deve documentar as circunstâncias minuciosamente e substanciar quaisquer dificuldades que levaram à decisão de buscar proteção de falência. Se o mutuário não teve culpa, provas devem ser oferecidas na forma de declarações de outras partes, relatórios de acidentes, registros médicos, fotos, artigos de jornal, ou qualquer outra informação disponível para apoiar sua posição. Além disso, se a falência foi liquidada (discharged), o mutuário deve fornecer um resumo detalhado — com documentos de apoio — de como o caso foi resolvido e o que o mutuário fez desde que o caso foi encerrado.
Se a falência foi devida a gestão imprudente ou irresponsável em vez de circunstâncias infelizes, a verdade é igualmente importante. Dependendo da quantidade de tempo que passou, da quantia de dinheiro perdida pelos credores e de como o mutuário se saiu desde a ação, o credor ainda pode considerar a proposta de empréstimo.
Litígio (Litigation)
Não por coincidência, como mais de três quartos dos advogados do mundo estão nos Estados Unidos, cidadãos americanos geralmente têm probabilidades maiores que outros de serem processados por uma disputa. Essa exposição aumenta ainda mais dramaticamente para proprietários de pequenos negócios. Como tal, pessoas podem gastar quantias consideráveis de dinheiro e sofrer danos financeiros severos mesmo quando a única situação que se concretiza é uma acusação.
Quando a demonstração financeira de um proprietário de negócio é manchada pela despesa significativa de defender um processo, ou quando ele ou ela resolveu um processo para limitar tais custos, o gerente de crédito tem necessariamente direito a uma explicação detalhada da ocorrência. Colocando a questão em contexto e perspectiva, o mutuário pode ajudar o LO a entender o impacto do litígio nas finanças da empresa. Também permite que o mutuário avance o processo de solicitação além das questões legais para que os aspectos positivos da própria proposta de empréstimo possam ser enfatizados e avaliados.
A maioria dos credores não prosseguirá com uma solicitação de empréstimo se houver um processo material pendente no momento da solicitação. Assuntos rotineiros que ocorrem no curso normal dos negócios e não ameaçam a condição financeira do mutuário, no entanto, geralmente não terão impacto no processo de solicitação. Mas se qualquer assunto de verdadeira substância contra a empresa permanecer não resolvido ou estiver em apelação, o credor provavelmente esperará até que o julgamento final seja proferido antes de avançar com a proposta.
Divórcio (Divorce)
O divórcio levou ao desastre para muitos proprietários de pequenos negócios. Como o processo pode ser extremamente estressante para os indivíduos envolvidos, baixo desempenho com relação às responsabilidades empresariais frequentemente tem sido o resultado. Além disso, acordos financeiros também são conhecidos por serem altamente disruptivos se um mutuário é forçado a comprar ou compartilhar interesses de propriedade do negócio com um ex-cônjuge.
Se o proprietário do negócio recentemente completou o processo de divórcio, é importante fornecer ao credor uma explicação sobre qualquer impacto que o divórcio possa ter tido no negócio ou na condição financeira pessoal do proprietário. Novamente, documentos de apoio devem acompanhar o resumo, como cópias de registros bancários, demonstrações financeiras e uma cópia do decreto final de divórcio. No entanto, aspectos pessoais (em outras palavras, emocionais em vez de financeiros) do divórcio devem ser evitados, pois não são apenas irrelevantes, mas também poderiam ser potencialmente prejudiciais à solicitação de empréstimo.
Se o divórcio ainda não está finalizado, o mutuário seria sábio em considerar esperar até que o processo seja concluído antes de fazer uma solicitação de empréstimo empresarial. Ao resolver as questões complicadas e emocionais do divórcio, a ansiedade de buscar crédito só pode ser agravada. A maioria dos mutuários geralmente seria melhor servida focando em uma grande situação de cada vez.
Más Decisões (Bad Decisions)
O velho ditado, "errar é humano", é certamente verdadeiro; no entanto, alguns erros são mais caros que outros. Proprietários de pequenos negócios frequentemente desempenham as funções de CEO, CFO, COO, agente de publicidade, especialista em transporte, especialista em impostos, técnico de computador, e qualquer outra coisa que precise ser feita. Em uma economia em constante mudança, decisões operacionais e estratégicas devem ser tomadas de forma regular e contínua. Como proprietários de pequenos negócios estão constantemente tomando decisões com implicações de longo prazo, inevitavelmente erros às vezes são cometidos.
Quando o LO é informado sobre tais erros, a franqueza do mutuário é naturalmente fatorada na avaliação das ações que foram tomadas pelo proprietário do negócio para superar o erro. Se o mutuário se qualifica sob os outros critérios necessários para obter financiamento, erros anteriores de julgamento geralmente não devem impedir o empréstimo de ser aprovado.
Má Saúde (Bad Health)
Mais do que alguns proprietários de negócios foram vítimas de doença prolongada ou lesão devido a acidente, com apenas uma das muitas consequências sendo dano financeiro sério. Pareceria bastante injusto relegar tais indivíduos a nunca mais poderem se qualificar para crédito empresarial, especialmente se o mutuário tivesse um histórico impecável antes da ocorrência. Credores também são seres humanos, e muitos compartilham este sentimento.
Mais uma vez, o mutuário deve fornecer documentação para comunicar e confirmar a situação médica ao credor, explicando o efeito que teve na operação do negócio assim como no mutuário pessoalmente. Embora o mutuário possa e deva esperar compaixão por tais situações, a realização deve permanecer de que ele ou ela ainda carrega o ônus da prova. Em vez de dar ao LO todos os detalhes do tratamento e procedimentos, uma descrição genérica da condição médica fornecerá informação pessoal suficiente, após a qual o mutuário deve enfatizar a saúde econômica e focar nos detalhes financeiros.
Crédito Ruim (Bad Credit)
É muito importante que o mutuário gerencie seu crédito pessoal sabiamente para manter um histórico de pagamentos limpo e evitar entradas negativas em um relatório de crédito. Credores focam em vários aspectos no arquivo de crédito, incluindo o valor total de crédito pendente, o histórico de pagamentos, e quaisquer registros públicos que possam indicar conduta insatisfatória ou irresponsável dos assuntos pessoais do mutuário.
Se o mutuário tem crédito ruim, o credor deve ser informado do porquê. Existem momentos em que crédito ruim não é resultado de má gestão ou falta de responsabilidade, mas sim circunstâncias que afetam a capacidade do mutuário de cumprir essas responsabilidades de forma consistente. Para ganhar a confiança do credor, o mutuário deve demonstrar que essas circunstâncias foram superadas ou melhoradas a um grau que não interferirá com sua capacidade de fazer pagamentos no empréstimo solicitado.
-
Encontre o Credor Certo de Empréstimo Pessoal: Guia Completo
Uma pequena pesquisa pode economizar muito dinheiro. Empréstimos pessoais podem ser uma das melhores formas de pegar emprestado. Eles dão ampla flexibilidade em como você usa os fundos. E a taxa de j
-

Subscrição de Hipoteca: Guia de 5 Passos para Compradores
Quando a maioria pensa em comprar a primeira casa, imagina a planta ideal ou como decorar. Mas antes de chegar lá, precisa passar pelo processo de subscrição (underwriting). Durante a subscrição, seu
Artigos em Destaque
- Credor de Último Recurso: Desafios e Impactos na Estabilidade Financeira
- Entendendo o Direito de Rescisão: Cancelamento de Empréstimo Explicado
- Superando Desafios de Financiamento de Startups: A Perspectiva do Credor
- Navegando em Empréstimos Empresariais: Entendendo a Perspectiva dos Credores
- Empréstimo Negado: Entenda Por Que Credores Dizem Não e o Que Fazer
- Entendendo os 5 Cs do Empréstimo Comercial
- Falência Capítulo 7: O que Acontece Após a Liquidação?
- Entendendo o Índice Preço/Lucro (P/L): Guia para Iniciantes
-
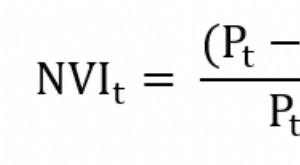 Índice de Volume Negativo (NVI): Guia Completo
O Índice de Volume Negativo (NVI) é um indicador técnico usado para identificar tendências no mercado. É um indicador cumulativo, o que significa que todas as mudanças no indicador se acumulam. De out...
-
 Quando a Falência é a Decisão Financeira Certa
Entrar com pedido de falência sob o Capítulo 13 ou Capítulo 7 custará a você, reduzindo sua pontuação de crédito em 100 pontos ou mais. Isso tornará a qualificação para novos cartões de crédito, empr...