
Valor patrimonial do capital próprio: definição e cálculo
O valor da ação de uma empresa é, em última análise, determinado na bolsa pelo quanto os investidores estão dispostos a pagar. No entanto, cada acionista é coproprietário do patrimônio líquido da empresa: o valor de edifícios, estoques e outros itens após deduzir as dívidas. O valor patrimonial do capital próprio mede a participação dos acionistas com base no valor desses ativos, e não no preço de mercado da ação.
Identificação
O termo refere-se ao patrimônio líquido de um negócio: o total de ativos menos o total de passivos. Em empresas de capital aberto, você encontra esse valor no balanço dos relatórios anuais, geralmente como "Patrimônio dos Acionistas".
Componentes
Para fins contábeis, o valor patrimonial do capital próprio divide-se em vários componentes: o valor nominal (preço original) das ações ordinárias e preferenciais; categorias como "capital em excesso do valor nominal", se as ações foram vendidas acima do par; e, o mais importante, os lucros retidos — o total de todos os lucros da empresa que foram reinvestidos em vez de distribuídos como dividendos.
Cálculo
Uma medida importante para investidores é o valor patrimonial por ação (BVPS). Para calculá-lo, divida o valor patrimonial total pelo número de ações em circulação. Por exemplo, se uma empresa tem US$ 25 milhões de valor patrimonial e 5 milhões de ações, o BVPS é US$ 25 milhões ÷ 5 milhões = US$ 5 por ação.
Valor contábil x valor de mercado
O valor patrimonial do capital próprio é muito diferente do valor das ações no mercado. O preço de mercado depende do que os investidores estão dispostos a pagar. Empresas com bom desempenho podem ter ações acima do valor patrimonial; empresas em dificuldades negociam abaixo do BVPS.
Significado
A maioria dos investidores se preocupa com o preço de mercado. O valor patrimonial do capital próprio é importante para avaliar se uma ação é um bom negócio a determinado preço. Quando o preço de mercado está acima do valor patrimonial, o mercado considera a empresa subvalorizada ou com boas perspectivas de lucro. Pela mesma lógica, quando o preço está abaixo do BVPS, o mercado entende que os lucros são fracos ou que os ativos estão superavaliados no balanço.
-
Valor de Mercado vs. Valor Contábil: Entendendo a Diferença
Neste artigo, discutimos valor de mercado vs. valor contábil e determinamos as principais semelhanças e diferenças entre eles. Ambos são conceitos fundamentais em contabilidade e finanças, representan
-
Valor Contábil Líquido (Net Book Value - NBV): Definição, Cálculo e Importância
O valor contábil líquido (Net Book Value - NBV) refere-se ao valor histórico dos ativos de uma empresa ou como eles são registrados pelo contador. É calculado usando o custo original do ativo – quanto
Artigos em Destaque
- Kelley Blue Book vs. Black Book: Entendendo a Avaliação de Veículos Usados
- Entendendo Valor Contábil Ajustado: Guia de Valuation
- Valor Contábil Líquido (Net Book Value): Cálculo, Depreciação e Importância
- Entendendo o Valor Contábil da Dívida: Guia Completo
- Equity vs. Lucro: Entendendo o Crescimento do Investimento
- Entendendo o Valor Econômico do Patrimônio (EVE) no Setor Bancário
- Patrimônio Líquido (Equity): Definição, Cálculo e Exemplos Práticos
- Valor Presente Líquido (VPL): Definição e Análise de Investimento
-
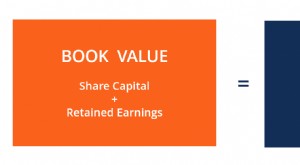 Valor Contábil (Book Value): Métrica Financeira Essencial
O valor contábil (book value) é o valor do patrimônio líquido da empresa conforme reportado em suas demonstrações financeiras. Geralmente visto em relação ao valor de mercado das ações (capitalização ...
-
 Valor Contábil vs. Valor Justo: Entenda a Diferença
Em contabilidade e finanças, é importante entender as diferenças entre valor contábil (book value) e valor justo (fair value). Ambos são usados na valoração de ativos, mas referem-se a aspectos difere...