
Entendendo o Valor Contábil da Dívida: Guia Completo
Dívida é um termo geral para os vários tipos de contratos de empréstimo com juros sob os quais uma empresa tomou fundos emprestados, aos quais é contratualmente obrigada a reembolsar junto com custos de juros. Instrumentos de dívida incluem notas promissórias, linhas de crédito, notas hipotecárias, dívida de cartão de crédito e uma ampla variedade de instrumentos financeiros com juros. A dívida é registada como um passivo no balanço da empresa, que é uma demonstração financeira que detalha a posição financeira da empresa. O balanço é formatado de modo que os ativos são equilibrados contra passivos e capital próprio dos acionistas.
Valor Contábil da Dívida
Para fins contabilísticos, a dívida é rastreada usando algo chamado tabela de amortização. À medida que a empresa faz os seus pagamentos contratualmente obrigatórios, uma parte de cada pagamento é alocada à redução do principal, bem como à despesa de juros. Isso é necessário porque a despesa de juros é dedutível para efeitos fiscais. A tabela de amortização detalha esta alocação e exibe os montantes pagos, junto com o montante atual de principal restante no empréstimo. Este montante — o montante original do empréstimo líquido da redução do principal — é o valor contábil da dívida. O valor contábil pode referir-se a uma dívida específica, ou à dívida líquida total reportada no balanço de uma empresa.
-
Entendendo o Valor Patrimonial (Book Value): Guia para Valuation de Empresas
Se você subtrair o saldo de um financiamento de veículo do valor de mercado do carro, o que sobra é seu patrimônio (equity) no veículo. O valor patrimonial ou valor intrínseco de uma empresa é pratica
-
Valor Contábil (Book Value): Métrica Financeira Essencial
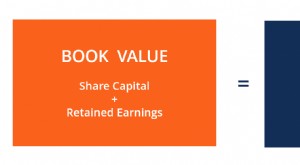
O valor contábil (book value) é o valor do patrimônio líquido da empresa conforme reportado em suas demonstrações financeiras. Geralmente visto em relação ao valor de mercado das ações (capitalização
Artigos em Destaque
- Pagamento de Dívidas: Definição, Estratégias e Gestão Inteligente
- Entenda Empréstimos em Aberto: O Que São e Como Gerenciá-los
- Dívida Resgatável (Callable Debt): Definição e Como Funciona
- Valor patrimonial do capital próprio: definição e cálculo
- EBITDA Explicado: Definição e Desempenho Financeiro
- Dívida Subordinada: Definição, Riscos e Como Funciona
- Desalavancagem: Entendendo Estratégias de Redução de Dívida
- Entendendo Valuation: Guia Completo
-
 Valor de Mercado vs. Valor Contabilístico do RRSP: Compreender a Diferença
Um RRSP é um Plano de Poupança de Reforma Registado, um tipo de plano de reforma estabelecido pelo governo canadiano para ajudar os cidadãos a poupar mais facilmente. Embora existam certos requisitos ...
-
 Valor Justo vs. Valor Contábil: Entendendo a Diferença
Tipicamente, valor justo é o preço atual pelo qual um ativo poderia ser vendido no mercado aberto. Valor contábil geralmente representa o preço real que o proprietário pagou pelo ativo. Os dois preços...