
Distribuição de Ativos em Inventário: Entendendo Splits de Ações para Beneficiários
Distribuir ativos a beneficiários após morte costuma ser complicado. Dependendo do planejamento prévio do falecido, a distribuição pode travar em longos processos judiciais ou ser direta. O objetivo dos responsáveis — familiares ou tribunais — é cumprir os desejos do falecido.
Inventário (Probate)
Inventário é o processo de distribuição dos bens do falecido. Se deixou testamento, o tribunal administra pagamento de credores e distribuição conforme o testamento, se válido. Se morreu sem testamento (intestado), o tribunal nomeia administrador para dividir conforme lei estadual. Custos de inventário consomem tipicamente 3% a 7% do valor total do espólio.
Trusts em Vida (Living Trusts)
Se o falecido estabeleceu trust em vida, o inventário é evitado, e o espólio é distribuído conforme termos do trust. Um trust em vida é documento legal que coloca ativos sob gestão de um trustee, geralmente o criador. Além de direitos de gestão, o trustee nomeia beneficiários. Ativos no trust não seguem leis estaduais de inventário, mas as instruções do documento.
Executores e Administradores
Executor é pessoa autorizada pelo documento do trust para gerir/distribuir ativos do trust em vida. Administrador é oficial nomeado pelo tribunal para quem morre sem testamento. Cada um age conforme regras específicas: executor segue o documento do trust; administrador segue lei de inventário estadual.
Distribuições (Disbursements)
Distribuições ocorrem após confirmação da morte e nomeação de executor/administrador. Na prática, devem apresentar certidão de óbito à instituição financeira e comprovar autoridade. Executores usam documento do trust; administradores usam ordem judicial. Geralmente, fazem distribuições específicas conforme linguagem do trust ou procedimentos estaduais, depois compilam valor dos ativos. Se múltiplos beneficiários, distribuições são porcentuais. No caso de ações, cálculos podem resultar em frações, caso em que suplemento em dinheiro é feito a herdeiros que recebem menos que ação inteira.
Implicações Fiscais
Para a maioria dos espólios, não há imposto quando ações são distribuídas a beneficiários após morte. Em 2009, apenas espólios acima de $3,5 milhões pagavam imposto sobre o excedente, até 55%. Herdeiros recebem "step-up" na base de custo: preço efetivo de compra da ação herdada é o preço no dia do recebimento, não o que o falecido pagou. Para ações mantidas por longo tempo, compradas por preço baixo, a economia fiscal pode ser substancial.
-
Entendendo Trusts de Prazo Limitado: Proteção de Ativos e Planejamento Sucessório
Conhece algum bebê de trust fund? Talvez alguém que herdou dinheiro mas não sabe gerir. A cultura pop está cheia de ricos e celebridades que moldam nossas ideias sobre fundos fiduciários. Mas esses es
-

Trusts de Privacidade: Quem Tem Acesso aos seus Dados Financeiros?
Hackers de todo o mundo se reuniram para compartilhar truques no Chaos Communication Camp em Finowfurt, Alemanha, em 10 de agosto de 2007. Quantas vezes você liberou seu relatório de crédito? Todos o
Artigos em Destaque
- Localização e Reclamação de Bens de Pessoa Falecida: Guia Completo
- Encerramento de Contas Bancárias de Falecido: Guia Passo a Passo
- Compra de LLC: Entendendo Aquisição de Ativos e Compra Integral
- Investindo em Ações dos EUA do Exterior: Guia Completo
- Investindo em Ações de Prisões: Guia para Iniciantes
- Criando um Fundo Fiduciário na Austrália: Guia Completo
- Compreender Beneficiários: Proteger o Seu Legado e Entes Queridos
- Entendendo Categorias de Ações: Guia para Investidores
-
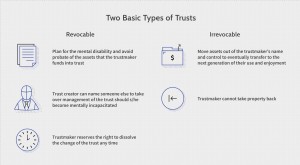 Entenda os Fideicomissos: Relações Fiduciárias e Proteção de Ativos
O que é um fideicomisso?Um fideicomisso é uma relação jurídica em que uma pessoa, chamada instituidor, transfere bens ou direitos para outra pessoa, o fiduciário, que os administra em benefício de um ...
-
 Trusts em Vida: Um Guia Simples para Planejamento Sucessório e Proteção de Ativos
Os trusts em vida dão direção ao seu patrimônio, garantindo que seus entes queridos o administrem conforme seus desejos. Embora os trusts possam parecer confusos, eles não são tão complicados quanto ...