
Análise de Demonstrações Financeiras: DRE, Balanço e Fluxo de Caixa
Existem três demonstrações financeiras principais: a Demonstração do Resultado (DRE), o Balanço Patrimonial e a Demonstração do Fluxo de Caixa. Todas são reportadas trimestral e anualmente. Analistas financeiros e de investimento examinam-nas para identificar tendências e insights sobre a natureza das operações. Um método usado para analisá-las é chamado de "spreading" (projeção percentual).
Planilhas Eletrônicas
A primeira coisa que a maioria dos analistas faz é recriar as demonstrações numa planilha. Uma planilha é uma grade digital que dá a cada número e item sua própria célula. Isso facilita a análise, manipulação e a realização de análises de cenário ou sensibilidade. Antes de rodar um cenário, porém, o analista deve projetar as demonstrações no futuro.
Spreading (Projeção Percentual)
Fazer o "spreading" de demonstrações financeiras significa usar percentuais para projetar demonstrações futuras. Cada demonstração é projetada de forma diferente. A DRE baseia-se numa percentagem das vendas ou receitas totais. O Balanço baseia-se numa percentagem dos ativos totais. A Demonstração do Fluxo de Caixa é uma combinação das duas anteriores e, portanto, não precisa ser projetada separadamente.
Demonstração do Resultado (DRE)
O processo de projetar a DRE é simples. Como ela baseia-se nas vendas, estas são usadas para determinar a percentagem de projeção. Por exemplo: vendas de $100.000, lucro bruto de $80.000, lucro operacional de $50.000 e lucro líquido de $30.000. Cada item da DRE é dividido por $100.000 para obter a percentagem das vendas. As projeções para lucro bruto, operacional e líquido são 80%, 50% e 30%, respectivamente.
Balanço Patrimonial
O Balanço é projetado da mesma forma que a DRE, mas usando ativos no lugar de vendas. Se o total de ativos for $100.000, cada item é dividido por $100.000 para obter a percentagem de ativos. Se o total de passivos for $40.000 e o patrimônio líquido $60.000, as percentagens do total de ativos para estes itens são 40% e 60%, respectivamente.
-

Alavancando Demonstrativos Financeiros para o Sucesso do Negócio
A gestão financeira eficaz é a chave para o sucesso e crescimento de todo negócio. Por sua vez, o objetivo dos empreendedores é crescer o negócio e aumentar lucros. Portanto, gestão financeira e cresc
-
Entendendo Demonstrações Financeiras: Guia para Iniciantes
Demonstrações financeiras são relatórios que fornecem informações sobre a posição financeira e o fluxo de caixa de uma empresa. Demonstrações financeiras são úteis para proprietários de empresas, cred
Artigos em Destaque
- Entendendo Demonstrações Financeiras Conjuntas: Guia Completo
- Despesas Acumuladas e a Demonstração de Resultados: Entendendo o Impacto
- Entendendo Compras de Estoque: Cálculo e Relatório
- Entendendo Demonstrações Financeiras: Guia Completo
- Demonstrações Financeiras Pessoais: Guia para Indivíduos
- Entendendo a Demonstração de Resultados: Um Guia para Investidores
- Demonstração de Resultados: Explicação Completa e Exemplo Prático
- Crie uma Declaração de Missão Financeira Poderosa: Defina Seus Objetivos
-
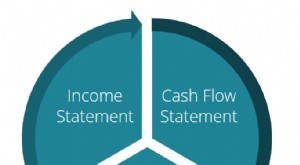 Entendendo a Inter-relação das Demonstrações Financeiras
As 3 demonstrações financeiras estão todas interligadas e dependem umas das outras. Na modelagem financeira, seu primeiro trabalho é vincular todas as três demonstrações no Excel, por isso é fundament...
-
 Entendendo as Três Demonstrações Financeiras Fundamentais
As três demonstrações financeiras principais são: (1) a Demonstração do Resultado (DRE), (2) o Balanço Patrimonial e (3) a Demonstração dos Fluxos de Caixa. Estas três demonstrações estão intrinsecame...