
Entendendo Demonstrações Financeiras: Guia Completo
Uma demonstração financeira resume informações-chave sobre a saúde financeira, o sucesso e a rentabilidade de uma determinada empresa. Os números financeiros em uma demonstração financeira também fornecem uma medida do sucesso ou fracasso de sua gestão atual e estratégias de negócios. As demonstrações financeiras são geralmente divididas em quatro partes distintas: balanço patrimonial, demonstração de resultados, demonstração do patrimônio líquido dos acionistas e demonstração de fluxos de caixa.
O Balanço Patrimonial
O balanço patrimonial é um instantâneo da saúde financeira de uma empresa em um determinado momento. Dependendo de como a empresa controla seus registros financeiros, um balanço patrimonial é comumente criado a cada três meses, ou no final de cada trimestre. Um balanço patrimonial típico geralmente resume três componentes financeiros: ativos, passivos e patrimônio líquido do proprietário (ou dos acionistas). A partir do balanço patrimonial, você pode determinar se uma empresa está ganhando dinheiro subtraindo passivos dos ativos. Essa diferença é o patrimônio líquido da empresa.
A Demonstração de Resultados
A demonstração de resultados, também chamada de demonstração de lucros, mede se as operações da empresa foram lucrativas. A medição da rentabilidade é determinada pela receita, despesas, lucro ou prejuízo líquido, e o lucro ou prejuízo líquido por ação de propriedade. Ao medir como a receita é usada nas operações da empresa, você pode determinar se a empresa está ganhando dinheiro. Além disso, a demonstração de resultados representa um período contábil inteiro, enquanto o balanço patrimonial é apenas um ponto específico no tempo.
Demonstração do Patrimônio Líquido dos Acionistas
Uma demonstração do patrimônio líquido dos acionistas reconcilia saldos iniciais e finais tanto do patrimônio líquido dos acionistas quanto das contas de lucros retidos. Uma demonstração típica do patrimônio líquido dos acionistas comumente inclui vários anos de dados para refletir mudanças de saldo de ano para ano. O patrimônio líquido dos acionistas e os lucros retidos também são componentes do balanço patrimonial, o que facilita a reconciliação na demonstração do patrimônio líquido dos acionistas.
Demonstração de Fluxos de Caixa
A demonstração de fluxos de caixa resume o dinheiro gerado pelas atividades do negócio e o dinheiro gasto pelo negócio. Especificamente, a demonstração de fluxos de caixa ilustra o dinheiro que entra e sai de todas as fontes, incluindo caixa de operações, investimentos, pagamentos de juros, financiamento, serviço de dívida e despesas.
-
Entendendo Demonstrações Financeiras: Guia para Iniciantes
Demonstrações financeiras são relatórios que fornecem informações sobre a posição financeira e o fluxo de caixa de uma empresa. Demonstrações financeiras são úteis para proprietários de empresas, cred
-
Análise de Demonstrações Financeiras: Guia para Iniciantes Empresários
Rodar demonstrações financeiras é importante, mas entender o que elas estão dizendo é ainda mais importante. Aprenda a analisar as demonstrações financeiras do seu pequeno negócio. Como empresário, v
Artigos em Destaque
- Saldo da Conta vs. Saldo do Extrato: Qual Pagar?
- Entendendo Sua Fatura de Cartão de Crédito: Valor Mínimo vs. Saldo Total
- Entendendo Demonstrações Financeiras Conjuntas: Guia Completo
- Entendendo Demonstrações Financeiras: Informações para Acionistas
- Demonstrações Financeiras Pessoais: Guia para Indivíduos
- Glossário Completo de Índices de Análise Financeira
- Entendendo Saldo do Extrato vs. Saldo Atual: Um Guia para Cartões de Crédito
- Crie uma Declaração de Missão Financeira Poderosa: Defina Seus Objetivos
-
 Notas Explicativas das Demonstrações Financeiras: Guia Completo
Notas explicativas das demonstrações financeiras são as notas suplementares incluídas com as demonstrações financeiras publicadas de uma empresa. As notas são usadas para explicar as premissas usadas ...
-
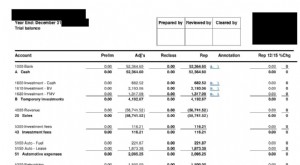 Entendendo o Balanço de Verificação: Guia Completo
Balanço de verificação (trial balance) é relatório que lista saldos de todas as contas do razão geral de uma empresa em determinado momento. Inclui contas de ativos, passivos, patrimônio líquido, rece...