
Entendendo Queda do Patrimônio Líquido: Causas e Implicações
No balanço patrimonial, "patrimônio líquido" (stockholders' equity), também chamado "patrimônio dos acionistas", mede o valor real do negócio. Se a empresa liquidasse vendendo todos ativos e pagando dívidas, o que sobrasse seria o patrimônio líquido — valor distribuível aos acionistas. O patrimônio líquido sobe e desce conforme outras entradas do balanço.
Patrimônio Líquido
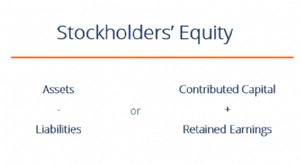
Não é valor independente; não se "soma" o patrimônio. Ele deriva de outros valores do balanço. Equação clássica: ativos - passivos = patrimônio líquido.
Patrimônio líquido não é "capitalização de mercado", que indica valor total das ações em circulação. Valores de ações são influenciados por inúmeros fatores, do desempenho financeiro a sentimentos dos investidores. Patrimônio líquido reflete apenas o que está nos livros da empresa. Também chamado "valor contábil" (book value).
Ativos Reduzidos
Como patrimônio = ativos - passivos, se ativos diminuem, o valor contábil cai. Ex: empresa possui caminhão (ativo). Veículos depreciam — perdem valor. Conforme depreciam, ativos totais caem e patrimônio também. Similarmente, se ativos da Empresa A incluem ações da Empresa B, e preço desta cai, reduz o valor contábil da A.
Passivos Aumentados
Pela mesma fórmula, aumento de passivos reduz patrimônio. Ex: empresa perde processo e paga indenização. A sentença vira passivo. Quanto maior, maior a queda no patrimônio. Contratar mais gente: salários e benefícios são passivos, reduzem patrimônio. Qualquer coisa que aumente passivo diminui patrimônio.
Mais Ações em Tesouraria
Patrimônio = capital integralizado + lucros acumulados - ações em tesouraria. Deve dar mesmo valor que ativos/passivos. Capital integralizado = dinheiro recebido vendendo ações. Lucros acumulados = parte dos lucros retida, não distribuída como dividendos. Empresas antigas: lucros acumulados >> capital integralizado. Ações em tesouraria = ações recompradas do público. Empresas recompram para tentar elevar preço ou reduzir exposição a aquisições hostis. Ao recomprar, devolvem parte do capital integralizado. Ao aumentar ações em tesouraria, valor contábil cai.
-
Entendendo o Patrimônio dos Acionistas: Um Guia Completo
O Patrimônio dos Acionistas (também conhecido como Patrimônio dos Acionistas) é uma conta no balanço patrimonial de uma empresa que consiste em capital social mais lucros acumulados. Também representa
-
Empresas de Portfólio: Definição e Como Private Equity as Utiliza
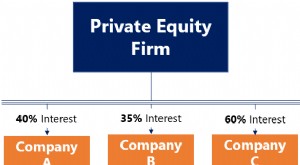
Uma empresa de portfólio é uma empresa (pública ou privada) na qual uma firma de capital de risco, firma de buyout ou holding detém participação acionária. Em outras palavras, empresas nas quais firma
Artigos em Destaque
- Entendendo o Patrimônio Líquido dos Acionistas: Fatores e Impacto
- Participação nos Lucros vs. Participação Societária: Entenda as Diferenças
- Colocação Privada vs. Private Equity: Entenda as Diferenças
- Como Escolher Ações para Manter em Carteira
- Valuation de Equity: Guia Completo para Investidores
- Retorno sobre Patrimônio (ROE): Cálculo e Interpretação
- Trocas de Dívida por Capital (Debt-for-Equity Swaps): Reestruturação Corporativa
- Ações de Crescimento: 3 Razões Principais para Investir e Retornos Potenciais
-
 Financiamento por Capital Próprio: Guia Completo para Crescimento Empresarial
Financiamento por capital próprio (equity financing) refere-se à venda de ações da empresa para levantar capital. Investidores que compram as ações também adquirem direitos de propriedade sobre a empr...
-
 Índice de Capital Próprio (Equity Ratio): Entendendo Alavancagem e Risco Financeiro
O índice de capital próprio (equity ratio) é uma métrica financeira que mede a quantidade de alavancagem usada por uma empresa. Ele usa investimentos em ativos e a quantidade de capital próprio para d...