
Entendendo o Patrimônio dos Acionistas: Um Guia Completo
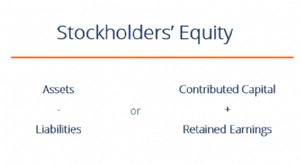
O Patrimônio dos Acionistas (também conhecido como Patrimônio dos Acionistas) é uma conta no balanço patrimonial de uma empresa que consiste em capital social mais lucros acumulados. Também representa o valor residual dos ativos menos passivos. Reorganizando a equação contábil original, Ativos = Passivos + Patrimônio dos Acionistas, também pode ser expresso como Patrimônio dos Acionistas = Ativos – Passivos.
Componentes do Patrimônio dos Acionistas
O Patrimônio dos Acionistas é influenciado por vários componentes:
- Capital Social — valores recebidos pela entidade relatora de transações com seus proprietários são referidos como capital social.
- Lucros Acumulados — valores auferidos através de renda, referidos como Lucros Acumulados e Resultado Abrangente Outro Acumulado (apenas para IFRS).
- Lucro Líquido e Dividendos — O lucro líquido aumenta os lucros acumulados enquanto pagamentos de dividendos reduzem os lucros acumulados.
1. Capital Social
Capital Social (capital contribuído) refere-se a valores recebidos pela empresa relatora de transações com acionistas. As empresas geralmente podem emitir ações ordinárias ou preferenciais. Ações ordinárias representam propriedade residual em uma empresa e, no evento de liquidação ou pagamentos de dividendos, ações ordinárias só podem receber pagamentos após os acionistas preferenciais terem sido pagos primeiro.
Se uma empresa emitisse 10.000 ações ordinárias a $50 cada, o capital contribuído seria igual a $500.000. O lançamento contábil seria:
D Caixa                                              500.000
C Ações Ordinárias                                   500.000
Além de ações vendidas por dinheiro como no exemplo anterior, também é comum ver empresas vendendo ações em base de subscrição. Nestes casos, o comprador geralmente faz um pagamento inicial na compra de um certo número de ações e concorda em pagar o valor restante em uma data posterior. Por exemplo, se a Empresa XYZ vende 10.000 ações ordinárias a $10 cada em base de subscrição que exige que o comprador pague $3 por ação quando o contrato é assinado e o saldo restante 2 meses depois, o lançamento contábil apareceria da seguinte forma:
D Caixa                                              30.000
D Subscrições de Ações a Receber                     70.000
C Ações Ordinárias Subscritas                        100.000
As subscrições de ações a receber funcionam de forma semelhante à conta de contas a receber (C/R). Uma vez que o pagamento a receber é pago integralmente, a conta de ações ordinárias subscritas é encerrada e as ações são emitidas para o comprador.
D Caixa                                              70.000
C Subscrições de Ações a Receber                     70.000

D Ações Ordinárias Subscritas                        100.000
C Ações Ordinárias                                   100.000
Mais Terminologia de Ações
Alguns termos mais são importantes na contabilidade de transações relacionadas a ações. O número de ações autorizadas é o número de ações que a corporação tem permissão para emitir de acordo com os estatutos da empresa. O número de ações emitidas refere-se ao número de ações emitidas pela corporação e pode ser de propriedade de investidores externos ou da própria corporação.
Finalmente, o número de ações em circulação refere-se a ações que são de propriedade apenas de investidores externos, enquanto ações de propriedade da corporação emissora são chamadas de ações em tesouraria.
A relação pode ser visualizada da seguinte forma:
Ações Autorizadas ≥ Ações Emitidas ≥ Ações em Circulação
Onde a diferença entre as ações emitidas e as ações em circulação é igual ao número de ações em tesouraria.
2. Lucros Acumulados
Lucros Acumulados (LA) são lucros do negócio que não são distribuídos como dividendos aos acionistas, mas sim alocados para reinvestimento no negócio. Lucros Acumulados podem ser usados para financiar capital de giro, compras de ativos fixos, ou serviço da dívida, entre outras coisas.
Para calcular lucros acumulados, o saldo inicial de lucros acumulados é adicionado ao lucro líquido ou prejuízo e então pagamentos de dividendos são subtraídos. Um relatório resumido chamado demonstração de lucros acumulados também é mantido, delineando as mudanças nos lucros acumulados para um período específico.
A fórmula dos Lucros Acumulados é a seguinte:
Lucros Acumulados = Lucros Acumulados do Período Inicial + Lucro/Prejuízo Líquido – Dividendos em Dinheiro – Dividendos em Ações
3. Pagamentos de Dividendos
Pagamentos de dividendos por empresas aos seus acionistas são completamente discricionários. As empresas não têm obrigação alguma de pagar dividendos até que tenham sido formalmente declarados pelo conselho. Existem quatro datas-chave em termos de pagamentos de dividendos, duas das quais requerem tratamentos contábeis específicos em termos de lançamentos contábeis. Existem vários tipos de dividendos que as empresas podem compensar seus acionistas, dos quais dinheiro e ações são os mais prevalentes.
| Data | Explicação | Lançamento Contábil |
|---|---|---|
| Data de Declaração | Uma vez que o conselho declara um dividendo, a empresa registra uma obrigação de pagar, através de uma conta de dividendos a pagar | D Lucros Acumulados C Dividendos a Pagar |
| Data Ex-Dividendo | A data em que uma ação negocia sem o direito de receber um dividendo que foi declarado. Antes da data ex-dividendo, um investidor teria direito a dividendos. | Nenhum Lançamento Contábil |
| Data de Registro | A data em que a empresa compila a lista de acionistas para receber dividendos | Nenhum Lançamento Contábil |
| Data de Pagamento | Quando o dinheiro ou outra forma de dividendo é efetivamente pago ao acionista | D Dividendos a Pagar C Caixa |
Aplicações em Investimentos Pessoais
Com vários instrumentos de dívida e capital em mente, podemos aplicar este conhecimento às nossas próprias decisões de investimento pessoal. Embora muitas decisões de investimento dependam do nível de risco que queremos assumir, não podemos negligenciar todos os componentes-chave abordados acima. Títulos são passivos contratuais onde pagamentos anuais são garantidos a menos que o emissor dê calote, enquanto pagamentos de dividendos por possuir ações são discricionários e não fixos.
Em termos de ordem de pagamento e liquidação, detentores de títulos estão à frente de acionistas preferenciais, que por sua vez estão à frente de acionistas ordinários. Portanto, da perspectiva de um investidor, dívida é o investimento menos arriscado, e para empresas, é a fonte de financiamento mais barata porque pagamentos de juros são dedutíveis para fins fiscais e também porque dívida geralmente oferece um retorno menor aos investidores.
No entanto, dívida também é a forma mais arriscada de financiamento para empresas porque a corporação deve cumprir o contrato com detentores de títulos para fazer pagamentos regulares de juros independentemente das condições econômicas.
Aplicações em Modelagem Financeira
Calcular o patrimônio dos acionistas é uma etapa importante na modelagem financeira. Isso geralmente é uma das últimas etapas na previsão de itens do balanço patrimonial.
Saiba Mais
A CFI oferece o programa de certificação Financial Modeling & Valuation Analyst (FMVA) para aqueles que buscam levar suas carreiras ao próximo nível. Para continuar aprendendo e avançando em sua carreira, os seguintes recursos serão úteis:
- Como Vincular as 3 Demonstrações Financeiras
- Guia de Análise de Demonstrações Financeiras
- Guia de Modelagem Financeira
- Como Ser um Ótimo Analista Financeiro
-
Entendendo o Patrimônio dos Acionistas: Um Guia Completo
O Patrimônio dos Acionistas (também conhecido como Patrimônio dos Acionistas) é uma conta no balanço patrimonial de uma empresa que consiste em capital social mais lucros acumulados. Também representa
-

Entendendo o Patrimônio Imobiliário (Home Equity): Guia Completo
Se você está pensando em tomar emprestado usando sua casa como garantia, é importante entender o que é patrimônio imobiliário (home equity) e quanto patrimônio você tem. O patrimônio imobiliário é o v
Artigos em Destaque
- Percentual de Patrimônio em Margem (Margin Equity): Entendendo Limites de Empréstimo na Corretora
- Entendendo o Patrimônio Líquido dos Acionistas: Fatores e Impacto
- Entendendo o Capital Líquido: Guia sobre Ações de Empresas
- Entendendo o Patrimônio Líquido Negativo: Causas, Impactos e Soluções
- Ações em Tesouraria: Definição, Propósito e Impacto na Contagem de Ações
- Capital Autorizado: Entendendo os Limites de Emissão de Ações
- Backstop: redes de segurança financeira e financiamento de contingência
- Ações CCPPO Explicadas: Cumulativas, Conversíveis e Participativas
-
 Capital Social: Definição, Tipos e Importância para Empresas
Capital social (capital dos acionistas, capital próprio, capital contribuído, capital integralizado) é o valor investido pelos acionistas para uso no negócio. Quando uma empresa é criada e seu único a...
-
 Patrimônio Líquido dos Acionistas: Direito dos Donos sobre Ativos da Empresa
Patrimônio líquido dos acionistas (Shareholders Equity) refere-se ao direito dos proprietários sobre os ativos da empresa após o pagamento de todas as dívidas. Também conhecido como capital social, po...